







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta o que é considerado "papéis de trabalho de natureza corrente", quando se realiza uma Auditoria.
Cópia de Contratos de Financiamentos de Longo Prazo / Resultado de Exercícios Futuros / Questionário de Controles Internos.
Investimentos / Patrimônio Líquido / Manuais de Procedimentos Internos.
Patrimônio Líquido / Cópia de Contratos de Financiamentos de Longo Prazo / Questionário de Controles Internos.
Investimentos / Resultado de Exercícios Futuros / Manuais de Procedimentos Internos.
Investimentos / Patrimônio Líquido / Questionário de Controles Internos.
O auditor, ao não solicitar carta de responsabilidade da administração à empresa auditada, não estaria atendendo
No tocante aos papéis de trabalho de auditoria, é correto afirmar que:
os papéis de trabalho não podem em hipótese alguma ser postos à disposição da empresa auditada;
o auditor pode se utilizar de quaisquer documentos e demonstrações preparadas pela empresa auditada, desde que avalie sua consistência e se satisfaça com o seu conteúdo;
os papéis de trabalho destinam-se a registrar as evidências do trabalho executado, mas não são relevantes para fundamentar o parecer do auditor independente;
a Carta de Responsabilidade da Administração não constitui um papel de trabalho de auditoria;
a forma e conteúdo dos papéis de trabalho não podem ser afetados pela natureza e complexidade da atividade da empresa auditada.
Quanto aos papéis de trabalho do auditor, é INCORRETO afirmar que:
podem incluir evidências de avaliação de riscos de auditoria;
podem ser considerados papéis de trabalho as análises de transações, de movimentação e de saldos das contas;
constituem a documentação preparada pelo auditor ou a ele fornecida no exercício da auditoria;
a propriedade dos mesmos é compartilhada: pertencem ao auditor e ao responsável pela unidade auditada;
destinam-se a facilitar a revisão do trabalho de auditoria.
O não fornecimento, pela administração da empresa auditada, da Carta de Responsabilidade ao auditor independente caracteriza
Quanto aos papéis de trabalho e documentação da auditoria, assinale a alternativa incorreta.
O auditor não pode usar quaisquer documentos e demonstrações preparados ou fornecidos pela entidade, mesmo que avalie sua consistência e se satisfaça com sua forma e conteúdo.
O auditor deve documentar as questões que foram consideradas importantes para proporcionar evidência, visando a fundamentar seu parecer da auditoria e comprovar que a auditoria foi executada de acordo com as Normas de Auditoria Independente das Demonstrações Contábeis.
O auditor deve registrar, nos papéis de trabalho, informação relativa ao planejamento de auditoria, a natureza, a oportunidade e a extensão dos procedimentos aplicados, os resultados obtidos e as suas conclusões da evidência da auditoria. Os papéis de trabalho devem incluir o juízo do auditor acerca de todas as questões signifi cativas, juntamente com a conclusão a que chegou, inclusive nas áreas que envolvem questões de difícil julgamento.
Os papéis de trabalho são elaborados, estruturados e organizados para atender às circunstâncias do trabalho e satisfazer às necessidades do auditor para cada auditoria.
Ao avaliar os bens imóveis da entidade municipal, em relação ao cumprimento da Lei nº 8.666/93, o auditor constatou que determinado bem foi doado pelo Prefeito a uma entidade particular de relevante interesse social. O auditor deverá, em seus papéis de trabalho, tratar esse fato como:
ato regular, pois a doação foi para fins e uso de interesse social.
ato normal, uma vez que o Prefeito tem autoridade legal para realizar doações de bens móveis e imóveis para entidades particulares, quando existir relevante interesse social.
ponto de auditoria, pois o bem só poderia ser doado a uma outra entidade pública do próprio município.
ponto de auditoria, pois é irregular a doação desse bem para essa entidade de relevante interesse social.
A matriz de risco é um dos papéis de trabalho utilizados no planejamento das atividades de auditoria.
Os papéis de trabalho, embora a empresa concorra para sua obtenção, são de propriedade exclusiva e confidencial do auditor. Eles constituem a prova do trabalho executado, contêm a forma como foi realizado esse trabalho e registram as conclusões a que se chegou.
Analise as afirmativas abaixo:
I. Os tíques de auditoria são sinais gráficos que facilitam a comunicação dos papéis de trabalho;
II. O plano amostral é um dos papéis de trabalho elaborados na etapa de planejamento;
III. Os papéis de trabalho permanentes dizem respeito a informações decorrentes da auditoria de um exercício social ou período;
IV. Os papéis de trabalho também servem como base para avaliação de auditores.
Assinale a alternativa CORRETA:
as afirmativas I e III são verdadeiras.
as afirmativas III e IV são falsas.
apenas as afirmativas III e IV são verdadeiras.
apenas a afirmativa III é falsa.
Entre os pontos gerais a serem normalmente verificados em uma auditoria de sistemas computacionais, incluem-se a política de documentação, a segregação de funções e a existência de um plano de contingência.
Papéis de trabalho refeitos são considerados evidência de ineficiência e planejamento inadequado.
Acerca dos chamados Papéis de Trabalho, assinale a afirmativa incorreta.
Os Papéis de Trabalho - PT são documentos que fundamentam as informações obtidas nos trabalhos de auditoria e fiscalização do Sistema de Controle Interno, podendo ser por ele elaborados ou obtidos de qualquer outra fonte.
Os Papéis de Trabalho são a base física da documentação das atividades de auditoria e fiscalização. Neles são registrados os dados da unidade/ entidade auditada ou do programa fiscalizado, os fatos e informações obtidas, as etapas preliminares e o trabalho efetuado pela equipe responsável, bem como suas conclusões sobre os exames realizados.
Nos Papéis de Trabalho, o servidor do Sistema de Controle Interno do Poder Executivo Federal deve documentar todos os elementos significativos dos exames realizados e evidenciar ter sido a atividade de controle executada de acordo com as normas aplicáveis.
Os Papéis de Trabalho devem ter abrangência e grau de detalhe suficientes para propiciar o entendimento e o suporte da atividade de controle executada, compreendendo a documentação do planejamento, a natureza, a oportunidade e a extensão dos procedimentos, bem como o julgamento exercido e as conclusões alcançadas.
Papéis de Trabalho de execução constituem-se a documentação dos trabalhos de controle elaborada e/ou colhida antes do processo de verificações "in loco".
Os papéis de trabalho são de uso exclusivo do auditor, cabendo a ele, quando detectar irregularidade, fornecer cópia à administração da empresa.
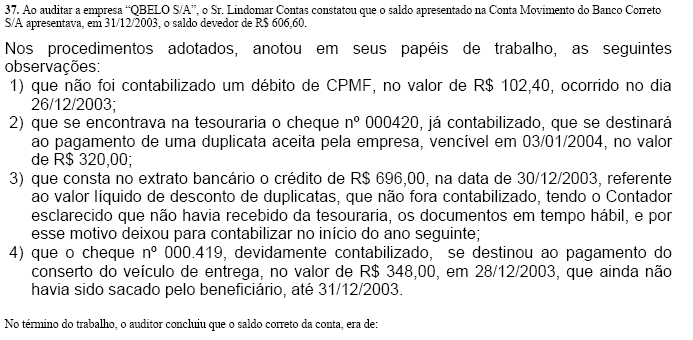
R$ 1.172,20
R$ 737,00
R$ 1.085,00
R$ 532,20
R$ 1.520,20
A carta de responsabilidade da administração deve ser emitida com a mesma data das demonstrações contábeis que estiverem sendo auditadas.
As cartas de confirmação de natureza positiva serão utilizadas quando o sistema de controle interno for considerado excelente e os clientes apresentarem saldos contábeis altos.
A emissão do parecer de auditoria deverá ser efetuada ao final dos trabalhos. O Parecer adverso configura o não atendimento, por parte da empresa auditada, à legislação vigente.
São exemplos de papéis de trabalho correntes:
cópia de contrato bancário de financiamento a longo prazo, questionário do controle interno, revisão analítica, imposto de renda, patrimônio líquido;
questionário do controle interno, cópia de contrato bancário de financiamento a longo prazo, imposto de renda, patrimônio líquido;
questionário do controle interno, revisão analítica, cópia de contrato bancário de financiamento a longo prazo, patrimônio líquido;
questionário do controle interno, cópia de contrato de assistência técnica permanente, imposto de renda, patrimônio líquido;
questionário do controle interno, revisão analítica, imposto de renda, patrimônio líquido



