







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base no texto 2A4, assinale a opção em que é apresentado um gasto que se enquadra no conceito de custo variável.
parcela do valor de energia elétrica, que é cobrada pela concessionária como taxa mínima, independentemente de ter havido ou não o consumo da energia elétrica no mês de referência da cobrança
aluguel do prédio da fábrica, sujeito a reajuste mensal de acordo com a variação do IGP-M
depreciação das máquinas utilizadas na fábrica, calculada em função da vida útil daquelas e com base em quotas decrescentes
bonificação concedida a operário da fábrica na proporção da produtividade alcançada, após atingida a meta estabelecida pelos gestores
comissão de vendedores, calculada em função do volume de vendas
Nas demonstrações elaboradas com base no custeio variável, os custos fixos são apresentados como se fossem despesas do período, e o lucro obtido tende a acompanhar a direção das vendas.
Certo
Errado
A empresa Hospitalar Gotham Ltda., fabricante de equipamentos médicos, realizou um controle de custos industriais com base na contabilidade por absorção. Durante o mês de junho de 2025, os seguintes desembolsos foram registrados.
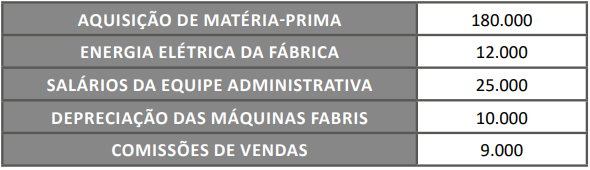
Com base nessa situação hipotética e considerando os conceitos da contabilidade de custos por absorção, assinale a opção que apresenta corretamente apenas custos indiretos de fabricação e o total correspondente a esses custos, respectivamente.
matéria‑prima e energia elétrica da fábrica: total R$ 192.000
matéria‑prima e depreciação das máquinas fabris: total R$ 190.000
energia elétrica da fábrica e comissões de vendas: total R$ 21.000
energia elétrica da fábrica e depreciação das máquinas fabris: total R$ 22.000
comissões de vendas e energia elétrica da fábrica: total R$ 21.000
A utilização do método do custeio variável será preferível à do método do custeio por absorção quando a administração de uma empresa industrial tiver a intenção de
identificar os produtos que mais contribuem para a lucratividade da empresa.
alocar todos os custos indiretos aos produtos da empresa.
atender às disposições do fisco quanto aos aspectos relacionados à apuração de resultados e à avaliação patrimonial da empresa.
definir os preços mínimos dos produtos da empresa, a serem praticados em condições normais de negociação.
calcular o custo dos produtos vendidos para fins de evidenciação na demonstração do resultado do exercício da empresa.
Assinale a opção em que é corretamente descrita uma etapa do processo de alocação de custos aos produtos por meio da departamentalização.
utilização do custeio variável para a alocação final dos custos aos produtos
transferência para os produtos dos custos indiretos acumulados nos departamentos de serviços, com base em critérios de rateio que considerem a forma como esses produtos fizeram uso dos serviços dos referidos departamentos
escolha da sequência de rateio dos custos acumulados nos departamentos de produção, com vistas à sua distribuição aos demais departamentos
transferência dos custos diretos aos departamentos antes de sua alocação aos produtos
classificação dos departamentos em dois grandes grupos: um que contemple os departamentos que promovem diretamente modificações sobre o produto que está sendo fabricado; e outro que abranja os departamentos que não recebem o produto, mas que oferecem o devido suporte ao processo produtivo
O fluxo de caixa inclui os pagamentos realizados para o custeio da operação da empresa. Com base nisso, qual alternativa descreve corretamente os tipos de pagamentos incluídos no fluxo de caixa:
Somente os pagamentos de salários e encargos trabalhistas.
Pagamentos relacionados apenas a transações com fornecedores.
Pagamentos referentes a impostos sobre a produção e distribuição.
Apenas pagamentos relacionados à aquisição de ativos fixos e financiamentos.
Compras à vista e a prazo, pagamentos de duplicatas, pagamento de despesas e outros pagamentos.
Os principais métodos de custeio são custo-padrão, custo ideal, custo estimado e custo corrente.
Certo
Errado
Uma entidade do setor público utilizava o custeio variável para apurar o custo de seus serviços. Em 2025, a entidade começou a utilizar o custeio por absorção.
A mudança no método de custeio pode comprometer, principalmente, a característica qualitativa da
neutralidade.
verificabilidade.
tempestividade.
comparabilidade.
compreensibilidade.
Na contabilidade de custos, para alocar os custos a um objeto de custo é necessária a aplicação de um método de custeio específico. A partir disso, assinale a alternativa que denomina corretamente o método de custeio em que todos os custos são alocados aos centros de custos do que se deseja mensurar:
Custeio direto.
Custeio baseado em atividades.
Custeio variável.
Custeio por absorção.
Custeio ABC.
O custeio direto (variável) é aceito pela legislação societária para avaliação de estoques e mensuração do resultado.
Certo
Errado
Considerando os conceitos de custo direto e custo indireto, assinale a alternativa mais correta e completa:
Custos diretos não precisam de rateio, pois são identificáveis diretamente no produto.
Custos diretos exigem critérios de rateio, pois não podem ser identificados diretamente no produto.
Custos indiretos são facilmente associados ao produto, dispensando o uso de rateios.
Custos indiretos incluem apenas matérias-primas e componentes do produto final.
Considerando a classificação de custos em diretos e indiretos segundo os princípios da Contabilidade de Custos, qual das alternativas a seguir apresenta uma CORRETA distinção entre esses dois tipos de custo?
Custos diretos são aqueles que dependem de rateios para serem atribuídos ao objeto de custo; já os custos indiretos são facilmente identificáveis e mensuráveis em relação ao produto.
Custos diretos não integram o processo de apropriação ao objeto de custo, enquanto os custos indiretos são apropriados de forma integral e direta.
Custos diretos referem-se exclusivamente aos custos variáveis do processo produtivo; já os custos indiretos referem-se exclusivamente aos custos fixos.
Custos diretos podem ser atribuídos de maneira objetiva e mensurável ao objeto de custo; enquanto custos indiretos exigem critérios de rateio, por não poderem ser identificados diretamente com os portadores finais de custos.
Sobre o conceito básico de custos, marque a alternativa que preenche as lacunas a seguir corretamente:
O custo diz respeito ao efetivo ____________ dos insumos utilizados na produção de bens e prestação de serviços públicos, que se distingue do fluxo de execução (empenho, liquidação e pagamento) da ____________ orçamentária.
convênio – receita
consumo – despesa
ativo – taxa
patrimônio – repartição
crédito – multa
Suponha que, em setembro de 2024, uma indústria tenha incorrido nos seguintes gastos para a fabricação de seu principal produto:
Custos Indiretos Fixos: R$ 140.000,00
Mão de Obra Direta: R$ 100,00 por unidade
Matéria-Prima: R$ 60,00 por unidade
Embalagens: R$ 20,00 por unidade
Custos Indiretos Variáveis: R$ 60.000,00
Dado que não há estoques e que, em setembro de 2024, a indústria concluiu a produção de 15.000 unidades desse produto, o custo unitário de produção para esse mês, calculado segundo o método de custeio variável, é:
R$ 320,00.
R$ 282,00.
R$ 184,00.
R$ 168,00.
R$ 154,00.
No contexto da contabilidade de custos e conforme a legislação fiscal brasileira, qual sistema de custeio é aceito para fins de tributação:
Custeio ABC
Custeio por Absorção
Custeio Direto
Custeio por Atividade
Custeio Principal
Hipoteticamente, Bráulio, contador da Comercial GHI S.A. em Vermelho Novo, foi questionado pelo CEO da empresa sobre o Custo de Mercadorias Vendidas (CMV) de determinado produto com o seguinte histórico: a empresa possuía 200 unidades de um produto a R$ 15,00 cada e, em seguida, comprou 100 unidades a R$ 20,00 cada. Após, a empresa vendeu 150 unidades. Corresponde à informação que Bráulio deverá passar sobre o CMV utilizando o método UEPS:
R$ 2.250,00.
R$ 2.500,00.
R$ 2.750,00.
R$ 3.000,00.
A contabilidade de custos tem importância para a gestão financeira e a tomada de decisões estratégicas dentro das empresas. Sobre as terminologias de custo, assinale a alternativa correspondente ao tipo de custo relativo ao desembolso irrecuperável que não deve influenciar decisões futuras.
Custo de Alocação.
Custo Indiretos.
Custo Afundado.
Custo de Absorção.
De acordo com Martins (2010), a unidade mínima de acumulação de Custos Indiretos é denominada:
departamento.
segmento.
cadeia de valor.
setorial.
centro de custo.
Em 31/12/2023, uma loja de roupas, que comercializa uma grande quantidade de itens, apresentou, em sua Demonstração do Resultado, custo das mercadorias vendidas de R$ 300.000.
Em 31/12/2024, a loja mudou a política contábil de avaliação do estoque, por julgar que poderia obter informação mais confiável e relevante. Ao elaborar as demonstrações de 31/12/2023 de acordo com a nova política, para efeito de comparação, constatou que o custo das mercadorias vendidas seria de R$ 280.000.
Considerando que a loja é localizada em um país inflacionário, pode-se concluir que o estoque era avaliado, antes e depois da mudança da política, respectivamente pelo método:
PEPS- Custo Médio.
Custo Médio- PEPS.
PEPS- Identificação Específica.
Custo Médio- Identificação Específica.
Identificação Específica- Custo Médio.
Uma indústria de bonecas de tecido calcula o custo de seus produtos para fins de tomada de decisão interna (gerencial). A gestão da empresa decidiu que, para identificar o custo de cada boneca, deve somar apenas os custos que variam diretamente com a produção, como o tecido, a serragem de enchimento e a comissão do artesão que monta as bonecas. Determinados os custos como o aluguel da fábrica e o salário do gerente de produção, que são fixos e existiriam mesmo se a produção diminuísse, esses são tratados pela empresa como uma despesa total do mês, e não são incluídos no custo do produto que fica em estoque.
Identifique nas alternativas qual método de custeio a empresa está utilizando para sua análise gerencial:
Custeio por Absorção (ou Custeio Pleno)
Custeio Variável (ou Custeio Direto)
Custeio Padrão
Custeio por Departamentalização



