







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No custeio por absorção, todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
Certo
Errado
Existe um método de custeio que consiste na apropriação de todos os custos de produção aos produtos e/ou serviços produzidos, sendo que a alocação dos custos indiretos é efetuada por meio do cálculo do(a)
custo padrão estimado
consumo de recursos
rateio de custos
despesa fixa
margem de contribuição
Referente aos métodos de custeio, utilizados para calcular o custo de produção dos produtos ou serviços, analise as seguintes assertivas:
I. Custeio variável ou direto: esse método aloca todos os custos diretos e indiretos de produção aos produtos.
II. Custeio por absorção, também conhecido como custeio integral: esse método só aloca os custos variáveis de produção aos produtos, enquanto os custos fixos são tratados como despesas do período.
III. Custeio baseado em atividades (ABC – Activity-Based Costing): esse método aloca os custos indiretos de forma mais precisa, identificando as atividades que consomem recursos e atribuindo esses custos aos produtos com base no uso dessas atividades.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Sobre o método de custeio, com base em Maher (2010), podemos afirmar que:
Quando utiliza o método de custeio departamental, a companhia estabelece um pool de custos e uma taxa geral para todos os departamentos.
O custeio baseado em atividades é um método de custeio em que os custos inicialmente são atribuídos às atividades e depois aos produtos.
O custeio baseado em atividades pode ajudar o marketing da empresa ao fornecer números que, embora com pouca precisão, podem ser utilizados em decisões da empresa.
A utilização do método do custeio departamental é indicada para o setor da produção já que fornece as melhores informações a respeito do custo de cada atividade.
A instalação do custeio baseado em atividades é mais fácil de implementar, pois não exige trabalho em equipe entre contabilidade, produção, marketing e a alta administração.
Segundo Eliseu Martins (2010): “é a unidade mínima de acumulação de Custos Indiretos. Mas não é necessariamente uma unidade administrativa, só ocorrendo quando coincide com o próprio departamento”. Trata-se do(a):
Unidade de Custos.
Centro de Custos.
Objeto de Custos.
Unidade Administrativa.
Unidade Operacional Exclusiva.
Uma fábrica de animais de pelúcia fabrica girafas e patos. A fábrica incorre nos seguintes custos diretos de fabricação por unidade:

Além disso, a fábrica incorre em custos indiretos de fabricação que são comuns aos dois produtos e rateados com base no total do gasto com a mão-de-obra direta, de R$6.000. Em janeiro de 2024, a fábrica produziu e vendeu 260 girafas e 280 patos, sendo que o preço unitário de cada animal de pelúcia é de R$200.
Considerando que a fábrica usa o custeio por absorção, assinale a opção que indica o custo unitário da girafa.
R$65,00.
R$74,00.
R$77,00.
R$85,54.
R$89,00.
A indústria XYZ iniciou suas atividades em julho de 2023 e apresentou os seguintes dados em 31/07/2023:
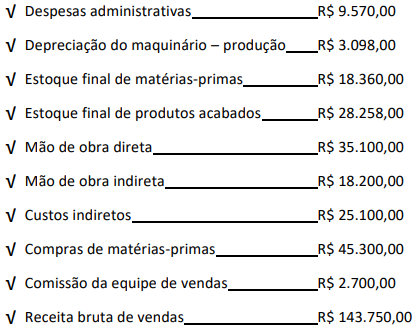
Levando-se em consideração que não havia outros saldos e utilizando o Método de Custeio por Absorção, a alternativa que apresenta o Custo dos Produtos Vendidos é:
R$ 26.940,00
R$ 108.438,00
R$ 62.040,00
R$ 15.368,00
R$ 80.180,00
Quanto aos custos aplicáveis ao Setor Público, César Augusto Tibúrcio Silva (2007, p. 36), refere que “o custo _____________ diz respeito à diferença de custos entre duas ou mais alternativas, conceito esse muito útil no processo decisório”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
padrão
direto
incremental
indireto
comparável
Por outro lado, utilizando o método de custeio variável, o Custo de Produção do Período importará em:
22.500,00.
24.500,00.
35.500,00.
13.000,00.
14.500,00.
A metodologia de custeio ______ é importante ferramenta para tomada de decisões gerenciais, pois permite apurar a Margem de Contribuição Unitária dos produtos fabricados e decidir, por exemplo, qual deles deve ter sua produção incentivada ou interrompida. Assinale a alternativa que preenche corretamente o espaço vazio.
incremental
indireta
por absorção
por atividades
variável
A técnica de custeio ABC (Activity-Based Costing) se diferencia das demais técnicas de custeio por:
Atribuir os custos indiretos aos produtos com base no volume de produção.
Utilizar o rateio dos custos indiretos com base em critérios arbitrários.
Alocar os custos indiretos aos produtos com base nas atividades que consomem recursos.
Considerar apenas os custos diretos na formação do custo dos produtos.
Ser aplicável apenas em empresas de grande porte com processos produtivos complexos.
Considere que uma indústria utiliza a metodologia de custeio variável para fins gerenciais e fabrica um único produto, incorrendo em custos variáveis unitários de mão de obra de R$ 12 por unidade, custos variáveis de matéria-prima de R$ 8 por unidade e outros custos variáveis de produção de R$ 4 por unidade; os custos fixos de produção somam R$ 300 mil, as despesas variáveis com administração e vendas somam R$ 2 por unidade vendida e as despesas fixas são de R$ 100 mil. Nessas condições, caso a produção da empresa cresça de 10 mil para 12 mil unidades de um período para outro, o custo unitário de produção, para fins gerenciais, variará negativamente em R$ 5.
Certo
Errado
Com base nessa situação hipotética, é correto afirmar que o valor do estoque final em 31/12/2023, fundamentando‑se no método de custeio por absorção, é de
R$ 1.425.000.
R$ 1.575.000.
R$ 1.665.000.
R$ 1.690.000.
R$ 1.715.000.
Sobre os métodos de custeio, considere as seguintes afirmativas:
I. O método de custeio por absorção aloca todos os custos diretos e indiretos aos produtos.
II. No custeio variável, os custos fixos são considerados na formação do custo dos produtos.
III. O custeio ABC (Custeio Baseado em Atividades) proporciona uma visão mais detalhada das atividades que geram custos, permitindo uma alocação mais precisa.
IV. O custeio pleno não considera os custos fixos na apuração dos custos dos produtos.
Quais afirmativas estão CORRETAS?
I e II
I e III
II e IV
II e III
III e IV
Em uma fábrica de biscoitos, quanto maior o número de unidades produzidas, maior é o consumo de farinha.
Nesse sentido, pode-se dizer que a farinha é um custo
fixo.
misto.
híbrido.
variável.
semivariável.
Com base nos conceitos relacionados aos métodos de custeio de itens, analisar o texto abaixo e assinalar a alternativa que completa corretamente a lacuna do texto:
O ____________indica que o item será valorado por um valor médio do saldo presente em estoque. É um dos métodos mais utilizados no Brasil, onde o custo de cada item é determinado a partir da média do custo de itens semelhantes no começo de um período e do custo dos mesmos itens comprados ou produzidos durante o período.
custo composto.
custo médio
custo principal.
preço específico.
preço principal.
Os métodos de custeio são estratégias utilizadas pelas organizações para atribuir custos aos produtos ou serviços, permitindo uma melhor gestão financeira e a tomada de decisões baseadas na análise dos custos envolvidos nas operações.
O método que contempla a apropriação de todos os custos, independentemente de serem fixos ou variáveis, diretos ou indiretos, à produção do período, é chamado
custeio por absorção.
custeio padrão.
custeio variável.
custeio ABC.
custeio fixo.
Assinale a alternativa que apresenta apenas exemplos de custos variáveis:
aluguel de imóveis e serviços de terceiros
matéria-prima consumida e material de embalagem nos produtos acabados
pró-labore do diretor de produção e remuneração por produtividade
aluguel de imóveis e honorários de vigilância das instalações produtiva
serviços de terceiros e pró-labore do diretor de produção
Avalie se a informação produzida pelo método de custeio variável pode ser utilizada para:
I. Tomada de decisão pela contabilidade gerencial.
II. Evidenciação das demonstrações contábeis pela contabilidade financeira.
III. Apuração de impostos pela contabilidade tributária.
Está correto o que se afirma em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
Há dois sistemas de custeio diferentes para fins gerenciais e fiscais: o custeio direto e o custeio por absorção. Com base nesses sistemas de custeamento, assinale a alternativa correta.
Sob o sistema de custeio direto, o lucro operacional pode ser afetado de forma mais significativa quando a produção excede as vendas, porque os custos fixos são totalmente reconhecidos no período.
O custeio por absorção tende a resultar em uma avaliação mais baixa dos estoques quando a produção é menor do que as vendas, pois os custos fixos são alocados ao custo das mercadorias vendidas (CMV).
O sistema de custeio direto é aceito pelo fisco para fins de relatórios financeiros, pois distribui todos os custos fixos proporcionalmente entre as unidades produzidas.
No custeio por absorção, a inclusão dos custos variáveis e fixos no custo de produção significa que o lucro operacional será sempre menor quando a produção excede as vendas, porque os custos fixos são elevados.
O custeio direto permite uma melhor correspondência entre os custos de produção e as receitas geradas no período, pois todos os custos fixos são alocados ao estoque.



