







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No custeio por absorção, de conformidade com o princípio da competência, todos os gastos efetuados com a produção no período devem ser incorporados ao valor dos estoques.
Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.
Assinale a alternativa INCORRETA.
A análise dos geradores de custo identifica as atividades que influenciam o custo e o desempenho de atividades subseqüentes.
O custo de produto por atividade é obtido pela soma dos custos de todas as atividades relacionadas.
A análise de processos do negócio facilita a avaliação de estruturas organizacionais alternativas.
Atividades que não agregam valor resultam em gastos de tempo, dinheiro e recursos com lucro, apesar de adicionarem custos desnecessários aos produtos.
O sistema de custo que se caracteriza por decisões estratégicas como alterações no mix de produtos, no processo de formação de preços e nos processos e redesenho de produtos é o(a):
Custo-padrão.
Custo de reposição.
Custeio por absorção.
Custeio Baseado em Atividades – ABC.
Gestão econômica pelo modelo GECOM.
São etapas para se calcular o custo de atividades, EXCETO:
Análise de atividades.
Análise do ciclo de vida.
Identificação das medidas de desempenho.
Cálculo do preço do produto.
A Cia. Omega produziu 30 000 unidades do produto X no ano-calendário em que iniciou suas atividades. Durante o período, foram vendidas 24 000 unidades ao preço de R$ 45,00 cada uma. Os custos e despesas da companhia, no referido exercício, foram:
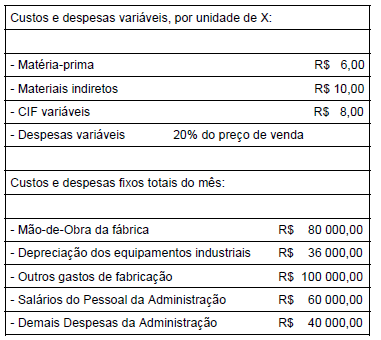
superior em R$ 43 200,00 ao obtido, utilizando-se o custeio variável.
negativo.
de igual valor ao obtido, utilizando-se o custeio variável.
inferior em R$ 17 800,00 ao obtido, utilizando-se o custeio variável.
No mundo dos negócios, podemos afirmar que nada existe de certo ou concreto. O analista de custos deverá estar acostumado com esta realidade e afirmar que "o mais possível é", pois está trabalhando com incertezas que podem ser consideradas em vários níveis de complexidade, como:
incertezas quanto aos custos e despesas, preço de aquisição de matéria prima e preço de vendas.
preço de compras, preço de demanda e estoques futuros.
incerteza quanto ao volume de compras, custos e despesas e preço de vendas.
incerteza quanto ao estoque inicial, volume de compras, estoque final e, conseqüentemente, preços de vendas.
incertezas quanto ao volume de vendas, preço de vendas e custos e despesas.
A uniformidade de critérios exigida pela citada lei obriga a manutenção de um mesmo critério de rateio na apuração do custo dos produtos fabricados, ainda que pudesse haver uma alteração para melhor.
O sistema de custeio por absorção considera, no custo dos produtos e serviços, os custos de fabricação e os administrativos.
O sistema de custeio direto ou variável considera, no custo dos produtos e serviços, os custos diretos e indiretos, fixos e variáveis.
Caso fosse adotado o sistema de custeamento por absorção, utilizando 80% da capacidade da seção de acabamento, o custo unitário seria de R$ 1,74.
A Nossa Fábrica de Produtos conseguiu produzir 8 mil unidades do objeto Mono e, no mesmo período, vendeu 6 mil unidades dele, a vista, pelo preço total de R$ 60.000,00.
As outras informações relativas às operações do período são as seguintes:
- materiais diretos R$ 2,00 por unidade;
- mão-de-obra direta R$ 1,00 por unidade;
- custos indiretos de fabricação R$ 40.000,00 total;
- custos indiretos de fabricação fixos, corres-pondentes a 60% dos CIFs;
- despesas fixas de venda e de administração R$ 10.000,00;
- a empresa não possuía estoque inicial de pro-dutos;
- tanto a fabricação como a venda estão isentas de tributação.
Com os dados acima alinhados, se a empresa utilizar o Custeio por Absorção, o valor do Lucro Bruto apurado no período será de
Aplicando o conceito de custeio variável para os estoques, a depreciação não entra no custo de produção.



