







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Souza (2013) conclui que estudos realizados por diversos pesquisadores, como por exemplo Reis (2004), confirmam a aplicabilidade do sistema ABC e atestam sua eficiência em setores hospitalares.
No contexto da metodologia de implantação e utilização do sistema ABC de Souza et al. (2009), composta por 14 etapas, a fórmula QualidadeTotaldoSERVnCustoTotaldoSERVn é utilizada no cálculo referente à etapa de:
alocação dos custos das atividades aos serviços prestados.
cálculo do custo de cada atividade com base nas quantidades de direcionadores de recursos.
cálculo do custo por unidade de serviço, com base no volume de serviços prestados no período.
identificação dos custos totais dos recursos consumidos no mês.
“O ________________________________de fato fere os Princípios Contábeis, principalmente o Regime de Competência e a Confrontação. Segundo estes, devemos apropriar as receitas e delas deduzir todos os sacrifícios envolvidos para sua obtenção. Ora, se produzimos hoje, incorremos hoje em custos que são sacrifícios para a obtenção das receitas derivadas das vendas dos produtos feitos, e essas vendas poderão em parte vir amanhã. Não seria, dentro desse raciocínio, muito correto jogar todos os custos fixos contra as vendas de hoje, se parte dos produtos feitos só será vendida amanhã; deve então também ficar para amanhã uma parcela dos custos, quer variáveis, quer fixos, relativos a tais produtos”.
Indique qual das alternativas preenche de forma adequada a lacuna acima.
Custeio ABC
Custeio variável
Custeio por absorção
Custeio padrão
Em relação ao Custeio Baseado em Atividades (ABC), é incorreto afirmar:
O conceito e a sua metodologia aplicam-se também às empresas não industriais, pois atividades ocorrem tanto em processos de manufatura quanto em prestação de serviços.
O ABC pode ser implementado sem interferir no sistema contábil da empresa, isto é, pode ser um sistema paralelo.
O ABC, por ser uma ferramenta eminentemente gerencial, pode, também, incorporar conceitos utilizados na gestão econômica, como custo de oportunidade, custo de reposição, depreciação diferente dos critérios legais, etc.
O ABC pode ser usado para atender às exigências legais e fiscais, bem como atender à auditoria interna e externa.
A contabilidade de custos desempenha um papel fundamental para a tomada de decisões da alta administração. Analise as afirmativas a seguir e marque C (CERTA) ou E (ERRADA).
( ) Na contabilidade financeira, os custos são incorporados aos produtos (estoques), ao passo que as despesas são levadas diretamente ao resultado do exercício.
( ) A perda, na contabilidade de custos, são os bens ou serviços consumidos de forma anormal, mas voluntária.
( ) As despesas estão relacionadas com os gastos usados para a obtenção de receitas.
( ) O CRA-GO compra, à vista, um computador para uso na área administrativa. Podemos considerar isso, ao mesmo tempo, um desembolso e um investimento.
Assinale a alternativa correta.
Todas as afirmativas estão CERTAS.
Apenas uma afirmativa está CERTA.
Apenas duas afirmativas estão CERTAS.
Apenas três afirmativas estão CERTAS.
Todas as afirmativas estão ERRADAS.
Para atender às exigências legais, a empresa precisa adequar seus métodos de apuração de custos aos princípios contábeis e estar em conformidade com as normas e as legislações vigentes. Para a tomada de decisão, podem ser empregados métodos de custeio capazes de fornecer informações que atendam às necessidades gerenciais da empresa. Assinale a alternativa correta quanto à definição do Método de Custeio apresentado.
Custeio por Absorção: caracteriza-se por apropriar aos custos de produção do período, unicamente os custos variáveis.
Custeio Variável: caracteriza-se por apropriar os custos totais de produção de um período de maneira direta ou indireta, independente desses custos terem comportamento fixo ou variável em relação ao volume fabricado.
Custeio ABC: caracteriza-se por avaliar as atividades desenvolvidas em uma empresa, utilizando direcionadores para alocar as despesas e custos diretos de uma forma mais realista aos produtos e serviços.
Custeio por Absorção: é estruturado para atender à administração da empresa, possibilitando que seja utilizado como ferramenta no processo decisório, por apresentar a margem de contribuição de cada produto.
Custeio Variável: é estruturado para atender às disposições legais quanto à apuração de resultados e à avaliação patrimonial da empresa.
Em 1º.7.2016, uma Indústria apresentou os seguintes dados:
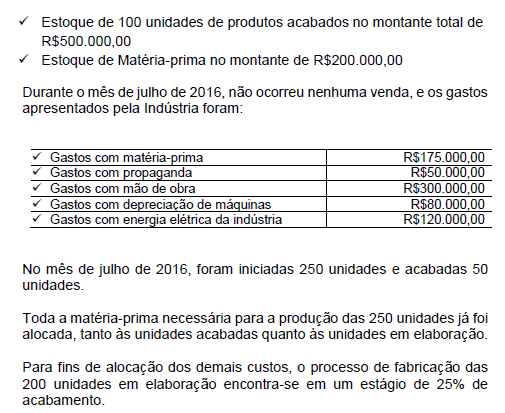
Considerando-se que a Indústria adota o Custeio por Absorção, o saldo final do Estoque de Produtos Acabados, em 31.7.2016, é de:
R$785.000,00.
R$810.000,00.
R$675.000,00.
R$600.000,00.
A empresa XYZ produz três tipos de caixa d’água utilizando um único departamento. Ao analisar o processo produtivo do mês de setembro de 2016, a empresa obteve as seguintes informações:
Caixa d’água | Matéria-prima | Mão de obra direta | Quantidade total produzida | Preço de venda | Horas de mão de obra direta |
A | R$ 1.000/unidade | R$ 300/unidade | 100 | R$ 5.000/unidade | 3h/unidade |
B | R$ 2.000/unidade | R$ 300/unidade | 200 | R$ 6.000/unidade | 3h/unidade |
C | R$ 3.000/unidade | R$ 500/unidade | 100 | R$ 9.000/unidade | 6h/unidade |
Sabe-se que a empresa utiliza o custeio por absorção e os custos fixos indiretos totais incorridos, no mês de setembro de 2016, foram R$ 225.000,00 alocados aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção para as caixas d’águas A, B e C, no mês de setembro de 2016, foram, respectivamente, em reais,
1.300,00 − 2.300,00 − 3.500,00.
1.000,00 − 2.000,00 − 3.000,00.
1.750,00 − 2.750,00 − 4.400,00.
1.862,50 − 2.581,25 − 4.650,00.
2.050,00 − 2.675,00 − 4.250,00.
Sobre o método de custeio baseado em atividades (ABC), assinale a afirmativa correta.
Tem como principal objetivo a alocação racional do total dos custos e despesas aos bens e serviços produzidos.
Pode ser adotado na área de produção e comercial da sociedade empresária, mas não na área administrativa.
Possui menor complexidade do que o custeio por absorção.
A sociedade empresária em que o custo indireto representa uma parcela significativa na composição do custo total, não oferece qualquer tipo de vantagem.
Os valores dos recursos consumidos são alocados às atividades que consomem tais recursos, por meio de direcionadores de custos.
Em relação ao método de custeio por absorção, muito difundido e empregado no Brasil, assinale a afirmativa correta.
Nesse método, são considerados os custos diretos e os indiretos, estes determinados por meio de rateio.
Nesse método, as despesas são incluídas na parcela de custos indiretos.
Nesse método, os custos diretos são alocados aos centros de custos.
Nesse método, a empresa deve considerar conjuntamente as atividades que geram custos (gastos destinados aos eventos operacionais) e despesas (gastos destinados aos eventos administrativos da empresa).
Nesse método, na composição dos custos são considerados os custos variáveis, os custos fixos, as despesas fixas e as despesas variáveis.
Segundo Martins (2010), há um método de custeio que consiste na apropriação de todos os custos de produção aos produtos e serviços. Esse método chama-se custeio
padrão.
do desembolso.
por atividade.
variável.
por absorção.
Relacione a Coluna 1 à Coluna 2 de acordo com os conceitos de Métodos de Custeio para apuração dos custos de produção do período nas empresas.
Coluna 1
1. Custeio por Absorção.
2. Custeio Variável.
3. Custeio Direto.
4. Custeio ABC.
Coluna 2
( ) Caracteriza-se por apropriar ao custo de produção do período, somente os custos variáveis de produção.
( ) Método de custeio para fins gerenciais, não sendo admitido seu uso para efeitos contábil e fiscal.
( ) Caracteriza-se por apropriar os custos indiretos inicialmente às atividades e, em uma etapa seguinte, aos produtos, serviços ou outros objetos de custeio que demandaram tais atividades.
( ) Caracteriza-se por apropriar ao custo dos produtos todos os custos fixos e custos variáveis.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
2 – 3 – 4 – 1.
2 – 3 – 1 – 4.
1 – 3 – 2 – 4.
1 – 2 – 4 – 3.
4 – 1 – 3 – 2.
Uma Indústria apresentou os seguintes gastos no mês de dezembro de 2015:

Considerando-se que não houve nenhuma venda no período e diante apenas das informações apresentadas, o valor do Estoque de Produtos Acabados, em 31.12.2015, é de:
R$1.970,00
R$1.840,00
R$1.770,00.
R$1.640,00.
Ao avaliar os custos do mês de setembro de 2016 do Porto Paraná, constatou-se que os custos envolvidos no serviço de armazenagem de fertilizantes são os seguintes:
Atividades | R$/tonelada |
Operação de descarga de granéis sólidos | R$ 0,25 |
Moega portátil - funil | R$ 0,10 |
Pesagem de granéis sólidos | R$ 0,25 |
Fertilizantes depositados no armazém | R$ 1,50 |
Foram armazenadas 27.000 toneladas no período e incorreram nos seguintes gastos adicionais:
Consumo de energia elétrica industrial para controle de umidade dos produtos estocados no armazém no período, no total de R$ 16.200,00;
Guarda portuário na vigilância dos produtos estocados no armazém no período, no montante de R$ 21.600,00; e
Serviços administrativos para gestão do trâmite aduaneiro no período, na quantia de R$ 7.800,00.
Com base nos dados disponíveis, o custo dos serviços prestados no período pelo custeio por absorção é de:
R$ 56.700,00.
R$ 72.900,00.
R$ 94.500,00.
R$ 102.300,00.
Associe os itens da esquerda com os itens da direita, e assinale a alternativa que indica a associação CORRETA.
( ) CUSTEIO ABC
( ) CUSTEIO POR ABSORÇÃO
( ) CUSTEIO VARIÁVEL
I- Consiste no cálculo do preço de venda, a partir do acréscimo de um percentual de despesas operacionais, mais proporções de lucro desejado ao custo total do produto.
II- Consiste em utilizar a margem de lucro, a partir da soma dos custos com as Despesas variáveis.
III- Consiste no custeio, a partir do cálculo separado dos custos por atividades, o que reduz rateios arbitrários dos custos indiretos, e permite uma melhor visualização dos custos, já que com o avanço da tecnologia e crescente demanda de mercado, houve uma aumento dos custos indiretos e uma maior diversificação de produtos.
I, II e III.
III, II e I.
III, I e II.
II, I e III.
I, III e II.
O método de custeio que consiste em atribuir os custos a atividades e, em seguida, a produtos e serviços, por meio de direcionadores de custos, com base no consumo de atividades durante o processo é o método
RKW.
padrão.
variável.
ABC.
direto.
A empresa Reguladora S.A. produz um único produto com os seguintes custos e despesas unitários para a produção de 20.000 unidades mensais:
− Matéria-prima: R$ 5,00
− Mão de obra direta: R$ 3,00
− Custos indiretos fixos: R$ 6,00
− Comissões sobre vendas: R$ 1,50
− Fretes sobre vendas: R$ 2,00
− Despesas administrativas fixas: R$ 1,30
As comissões sobre vendas e os fretes sobre vendas são variáveis. Sabendo que no mês de julho de 2016, não havia estoques iniciais e que a empresa produziu integralmente 20.000 unidades, das quais 17.000 foram vendidas, o valor do estoque final em 31/07/2016 apurado de acordo com Método de Custeio por Absorção foi, em reais,
42.000,00.
24.000,00.
34.500,00.
45.900,00.
56.400,00.
A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:
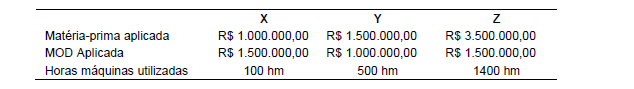
Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto



