







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O custo total da produção apurado pelo custeio por absorção é
R$ 235.000,00
R$ 290.000,00
R$ 385.000,00
R$ 400.000,00
R$ 405.000,00
Assinale abaixo a opção que contém uma assertiva verdadeira.
Custo fixo é o que independe do nível de atividade, mas que varia, em termos unitários, na proporção inversa à variação da quantidade produzida.
Custeio Direto é o sistema de custeamento que consiste em reconhecer como custo dos produtos ou serviços vendidos somente os custos variáveis, enquanto os custos fixos seriam estocados na produção do período.
Custo variável é o que varia linearmente com o nível de atividade, sendo nulo ou igual a zero no ponto de equilíbrio.
Custeio por Absorção é o sistema de custeamento cuja característica básica consiste em separar os custos do período do custo do produto, no qual a avaliação recai apenas no custo dos produtos vendidos.
O ponto de equilíbrio corresponde ao nível mínimo de atividade da empresa em que suas receitas e os custos variáveis se equilibram.
Em oposição à modalidade de custeio por absorção, o custo variável ou direto leva em consideração, para custeamento dos produtos da empresa, apenas os gastos variáveis, eliminando-se, assim, a necessidade de rateios e, conseqüentemente, as distorções deles decorrentes.
Em relação à contabilidade de custos, é correto afirmar que:
Custo Direto: são os custos que dependem de cálculos, rateios ou estimativas para serem apropriados em diferentes produtos, portanto, são os custos que só são apropriados diretamente aos produtos. O parâmetro utilizado para as estimativas é chamado de base ou critério de rateio;
Custo Indireto: é um custo determinado da forma mais científica possível pela engenharia de produção da empresa, dentro de condições ideais de qualidade dos materiais, de eficiência da mão-de-obra, com o mínimo de desperdício de todos os insumos envolvidos;
Custo ABC: é uma metodologia que procura reduzir sensivelmente as distorções provocadas pelo rateio arbitrário dos custos indiretos;
Custeio Direto: significa a apropriação, aos produtos elaborados pela empresa, de todos os custos incorridos no processo de fabricação, quer estejam diretamente vinculados ao produto, quer se refiram à tarefa de produção em geral e só possam ser alocados aos bens fabricados indiretamente, isto é, mediante rateio;
Custeio por Absorção: é o método de avaliar os estoques de produtos atribuindo-se a eles apenas e tão somente os custos variáveis de fabricação, sendo os custos fixos descarregados diretamente como despesas do período.
É característico do Custeio Variável:
A forma de atribuição dos custos indiretos é feita por meio de rateios, o que complica e aumenta o trabalho administrativo, além de conferir um grau de subjetividade a esta atribuição.
Fixação do preço de venda mais real, pois engloba todos os custos da empresa nos custos unitários dos produtos.
Fornece mais instrumentos para o Controle Gerencial, mas não é aceito pelo Fisco.
Baseia-se nos Princípios Fundamentais de Contabilidade.
Demonstra índices de liquidez mais reais.
Uma empresa calcula os custos de seus produtos utilizando dois métodos: o método do custeio por absorção e o método do custeio variável. Os Estoques iniciais eram "zero", a produção do mês foi de 8.000 unidades totalmente acabadas, foram vendidas no mês 6.000 unidades. No fechamento do mês foram apurados os seguintes resultados líquidos finais: Lucro de R$ 348.750,00 no custeio por absorção, e lucro de R$ 345.000,00 no custeio variável. Para atingir esses valores de resultado, a empresa manteve os custos variáveis correspondentes a 40% do preço de venda praticado. Desse modo, os valores correspondentes ao preço de venda unitário, aos custos variáveis unitários e aos custos fixos totais foram, respectivamente, em R$,
Caso a empresa adote o custeio variável, com a existência de estoque final de produtos acabados, o lucro líquido será inferior ao lucro obtido pelo sistema por absorção, considerando que as demais variáveis continuem idênticas.
O custeio por absorção ideal difere do custeio por absorção integral porque aquele considera a alocação dos custos indiretos conforme as atividades consumidas e seus recursos utilizados e este considera apenas o rateio simples.
Os sistemas de custeio constituem técnicas específicas para a apuração dos custos dos produtos fabricados/vendidos. Ao comparar os resultados obtidos pelos sistemas de custeio, é possível constatar que o resultado obtido, tanto para os custos unitários quanto para o resultado líquido, sempre serão distintos, o que reforça a independência dos modelos.
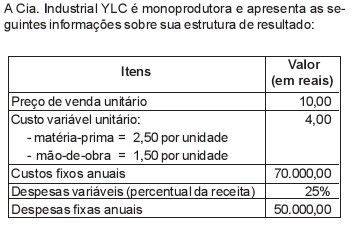
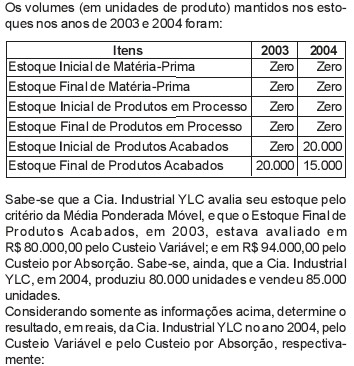
160.000,00; 174.000,00
160.000,00; 176.100,00
160.000,00; 177.500,00
177.500,00; 160.000,
177.500,00; 176.100,00
Para o custeio por absorção, a empresa deverá registrar todos os custos e despesas fixas e alocá-los ao resultado de acordo com a proporção de produtos comercializados. Além de alocar os custos fixos proporcionalmente, a empresa deverá apurar o percentual de custos variáveis de cada produto, apropriando assim apenas os custos variáveis indiretos ao produto.
O custeio variável considera todos os custos e despesas fixas para a determinação do ponto de equilíbrio contábil. A adoção do sistema de custeio variável está relacionada, exclusivamente, a fins gerenciais.
O custeio por absorção é aceito pela legislação societária. A apuração do custo dos produtos vendidos considera a apropriação proporcional dos custos fixos ao produto final.
O fundamento lógico do critério de rateio baseado em atividades ou transações reside no pressuposto de que os itens mais significativos das despesas de fabricação estão correlacionados com o volume de atividades.
Uma certa empresa industrial atinge o ponto de equilíbrio contábil quando produz 10.000 unidades do único produto que fabrica. Sabendo-se que em determinado período produziu 12.000 unidades e vendeu 9.000 unidades desse produto e que não havia estoque inicial, como conseqüência da aplicação dos métodos de custeamento dos produtos, pode-se afirmar que:
apresentará lucro se adotar o método de custeamento por absorção.
apresentará lucro se adotar o método de custeamento variável
apresentará lucro se adotar qualquer um desses dois métodos.
apresentará prejuízo se adotar qualquer um desses dois métodos.
O custeio por absorção considera custos e despesas fixas integralmente, na elaboração da demonstração do resultado do exercício.
O custeio com base em atividades fornece medidas mais detalhadas de custos do que métodos de rateio global ou departamental, mas exige maior volume de trabalho de registro de dados.
O custeio por absorção é o único aceito pela auditoria externa e pelo imposto de renda, porque atende aos princípios da realização da receita, da competência e da confrontação.
No custeio por absorção, de conformidade com o princípio da competência, todos os gastos efetuados com a produção no período devem ser incorporados ao valor dos estoques.
Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.



