







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos CUSTOS, relacione a primeira coluna com a segunda e marque a alternativa com a sequência correta.
(1) Custo fixo
(2) Custo variável
(3) Custo direto
(4) Custo indireto
(5) Custos de transformação
( ) São aqueles apropriados aos produtos fabricados mediante rateios ou estimativas, por não poderem ser identificados de forma precisa na composição dos custos dos produtos.
( ) São aqueles que podem ser apropriados diretamente aos produtos fabricados, porque há uma medida objetiva de seu consumo nesta fabricação.
( ) São aqueles cujos valores totais permanecem inalterados, independentemente do volume de produção da empresa.
( ) Incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão-de-obra direta. Também incluem a alocação sistemática de custos indiretos de produção, fixos e variáveis, que sejam incorridos para transformar os materiais em produtos acabados.
( ) São aqueles cujos valores totais são alterados em função do volume de produção da empresa.
1,2,3,4,5
5,4,3,1,2
4,3,1,5,2
3,2,1,5,4
2,1,3,5,4
As empresas devem manter um sistema eficiente para apuração dos custos de suas vendas, tanto produtos quanto serviços, visando uma apuração mais precisa do lucro bruto obtido em cada operação. Analise as afirmativas abaixo que tratam dos métodos de custeio mais utilizados pelas companhias:
I - O método do custeio por absorção consiste em alocar aos produtos ou serviços todos os gastos envolvidos no processo produtivo ou na prestação dos serviços, englobando tanto os custos fixos como variáveis, sendo que estes últimos serão apurados mediante rateio.
II - O custeio ABC consiste em agregar aos produtos e serviços os custos baseado nas atividades da empresa e mediante a utilização de direcionadores para alocação dos custos indiretos, reduzindo as distorções provenientes dos rateios.
III - No método de custeio variável somente serão alocados aos produtos e serviços os gastos que possuem variação diretamente ligada ao volume de produção, como matérias primas, energia elétrica e depreciação linear.
Estão corretas as afirmativas:
Apenas as afirmativas I e II.
Apenas as afirmativas I e III.
Apenas as afirmativas II e III.
Todas as afirmativas estão corretas.
O Total dos Custos de Produção que integrarão o custo dos produtos da Cia Liberal, no período X1, é:
R$ 650.000,00.
R$ 710.000,00.
R$ 760.000,00.
R$ 790.000,00.
R$ 835.000,00.
Em relação ao Total de Custos de Produção da Cia Liberal, no período de X1, qual o montante que representa os Custos Indiretos?
R$ 155.000,00.
R$ 165.000,00.
R$ 195.000,00.
R$ 215.000,00.
R$ 225.000,00.
Os custos que independem do volume de produção e venda, representando a capacidade instalada que uma empresa possui para produzir e vender bens, serviços e mercadorias, são os
marginais.
estruturais fixos.
semi fixos.
semi variáveis.
variáveis.
________________________, é o sistema de custeio em que o objeto de custo são massas de unidades idênticas ou similares, de um produto ou serviço.
Sistema de Custeio Híbrido.
Sistema de Custeio por Processo.
Sistema de Custeio Operacional.
Sistema de Custeio por Ordem de Serviço.
Considere as afirmativas abaixo relacionadas ao Sistemas de Custeio:
I- No sistema de Custeio por Ordem de Produção são feitos para serem estocados e depois colocar à disposição do mercado de clientes.
II- O Sistema de Custeio por Ordem de Produção é empregado quando uma empresa utiliza uma produção em massa de um produto.
III- No Sistema de custeio por processo, o principal documento é o relatório, indicando os custos de produção acabada e os custos de produção em andamento.
IV- No sistema de custeio por Ordem de produção os custos são preferencialmente acumulados por departamento.
V- Construção civil, indústria de autopeças, indústria naval são alguns dos exemplos de empresas que utilizam o sistema de Custeio por Ordem de Produção.
Marque a alternativa que apresenta apenas afirmativas FALSAS
I, II e III
II, III e IV
I, IV e V
I, II e IV
I, III e V
No que se refere ao método de Custeio Baseado em Atividades (ABC), assinale a alternativa correta.
Uma das principais críticas ao referido método corresponde ao elevado grau de subjetividade na definição do critério de rateio dos custos indiretos.
Na comparação com o Custeio por Absorção, o método ABC apresenta um melhor resultado quando aplicado aos custos diretos.
Esse método atribui diretamente os custos indiretos de produção aos produtos, sem necessidade de departamentalização.
Nele, os custos indiretos de produção alocados para cada departamento são atribuídos aos produtos por meio dos direcionadores de custos de atividades.
O uso dos direcionadores de atividades, embora muito utilizado no Custeio por Absorção, não é recomendado na aplicação do ABC em razão do alto grau de discricionariedade na respectiva definição.
A Empresa Industrial Laranja produz três tipos de produtos: X, Y e Z. A empresa possui alguns controles de consumo para poder atribuir diretamente determinados custos aos seus produtos, porém alguns custos de produção ainda são considerados custos indiretos de produção. A seguir é apresentada uma planilha de custos. Com base nesses dados, e utilizando o Método de Custeio Absorção, calcule o custo total de cada produto utilizando o custo com Energia Elétrica como base de rateio para os custos indiretos.
Custos | Diretos | Indiretos | Total | ||
Produto X | Produto Y | Produto Z | |||
Matéria-prima | 30.000 | 50.000 | 70.000 | - | 150.000 |
Mão-de-obra | 12.000 | 40.000 | 17.000 | - | 69.000 |
Energia elétrica | 15.000 | 5.000 | 5.000 | - | 25.000 |
Depreciação | - | - | - | 40.000 | 40.000 |
Insumos Diversos | - | - | - | 30.000 | 30.000 |
Aluguel | - | - | - | 100.000 | 100.000 |
Manutenção | - | - | - | 15.000 | 15.000 |
Total | 57.000 | 95.000 | 91.000 | 185.000 | 428.000 |
Assinale a alternativa que apresenta o valor dos Custos Totais de cada Produto:
Produto X = R$ 57.000; Produto Y = R$ 95.000; Produto Z = R$ 185.000.
Produto X = R$ 256.800; Produto Y = R$ 85.600; Produto Z = R$ 85.600.
Produto X = R$ 111.000; Produto Y = R$ 37.000; Produto Z = R$ 37.000.
Produto X = R$ 118.666; Produto Y = R$ 156.666; Produto Z = R$ 152.666.
Produto X = R$ 168.000; Produto Y = R$ 132.000; Produto Z = R$ 128.000.
O método de custeio observado pelas Auditorias Externas e, no Brasil, utilizado obrigatoriamente com pequenas exceções é o
método de custeio por Absorção.
método de custeio ABC.
método de custeio Variável/Direto.
método de custeio Pleno.
Considere as informações da Cia. Alfa, referentes ao mês de dezembro de 2014:
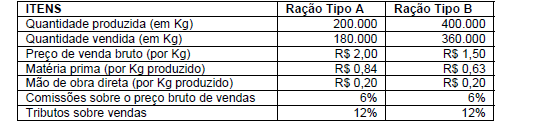
No início do mês de dezembro de 2014 não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Os custos fixos indiretos e as despesas fixas indiretas mensais são, respectivamente, R$ 20.000,00 e R$ 10.000,00.
Considerando que a empresa utiliza como critério de rateio o custo total de matéria prima, os valores dos estoques finais de ração tipo A e de ração tipo B em 31/12/2014, pelo método de custeio por absorção são, respectivamente, em reais,
O Departamento de Custos de uma sociedade industrial apresentou os seguintes dados:
-
I) Referentes à produção do período:
-
Produto 1 | Produto 2 | Total | |
Produção(unidades) | 10.000 | 200 | 10.200 |
Custo Direto(por unidade) | R$15,00 | R$10,00 | |
Custo Direto Total | R$150.000,00 | R$2.000,00 | R$152.000,00 |
Custo Indireto de Fabricação | R$223.400,00 | ||
Número de lotes recebidos e produzidos | 50 | 30 | 80 |
Quantidade de ordens de produção | 16 | 4 | 20 |
Horas-máquina para operação do equipamento | 900 | 400 | 1.300 |
-
II) Referentes à distribuição dos Custos Indiretos de Fabricação:
-
Gasto | Valor | Direcionador de custo |
Recebimento e Movimentação de Material | R$72.400,00 | Número de lotes recebidos e produzidos |
Planejamento e Controle de Produção | R$47.000,00 | Quantidade de ordens de produção |
Operação do Equipamento | R$104.000,00 | Horas-máquina para operação do equipamento |
Total | R$223.400,00 |
-
Considerando que a empresa adota o Custeio Baseado em Atividades, o custo de produção do produto 1 é de:
R$284.040,00
R$289.625,00.
R$304.850,00.
R$328.720,00.
Na fixação do preço com base no custeio variável:
O preço de venda é igual ao custo fixo + margem de lucro;
O preço de venda é igual ao custo variável + margem de lucro;
O preço de venda é igual ao custo total de produção + o acréscimo percentual para margem de lucro;
O preço de venda é igual a gastos variáveis + gastos fixos;
O preço de venda é igual a lucro bruto + gastos.
Com relação à Contabilidade de Custos, segundo Eliseu Martins (2010), assinale a opção INCORRETA.
Para utilizar o Custeio Baseado em Atividades (ABC), é necessária a definição das atividades relevantes dentro dos departamentos, bem como dos direcionadores de custos de recursos que irão alocar os diversos custos incorridos às atividades.
O uso da taxa de aplicação de custos indiretos de produção produzirá consequências por causa dos erros de previsão de duas espécies: no volume de produção e no próprio valor monetário dos custos.
A teoria das restrições trata da identificação de gargalos dos sistemas produtivos com o objetivo de otimizar a produção nesses pontos e, assim, maximizar o lucro da empresa.
O fundamental na análise das variações dos Custos Indiretos de Produção é a localização da razão das diferenças. Na variação de eficiência, pode-se ter tido um problema de mercado, incontrolável pela empresa, ou uma falha no departamento de vendas, sanável com medidas adequadas.
A empresa tem controle de seus custos e despesas quando conhece os que estão sendo incorridos, verifica se estão dentro do que era esperado, analisa as divergências e toma medidas para correção de tais desvios.
Situação hipotética: A empresa Alfa desenvolve soluções de tecnologia da informação e, para atender a demanda de um cliente, subcontratou serviços da empresa Beta. O pagamento da empresa Alfa para a empresa Beta foi realizado em três parcelas. Assertiva: Nessa situação, ocorreu desembolso, em função dos pagamentos, e investimento, considerando-se os benefícios atribuíveis a futuros períodos.
Certo
Errado



