







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O método de custeio por absorção é caracterizado pelo fato de que
todos os desembolsos que contribuem diretamente para a formação para a geração de produtos, fixos ou variáveis, são contabilizados no custo do produto vendido.
todos os desembolsos que contribuem ou não para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas desembolsos fixos que contribuem diretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas os desembolsos variáveis que contribuem diretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
apenas os desembolsos que contribuem indiretamente para a formação para a geração de produtos são contabilizados no custo do produto vendido.
Considerando o sistema de custeio variável, define-se margem de contribuição unitária do produto como
a diferença entre o preço de venda líquido e os custos diretos variáveis.
o percentual dos custos fixos totais sobre o preço de venda líquido, ponderado pelo valor agregado ao produto.
o percentual do custo dos produtos vendidos sobre a receita bruta.
a diferença entre a receita líquida e os custos fixos totais, dividida pelo volume de vendas.
a capacidade da empresa em produzir diferentes produtos conforme a sazonalidade de consumo.
Considerando o quadro acima, e que a indústria em questão fábrica apenas um tipo de produto, considerando também que o método de custeio utilizado é o de absorção, determine o custo unitário de cada produto.
9,65
8,8
15
13,3
Conforme o método de custeio com base em atividade (ABC), o custo indireto apropriado da atividade de cortar e costurar bermudas, nesse caso hipotético, é de:
R$ 8.000.
R$ 10.000.
R$ 12.000.
R$ 15.000.
R$ 20.000.
Qual é o método de custeio derivado da aplicação dos Princípios Fundamentais de Contabilidade. Consiste na apropriação de todos os custos (diretos e indiretos, fixos e variáveis) causados pelo uso de recursos da produção aos bens elaborados, e só os de produção, isto dentro do ciclo operacional interno. Todos os gastos relativos ao esforço de fabricação são distribuídos para todos os produtos feitos:
Custeio por absorção.
Custeio padrão.
Custeio variável.
Custeio ABC.
Em qualquer empresa, é fundamental manter um orçamento equilibrado. Para isso, além de definir estratégias para que seus rendimentos cubram as necessidades do negócio, os gestores devem conhecer bem as finanças do empreendimento. Não é à toa que muitos utilizam os métodos de custeio para essa finalidade. Os Métodos de Custeio são as diferentes formas pelas quais uma empresa agrega os seus custos de produção ao preço de venda. Qual, das seguintes alternativas, melhor define o sistema de custeio em que se verificam todos os custos envolvidos na produção de bens ou serviços, sejam eles fixos ou variáveis?
Custeio Direto
Custeio Padrão
Custeio variável
Custeio por absorção
Segundo Martins (2010), a forma de trabalho e a conveniência administrativa são os fatores determinantes na seleção do tipo de custeio. Com relação às características do Custeio por Ordem e por Processo, assinale a opção INCORRETA.
O custeio por processo é utilizado quando a empresa produz produtos homogêneos em escala.
Na produção contínua, os custos são acumulados em conta específica para cada ordem ou encomenda.
Na produção por ordem, os custos são acumulados em contas de custos de produção do período, que são encerradas somente quando os produtos ficam prontos.
Na produção por processo, quando a empresa tem produtos em elaboração, utiliza-se o equivalente de produção para apurar o custo médio por unidade.
O custeio por ordem é utilizado por empresas que fabricam produtos diferenciados sob encomenda.
A empresa Etagama fabrica e vende dois produtos: Eta e Gama. Seguem algumas informações sobre cada produto em X1:
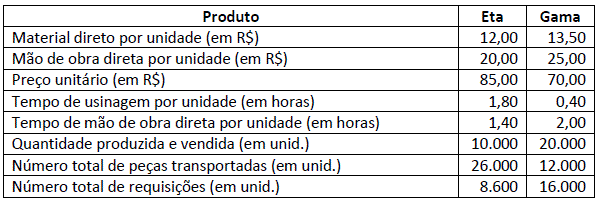
Sabe-se que a empresa incorreu nos seguintes custos indiretos em X1:
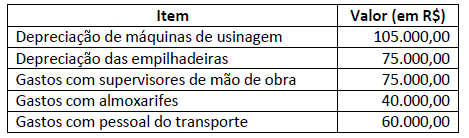
Recentemente, a empresa Etagama implementou um projeto piloto do Custeio Baseado em Atividades (ABC) em sua fábrica. Ao analisar o seu processo produtivo, a empresa identificou quatro atividades, quais sejam:
Com base apenas nessas informações, é INCORRETO afirmar que, em X1:
Pelo custeio ABC, o custo total do produto Eta seria superior a R$ 500.000,00.
Pelo custeio ABC, o custo total do produto Gama seria superior a R$ 900.000,00.
Pelo custeio ABC, o valor dos custos indiretos alocados ao produto Eta seria superior a R$ 200.000,00.
Pelo custeio ABC, o valor dos custos indiretos alocados ao produto Gama seria superior a R$ 150.000,00.
Com relação ao processo de compras, as despesas adicionais que surgem ao se realizar uma aquisição e que não são facilmente quantificáveis, são chamadas de:
custos estéreis.
licitações.
compras indiretas.
custos emergenciais.
compras diretas.
Considerando os conceitos básicos de custo, assinale a alternativa que contenha exemplos de métodos de custeio.
ABC (por atividade) e valor justo.
Média ponderada móvel e valor corrente.
Variável e rateado.
Padrão e Absorção.
Absorção e margem direta.
Sobre os tipos de custeio, considere:
I. A diferença básica entre o método de Custeio por Absorção e o método de Custeio Direto está em como esses métodos tratam dos custos fixos.
II. No Custeio por Absorção todos os custos de produção, sejam eles diretos ou indiretos, fixos ou variáveis, são incluídos no custo do produto para fins de custeio dos produtos vendidos e dos produtos que permanecem nos estoques.
III. O método de Custeio Direto é derivado da aplicação direta dos princípios fundamentais de contabilidade, pois está de acordo com o regime de competência e confrontação de receitas e despesas, ou seja, é considerado como custo do período todos os custos de produção referentes aos produtos que foram vendidos no período.
IV. Empresas que possuem produção contínua devem adotar o sistema de Custeio por Ordem, ao passo que as empresas que possuem produção intermitente devem adotar o sistema de Custeio por Processo.
V. O sistema de custos denominado ABC permite um controle mais efetivo dos gastos, e os custos indiretos não são tratados mais por atividade, mas, sim, por produtos.
Está correto o que consta APENAS de
I e II.
I, II e III.
III, IV e V.
II, IV e V.
I, III e V.
A tabela a seguir mostra dados referentes a uma indústria que comercializa apenas unidades inteiras.
preço de venda unitário | R$ 70 |
custo variável unitário | R$ 30 |
gastos fixos | R$ 60.000 |
tributos sobre faturamento | 10% |
produção mensal | 3.000 unidades |
Considerando-se o custeio variável e a análise custo versus volume versus lucro, é correto afirmar que
a margem de contribuição unitária é de R$ 13.
o custo variável será reduzido para R$ 40, caso a produção aumente para 6.000 unidades.
uma variação favorável de R$ 5 nos custos variáveis unitários deverá fazer que a empresa comece a auferir lucro, antes dos tributos sobre lucro, com faturamento bruto de R$ 110.530.
um aumento nos gastos fixos na ordem de 20% levará a empresa a vender, pelo menos, 2.100 unidades de produto para cobrir todos os custos.
o ponto de equilíbrio contábil será de 1.300 unidades, caso a indústria consiga uma isenção tributária.
A indústria Só Batuque, para produzir seu único produto, incorreu nos seguintes gastos:
-
Custos fixos: R$ 175.000,00
Custos variáveis:
Matéria-prima: R$ 12,00/unidade
Mão de obra direta: R$ 3,00/unidade
Despesas fixas: R$ 25.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 5% do preço de venda
-
Informações adicionais:
Preço de venda: R$ 80,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
-
Com base nestas informações e sabendo que a empresa deseja obter um lucro de R$ 100.000,00 e que adota o custeio por absorção, o ponto de equilíbrio econômico da indústria Só Batuque, em unidades, é
6.000.
4.000.
3.500.
5.660.
5.500.
As principais vantagens do sistema de custos por processos são as descritas abaixo, EXCETO:
Manutenção simples com um pequeno número de registros.
Baixo custo de manutenção operacional.
Fácil implantação, podendo ser usado perfeitamente para o planejamento e o controle das atividades da empresa.
Acumulação dos custos dos processos produtivos, das unidades produtivas ou dos departamentos.
Os custos são apurados uma única vez, no encerramento de cada período contábil.
A Companhia Industrial Angostura apresentou os seguintes gastos efetuados no mês de abril de 2019, em R$:
• Custo de aquisição de matéria-prima, inclusive impostos 370.000,00
• Impostos recuperáveis sobre a aquisição da matéria prima 90.000,00
• Fretes pagos pelo comprador para transporte da citada matéria-prima até a fábrica 20.000,00
• Gastos com pessoal da área administrativa 290.000,00
• Gastos com mão de obra direta, inclusive encargos sociais 420.000,00
• Gastos com depreciação das máquinas da fábrica 170.000,00
• Gastos com comissão de vendedores 70.000,00
• Outros custos indiretos de fabricação 520.000,00
• Gasto com frete da venda dos produtos acabados 30.000,00
• Depreciação de veículos utilizados na entrega de produtos vendidos 150.000,00
Nesse mês, o estoque final de matérias-primas aumentou R$ 60.000,00 em relação ao estoque inicial, o estoque final de produtos em elaboração aumentou R$ 40.000,00 em relação ao inicial e o de produtos acabados diminuiu R$ 50.000,00 em relação ao inicial. O Custo dos Produtos Vendidos, apurado pelo custeio por absorção, foi, em R$, de
O custeio por absorção e o custeio direto ou variável, são basicamente os dois métodos que se utiliza para o custeamento da produção. A diferença entre eles está baseada no tratamento dado aos custos chamados de fixos. A partir das informações disponibilizadas, a alternativa que apresenta uma informação aderente ao conceito apresentado é:
Produção 600 unidades de X. |
Venda de 400 unidades de X |
Preço de venda R$ 150,00 p/unidade |
Custo variável unitário R$ 30,00 |
Custos Fixos R$ 21.000,00 |
Despesa unitária de venda R$ 3,00 |
Inexistência de Estoques iniciais. |
O custo unitário pelo método variável direto é de R$ 65,00.
O custo unitário pelo método absorção é de R$ 33,00.
O custo total de produção pelo método por absorção é de R$ 18.000,00.
O custo unitário pelo método absorção é de R$ 65,00.
O custo total de produção pelo método direto ou variável é de R$ 40.800,00
O método de custeamento cuja aplicação na apuração de custos da empresa é fundamental para a RFB – Receita Federal do Brasil denomina-se :
Absorção.
Direto.
Variável.
Padrão.
Atividade.
A indústria de agendas Santa Cruz produz apenas um modelo de agenda e incorreu nos seguintes gastos durante o mês de fevereiro de 2017.
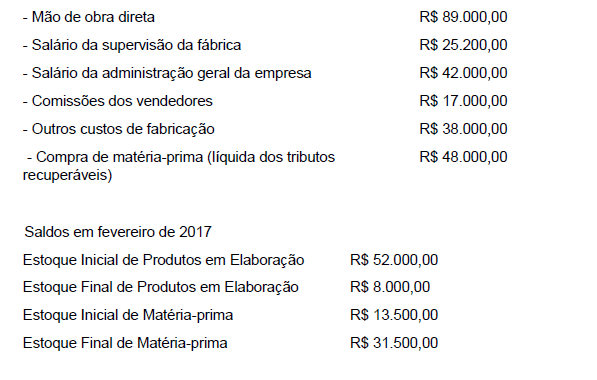
Com base nessas informações, é correto afirmar que o Custo da Produção Acabada em fevereiro de 2017, pelo Método de Custeio por Absorção, foi de
No método de custeio denominado por Atividades (ABC) os custos são inicialmente atribuídos a atividades e depois aos produtos de acordo com seus respectivos consumos por estes. Assinale a única alternativa, dentre as apresentadas abaixo, que não apresenta uma característica do Custeio por Atividades:
Confia exclusivamente em bases de alocação que são direcionadas pelo volume de produção.
Todos os custos de produção e os gastos fixos de administração e de vendas são considerados como sendo dos produtos.
O comportamento dos custos deve ser observado, também, em relação a outros fatores que não só o volume de produção dos produtosfim da empresa.
Podem existir custos e despesas que não são rastreáveis ou identificáveis com as atividades ou entidades finais objeto de custeio.
Se sobressai especialmente em empresas com custos fixos elevados.



