







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se separar os custos de materiais diretos em preço e quantidade para fins de cálculo da variação observada entre o custo real e o custo padrão, a empresa industrial será capaz de apurar quanto da responsabilidade pelas variações observadas seria devida à área de compras e quanto caberia à área de produção.
Certo
Errado
Nas situações em que o volume de produção se apresenta maior que o volume de vendas, o lucro líquido apurado com base no custeio por absorção costuma ser menor do que o lucro líquido apurado com base no custeio variável.
Certo
Errado
Considere que o cartão de custo padrão de uma empresa aponte um consumo de 0,6 quilo de matéria-prima por unidade produzida, ao custo de R$ 8 por quilo. Considere, ainda, que essa empresa tenha produzido 35 mil unidades de seu produto e que, para isso, ela tenha utilizado 22,5 mil quilos de matéria-prima, adquiridos por R$ 171 mil. Nessas condições, a variação de preço de matéria-prima verificada foi igual a 5% do padrão.
Certo
Errado
A Berlu é uma empresa que produz caixas. Ao contador sênior da empresa foi solicitada a estimativa do resultado operacional para 2021, considerando os mesmos dados do ano anterior (2020). O nível de utilização da capacidade do orçamento geral dos custos indiretos fixos é de 90.000 unidades (900 horas x 100 unidades por hora). Sabe-se que a empresa distribui a variação no volume de produção para o custo de produtos vendidos. Os dados a seguir são para 0 ano findo em 31 de dezembro de 2021:
• Estoque Inicial de 1º de janeiro de 2021 = 5.000 unidades;
• Estoque Final em 31 de dezembro de 2021 = 15.000 unidades;
• Vendas de 2021 = 70.000 unidades;
• Preço de venda = R$ 15,00;
• Custo Variável por Unidade, incluindo materiais diretos= R$ 4,00 por unidade;
• Despesa Variável por unidade vendida = R$ 1,00 por unidade vendida;
• Custos Indiretos Fixos = R$ 270.000,00;
• Horas-máquina do Nível do Denominador= 900 horas;
• Taxa-Padrão de Produção = 100 unidades por hora-máquina; e,
• Despesas Fixas = R$ 50.000,00.
Considere que os custos-padrão por unidade sejam os mesmos para unidades no estoque inicial e unidades produzidas durante o ano, e, ainda, que não há variações no preço, no dispêndio ou na eficiência. O resultado operacional antes do imposto de renda pelo sistema de custeio por absorção será de:
R$ 390.000,00
R$ 410.000,00
R$ 530.000,00
R$ 720.000,00
Considere os dados a seguir para responder às questões de números 36 e 38.
Observe algumas informações de custos de uma determinada entidade industrial:
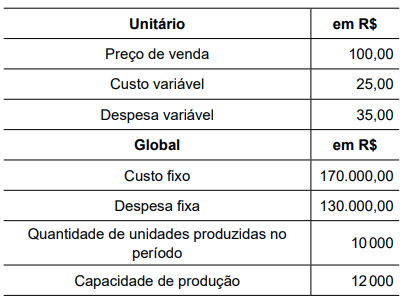
Os custos unitários pelo custeio por absorção e pelo custeio variável são, respectivamente, em R$:
25,00 e 42,00.
25,00 e 60,00.
30,00 e 60,00.
42,00 e 25,00.
60,00 e 25,00.
Como relação ao Custeio Baseado em Atividades, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) Tem como objetivo a alocação racional dos gastos indiretos aos bens e serviços produzidos, proporcionando um controle mais apurado dos gastos da empresa e melhor suporte nas decisões gerenciais.
( ) Pode ser utilizado na área de produção e não deve ser utilizado nas áreas administrativas e comerciais da entidade, em função das atividades desempenhadas.
( ) Na sua aplicação, os valores dos recursos consumidos são alocados aos produtos por meio de direcionadores de custos em um primeiro momento, e às atividades que consomem os recursos, em um segundo momento.
As afirmativas são, na ordem apresentada, respectivamente,
V – V – V.
V – V – F.
V – F – V.
V – F – F.
F – F – F.
O custeamento..................................atende à necessidade dos empresários, no sentido de gerenciar a performance dos seus negócios. Por outro lado, o custeamento ............................atende as necessidades para a escrituração contábil e tributária.
Os termos que completam corretamente as colunas acima são, respectivamente:
direto / por absorção.
ABC / direto.
por absorção / direto.
direto / ABC.
por processo / por ordem.
No método de custeio baseado em atividades (ABC), os fatores que geram ou influenciam o nível dos recursos consumidos ou gastos de uma atividade ou de um objeto de custeio, sendo, instrumentos de rastreamento e de quantificação dos gastos das atividades que se deseja custear são denominados:
Objetos de custeio.
Custos diretos
Direcionadores de custo
Custos indiretos
Qual é o tipo de custeio que faz debitar ao custo dos produtos todos os custos da área de fabricação sejam esses custos definidos como custos diretos ou indiretos, fixos ou variáveis, de estrutura ou operacionais.
Custeio padrão.
Custeio por atividades.
Custeio por absorção.
Custeio variável.
Considere que uma empresa fabricante de um único produto, com despesas variáveis de R$ 2 por unidade vendida e sem estoques iniciais, tenha incorrido em custos de produção variáveis de R$ 10 por unidade e em custos fixos totais de R$ 20 mil para produzir 10 mil unidades de seu único produto. Considere, ainda, que 80% dessa produção tenha sido vendida pelo preço de R$ 60. Nessa situação, a empresa atingiu um índice de margem de contribuição inferior a 60%.
Certo
Errado
O sistema de custeio variável oferece muitas informações úteis e relevantes para a tomada de decisão. Adotando este sistema, observou-se, em uma empresa, que a quantidade que iguala o custo total à receita total é de 300 unidades. O custo total (incluindo o custo fixo) para a referida quantidade equivale a R$ 600.000,00. O preço de venda representa uma margem de 60% sobre o custo variável unitário. Não há despesas fixas e variáveis. Considerando o sistema de custeio variável e o mesmo valor para o custo fixo, o resultado operacional antes do imposto de renda para a venda de 500 unidades será de:
R$ 150.000,00
R$ 375.000,00
R$ 500.000,00
R$ 600.000,00
Uma empresa industrial, responsável pela fabricação de produtos de natureza distinta, remunera os seus operários com base na quantidade de peças produzidas, o que lhe permite identificar a parcela do valor da remuneração de mão de obra que pode ser apropriada a cada um dos produtos fabricados. Nessa situação, a remuneração dos operários da fábrica representa um custo direto e variável para essa empresa industrial.
Certo
Errado
O método do custo específico é indicado para revendedoras de automóveis sempre que seja possível determinar o valor de aquisição de cada unidade em estoque.
Certo
Errado
O sistema de custeio industrial em que todos os custos e despesas fixos são transferidos para o resultado do exercício, independentemente do volume de vendas, é o sistema de custeio
por Absorção.
RKW.
Departamentalizado.
Variável.
Padrão.
Em seu segundo estágio, o custeio ABC atribui custos de insumos às atividades.
Certo
Errado
Se optar pelo método de custeio por absorção, o gestor deverá, na produção de serviços da secretaria, apropriar todos os custos diretos, como aluguel e salários, e os indiretos, como água, energia elétrica e material de consumo e de limpeza.
Avalie o que se afirma sobre os diferentes métodos de custeio.
I. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo.
II. O custeio por atividade leva em consideração as preparações de contas para o processo e a sequência cronológica de gastos, o que o distingue dos demais métodos.
III. O custeio variável necessita de uma classificação de tipo de custo por parte da empresa, para a devida apropriação, o que contribui para a obtenção do custo unitário por peça.
IV. O custeio integral deriva da contabilidade de operações e bens patrimoniais, incorporando todos os custos relacionados com um ciclo financeiro interno apurado na função tempo.
Está correto apenas o que se afirma em
I e III.
I e IV.
II e III.
II e IV.
Na estrutura básica de um sistema de custeamento, são reconhecidos os seguintes elementos: sistema de acumulação de custos; sistema de custeio e modalidade de custeio:
-
I. Antes de decidir quanto ao sistema ou à modalidade de custeio a ser adotada, a empresa deverá escolher o seu sistema de acumulação de custos, orientando-se, estritamente, pelo sistema produtivo da empresa;
II. O custeio variável implica, naturalmente, a utilização de rateios;
III. O sistema de custeio baseado em custos históricos ou atuais pode ser definido como um sistema no qual os custos são registrados tais como ocorrem. Em consequência disso, nesse sistema, os custos só são determinados após o término da fabricação do produto ou da prestação do serviço da empresa;
IV. A principal vantagem do custeio variável é que é aceito, perante a legislação do Imposto de Renda.
-
Sabendo que (V) significa Verdadeiro e (F) significa Falso, assinale a alternativa que possui a sequência correta:
V – F – V – F.
F – V – V – F.
F – V – F – V.
V – F – F – V.
No que diz respeito à tributação do imposto de renda e da contribuição social para as pessoas jurídicas, a Receita Federal do Brasil – RFB, só admite a utilização de determinado sistema de custeamento. Identifique-o nas alternativas disponibilizadas:
Variável.
Direto.
Absorção.
Baseado em atividades.
Padrão.



