







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa de confecção mantém a seguinte estrutura de custo, destinada à fabricação de seu único produto.
- Unidades produzidas durante o ano: 8.000.
- Materiais diretos: R$ 4,00 por unidade.
- Mão de obra direta: R$ 6,00 por unidade.
- Custo indireto variável de fabricação: R$ 3,00 por unidade.
- Despesas variáveis: R$ 2,00 por unidade.
- Custos indiretos fixos anuais: R$ 50.000,00.
- Despesas fixas anuais: R$ 15.000,00.
Considerando a situação hipotética apresentada, é CORRETO afirmar que o valor do custo unitário do produto, pelo método do custeio variável, será igual a:
R$ 13,00.
R$ 9,00.
R$ 15,00.
R$ 19,00.
R$ 23,00.
Pelo custeio variável, cada unidade produzida pela entidade custa R$ 27 a menos do que pelo custeio por absorção.
Certo
Errado
O método de custeio que realiza o rastreamento dos custos de todas as fases das operações executadas pelas empresas e através do qual os gestores verificam como as etapas influenciam no consumo dos recursos e na geração das receitas é chamado de custeio:
Padrão.
ABC.
Por absorção.
Variável.
De acordo com Crepaldi (2010), indique o conceito relacionado ao seguinte trecho: “Representa o valor associado à melhor alternativa não escolhida. Ao se tomar determinada escolha, deixa-se de lado as demais possibilidades, pois excludentes. O mais alto valor associado aos benefícios não escolhidos pode ser entendido como um custo da opção escolhida”:
Custo marginal.
Custo de oportunidade.
Custo primário.
Custo-padrão.
Gasto.
Uma fábrica de bebidas possui um custo de manutenção de máquinas e equipamentos que flutua mensalmente, dependendo do volume de produção. Sabe-se que, ao produzir 20.000 unidades, o gasto com manutenção é de R$ 8.000,00. Caso a produção aumente para 40.000 unidades, esse custo eleva-se para R$ 13.000,00. Considerando que o custo de manutenção nessa fábrica é classificado como semi variável, os valores corretos para o custo fixo (CF) e o custo variável unitário (CVunit), respectivamente, são:
CF = R$ 8.000,00 e CVunit = R$ 0,12.
CF = R$ 4.000,00 e CVunit = R$ 0,15.
CF = R$ 3.000,00 e CVunit = R$ 0,25.
CF = R$ 6.000,00 e CVunit = R$ 0,10.
No primeiro semestre de 2025, uma fábrica incorreu em R$ 800.000,00 em custos fixos e R$ 500.000,00 em custos variáveis.
A fábrica projetou um aumento de 20% na produção no segundo semestre, sem a necessidade da realização de novos investimentos ou de aumento na estrutura atual.
É esperado o seguinte comportamento dos custos totais no segundo semestre:
aumento dos custos fixos e variáveis.
aumento dos custos fixos e manutenção dos variáveis.
aumento dos custos fixos e diminuição dos variáveis.
aumento dos custos variáveis e manutenção dos fixos.
aumento dos custos variáveis e diminuição dos fixos.
A Empresa XYZ produz e vende 1.000 unidades de determinado produto a R$ 50,00 cada. Os custos são: Custo variável unitário: R$ 20,00 e Custos fixos totais: R$ 10.000,00. Pelo custeio variável, o lucro operacional é de
R$ 30.000,00.
R$ 35.000,00.
R$ 38.000,00.
R$ 20.000,00.
R$ 40.000,00.
Os custos totais de uma empresa podem ser divididos em custos fixos e variáveis. Custos fixos são aqueles que não mudam quando a empresa altera a quantidade produzida. Custos variáveis são aqueles que mudam quando a empresa altera a quantidade produzida. Analise as afirmações a seguir e assinale a opção correta.
I. Os custos de uma empresa refletem seu processo de produção. Para uma empresa típica, a inclinação da função de produção aumenta à medida que a quantidade de um insumo também aumenta, como resultado a curva de custo total da empresa torna-se menos inclinada à medida que a quantidade produzida aumenta.
II. O custo total dividido pela quantidade produzida é chamado custo total médio. Como o custo total é a soma dos custos fixos e variáveis, o custo total médio pode ser expresso como a soma do custo fixo médio e do custo variável médio.
III. O custo fixo médio é o custo fixo dividido pela quantidade produzida e o custo variável médio é o custo variável dividido pela quantidade produzida.
IV. Os custos de uma empresa muitas vezes dependem do horizonte de tempo que está sendo considerado. Mais especificamente, muitos custos são fixos no curto prazo, mas variáveis no longo prazo.
Como resultado, quando uma empresa muda seu nível de produção, o custo total médio pode aumentar mais no curto prazo do que no longo prazo. Estão corretas as opções:
Apenas as opções I e IV estão corretas.
Apenas as opções II, III e IV estão corretas.
Apenas a opção II está correta.
Apenas as opções I, II e III estão corretas.
No processo de alocação de recursos, investidores são constantemente desafiados a escolher entre diferentes alternativas de investimento, levando em conta critérios como risco, retorno, liquidez e horizonte temporal. A comparação entre ativos de renda variável, como ações — cujo desempenho está sujeito à volatilidade do mercado e à performance das empresas —, e ativos de renda fixa, como títulos públicos prefixados — com rentabilidade previamente acordada e risco soberano —, exige a análise criteriosa do perfil do investidor e das características econômicas de cada opção. Esse tipo de escolha envolve avaliar o custo de oportunidade, o nível de aversão ao risco e as expectativas de mercado, sendo essencial para uma estratégia financeira racional e eficiente.
Considerando que um investidor precise escolher entre um investimento em ações ou em um título pré-fixado do Tesouro Direto (com taxa de rentabilidade pré-definida no momento da aplicação), podemos classificar que esta análise corresponde?
Custo de oportunidade escondido/oculto.
Custo de oportunidade contábil.
Custo de oportunidade ambiental.
Custo de oportunidade aberto.
Considerando a classificação de gastos como fixos ou variáveis, os itens de gastos listados de I a V são corretamente classificados, respectivamente, como:
Fixo; fixo; fixo; fixo; e, fixo.
Fixo; fixo; fixo; fixo; e, variável.
Variável; variável; variável; variável; e, fixo.
Variável; variável; variável; variável; e, variável.
O custeio variável é um método que tem uma abordagem específica para tratamento de custos dentro da contabilidade de gestão. Assim, o que define o custeio variável é:
considera todos os custos como fixos, independente do volume de produção;
inclui tanto custos diretos quanto indiretos como variáveis na composição do custo do produto;
atribui apenas os custos variáveis aos produtos, tratando os custos fixos como despesas do período;
ignora os custos de produção na determinação do custo dos produtos vendidos;
rateia custos fixos de forma igual entre as unidades produzidas, independentemente da variação na produção.
Os custos variáveis são considerados como despesas operacionais, pois não estão diretamente ligados ao processo de produção, mas sim aos gastos administrativos e de manutenção.
Certo
Errado
Existe um método de custeio que consiste na apropriação de todos os custos de produção aos produtos e/ou serviços produzidos, sendo que a alocação dos custos indiretos é efetuada por meio do cálculo do(a)
custo padrão estimado
consumo de recursos
rateio de custos
despesa fixa
margem de contribuição
Referente aos métodos de custeio, utilizados para calcular o custo de produção dos produtos ou serviços, analise as seguintes assertivas:
I. Custeio variável ou direto: esse método aloca todos os custos diretos e indiretos de produção aos produtos.
II. Custeio por absorção, também conhecido como custeio integral: esse método só aloca os custos variáveis de produção aos produtos, enquanto os custos fixos são tratados como despesas do período.
III. Custeio baseado em atividades (ABC – Activity-Based Costing): esse método aloca os custos indiretos de forma mais precisa, identificando as atividades que consomem recursos e atribuindo esses custos aos produtos com base no uso dessas atividades.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Sobre o método de custeio, com base em Maher (2010), podemos afirmar que:
Quando utiliza o método de custeio departamental, a companhia estabelece um pool de custos e uma taxa geral para todos os departamentos.
O custeio baseado em atividades é um método de custeio em que os custos inicialmente são atribuídos às atividades e depois aos produtos.
O custeio baseado em atividades pode ajudar o marketing da empresa ao fornecer números que, embora com pouca precisão, podem ser utilizados em decisões da empresa.
A utilização do método do custeio departamental é indicada para o setor da produção já que fornece as melhores informações a respeito do custo de cada atividade.
A instalação do custeio baseado em atividades é mais fácil de implementar, pois não exige trabalho em equipe entre contabilidade, produção, marketing e a alta administração.
Segundo Eliseu Martins (2010): “é a unidade mínima de acumulação de Custos Indiretos. Mas não é necessariamente uma unidade administrativa, só ocorrendo quando coincide com o próprio departamento”. Trata-se do(a):
Unidade de Custos.
Centro de Custos.
Objeto de Custos.
Unidade Administrativa.
Unidade Operacional Exclusiva.
Uma fábrica de animais de pelúcia fabrica girafas e patos. A fábrica incorre nos seguintes custos diretos de fabricação por unidade:

Além disso, a fábrica incorre em custos indiretos de fabricação que são comuns aos dois produtos e rateados com base no total do gasto com a mão-de-obra direta, de R$6.000. Em janeiro de 2024, a fábrica produziu e vendeu 260 girafas e 280 patos, sendo que o preço unitário de cada animal de pelúcia é de R$200.
Considerando que a fábrica usa o custeio por absorção, assinale a opção que indica o custo unitário da girafa.
R$65,00.
R$74,00.
R$77,00.
R$85,54.
R$89,00.
A indústria XYZ iniciou suas atividades em julho de 2023 e apresentou os seguintes dados em 31/07/2023:
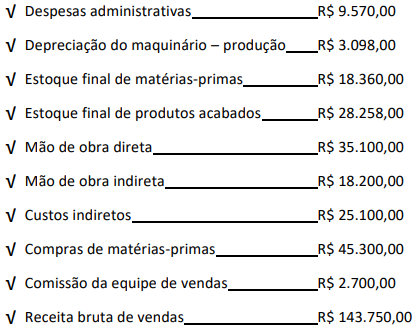
Levando-se em consideração que não havia outros saldos e utilizando o Método de Custeio por Absorção, a alternativa que apresenta o Custo dos Produtos Vendidos é:
R$ 26.940,00
R$ 108.438,00
R$ 62.040,00
R$ 15.368,00
R$ 80.180,00
Quanto aos custos aplicáveis ao Setor Público, César Augusto Tibúrcio Silva (2007, p. 36), refere que “o custo _____________ diz respeito à diferença de custos entre duas ou mais alternativas, conceito esse muito útil no processo decisório”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
padrão
direto
incremental
indireto
comparável
Em relação aos métodos de custeio e seus conceitos, assinale a alternativa que apresenta sua correta aplicação no campo do setor público.
O custo indireto representa o gasto que é identificado ou associado diretamente ao objeto de custo, diretamente proporcional à quantidade produzida ou ofertada.
O método de custeio variável tem como finalidade racionalizar a alocação dos gastos indiretos nos setores administrativos.
Os custos que variam de acordo com a oscilação da produção, independentemente se diretos ou indiretos, são apropriados para o produto no método de custeio variável.
O método de custeio por absorção tem por foco a alocação dos custos fixos, tanto os diretos como os indiretos, que são alocados por departamentalização.
O custeio baseado em atividades, ou ABC (Activity Based Costing), aloca os custos de forma direta e objetiva, sem arbitrariedades.



