




Questões de Concurso sobre Tipos de custeio


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
374 questões encontradas
Questões por página
20
Mais recentes
 

Uma companhia industrial fez as seguintes anotações, exclusivamente sobre a produção e venda de um dos modelos de sua linha, em dezembro/2017.
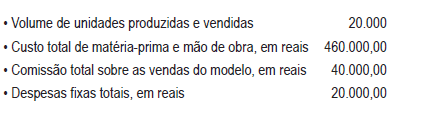
Imagem associada para resolução da questão

O departamento de custos da companhia informou que o custo unitário de produção, somente desse modelo, quando apurado pelo método de custeio por absorção, é 20% maior do que quando apurado pelo método do custeio variável.

Considerando somente as informações apresentadas pela companhia e os procedimentos técnico-conceituais da contabilidade de custos para apuração dos custos de produção, pelo custeio por absorção e variável, o total dos custos fixos diretos ou indiretos, em reais, na produção desse modelo é



A
72.000,00

B
92.000,00

C
100.000,00

D
104.000,00

E
112.000,00

Considere as seguintes afirmativas:

I. No método de Custeio Variável, os custos fixos são tratados como custos do período, indo diretamente para o resultado do exercício. Pelo método de Custeio Variável, obtém-se a margem de contribuição de cada produto.

II. No método de Custeio por Absorção, somente os custos integrarão o resultado do exercício, em razão de que esse método de custeio contempla como custo de fabricação todos os custos incorridos no processo de fabricação, sejam eles diretos ou indiretos.

III. O método de Custeio baseado em Atividades (ABC) se caracteriza pela atribuição dos custos diretos aos produtos por meio de atividades.

IV. O método de Custeio Direto é estruturado para atender as disposições legais quanto à apuração de resultados e à avaliação patrimonial.

Quais estão corretas?


A

Apenas I.


B

Apenas II.


C

Apenas I e II.


D

Apenas I e III.


E

Apenas III e IV.

Com base nas informações apresentadas, ao utilizar o método de custeio por absorção, sem considerar o estoque inicial e os impostos incidentes, o lucro operacional da empresa, ao final do período, é

A
R$ 60.000,00.

B
R$ 70.000,00.

C
R$ 80.000,00.

D
R$ 90.000,00.

E
R$ 100.000,00.

O sistema de custeamento, que consiste em considerar como custo de produção do período apenas os custos que variam de acordo com o volume de produção e que considera os custos fixos do período como despesas, é o que denominamos:


A

Custeamento Indireto.


B

Custeio por Absorção.


C

Custeio Variável.


D

Sistema ABC.


E

Sistema de Custo Padrão.

Assinale a opção correta, a respeito dos sistemas de apropriação de custos.

A
O custeio por absorção consiste no rateio dos custos diretos dos produtos fabricados.

B
No custeio por absorção, o valor destinado ao aluguel da fábrica é contabilizado como despesa do período.

C
No sistema de custeio conhecido por RKW, as despesas são separadas dos custos e somente os custos são rateados a todos os produtos fabricados.

D
O custo padrão é um sistema de custeio que idealiza o preço de venda de produtos acabados para maximizar os ganhos da entidade.

E
O custeio com base em atividades é um método que visa reduzir possíveis distorções decorrentes do rateio dos custos indiretos.

É correto afirmar que custeio direto por absorção, por atividades, pleno, RKW e variável são


A

sistemas de apropriação de gastos.


B

ferramentas determinantes para se ter uma contabilidade gerencial.


C

metodologias de avaliação de ativos.


D

métodos de custeio.


E

princípios contábeis geralmente aceitos, aplicáveis aos sistemas de custos.

No calculo do fator de normalização (aplainamento) da MOD foram considerados os seguintes dados: (a) número de horas MOD à disposição da empresa, no exercício: 2.100 e (b) remuneração total a uma taxa salarial unitária, aí incluídos os encargos e eventuais: R$ 4.095,00. Supondo que a MOD aplicada no mês "n" montou a R$ 20.000,00, em valores nominais, o valor aplainado será de:


A

R$ 39.000,00.


B

R$ 38.600,00.


C

R$ 39.200,00.


D

R$ 38.800,00.


E

R$ 39.100,00.

Com base no método de custeio por absorção, são custos do julgamento de uma ação trabalhista realizado em dezembro de 2016

A
material de consumo adquirido e que continuava estocado no final de dezembro de 2016.

B
despesa empenhada com a aquisição de equipamentos de informática.

C
gasto com as horas trabalhadas pelos juízes para o julgamento da ação.

D
serviços terceirizados inscritos em restos a pagar não processados em dezembro de 2016.

E
pagamento de restos a pagar referentes a materiais adquiridos e utilizados em 2015.
O custeio direto surgiu como alternativa para a apuração dos custos dos produtos fabricados, diante das dificuldades para a determinação dos custos quando se utiliza o custeio por absorção. Uma das características do custeio direto é alocar aos produtos/serviços

A
os custos de produção e todas as despesas incorridas no período.

B
os custos de produção e as despesas variáveis.

C
os custos fixos e variáveis de produção.

D
os custos que podem ser alocados sem, ou com pequena, margem de erro.

Custeio é a forma como os custos são apropriados aos produtos fabricados ou aos serviços prestados. Existem diferentes formas de custeio, como, por exemplo, a que está representada, esquematicamente, na figura abaixo:
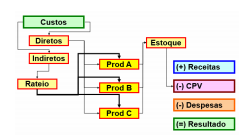
Imagem associada para resolução da questão

BRUNI, Adriano Leal; FAMÁ, Rubens. Gestão de custos e formação de preços. São Paulo: Atlas.2012. [Adaptado]


O método de custeio representado nessa figura é o


A

custeio baseado em atividades.


B

custeio por absorção.


C

custeio integral.


D

custeio variável.

Segundo Martins (2010), assinale a opção que apresenta a sequência correta das etapas a serem seguidas, para uma boa apropriação de custos.


A

Separação entre custos e despesas, rateio dos Custos Indiretos e apropriação dos Custos Diretos diretamente aos produtos ou serviços.


B

Apropriação dos Cusos Diretos diretamente aos produtos ou serviços, rateio dos Custos Indiretos e separação entre custos e despesas


C

Rateio dos Custos Indiretos, separação entre custos e despesas e apropriação dos Custos Diretos diretamente aos produtos ou serviços


D

Separação entre custos e despesas, apropriação dos Custos Diretos diretamente aos produtos ou serviços e rateio dos Custos indiretos.


E

apropriação dos Custos Diretos diretamente aos produtos ou serviços, Separação entre custos e despesas e rateio dos Custos Indiretos.

De acordo com Atkinson (2011), existem diversos métodos de alocação direta. Dentre as alternativas a seguir, assinale a que apresenta respectivamente os conceitos de (1) alocação recíproca e (2) alocação direta.


A

(1) Aloca os custos de um departamento de serviços ao outro departamento de serviços de cada vez, em ordem sequencial. (2) Aloca os custos dos departamentos de serviços diretamente aos departamentos de produção e ignora a possibilidade de que alguma das atividades de um departamento de serviços possa beneficiar outros departamentos de serviços, além dos departamentos de produção.


B

(1) Aloca os custos de um departamento de serviços ao outro departamento de serviços de cada vez, em ordem sequencial. (2) Aloca os custos dos departamentos de serviços diretamente aos departamentos de produção sem ignorar a possibilidade de que alguma das atividades de um departamento de serviços possa beneficiar outros departamentos de serviços, além dos departamentos de produção.


C

(1) Determina as alocações aos departamentos de serviços, simultaneamente. (2) Aloca os custos dos departamentos de serviços diretamente aos departamentos de produção e ignora a possibilidade de que alguma das atividades de um departamento de serviços possa beneficiar outros departamentos de serviços, além dos departamentos de produção.


D

(1) Determina as alocações aos departamentos de serviços, simultaneamente. (2) Aloca os custos dos departamentos de serviços diretamente aos departamentos de produção sem ignorar a possibilidade de que alguma das atividades de um departamento de serviços possa beneficiar outros departamentos de serviços, além dos departamentos de produção.


E

(1) Aloca os custos de um departamento de serviços ao outro departamento de serviços de cada vez, em ordem sequencial. (2) Determina as alocações aos departamentos de serviços, simultaneamente.

De acordo com Martins (2010), quando há diferença no valor do resultado operacional entre o Custeio Variável e o Custeio por Absorção, ela está sempre, apenas, no tratamento dos:


A

Custos Variáveis


B

Custos Fixos


C

Custos Indiretos


D

Custos Diretos


E

Despesas.

Uma Sociedade Empresária que presta serviços de transporte rodoviário transportou 10.000 passageiros em fevereiro de 2017, em uma determinada rota, e apresentou os seguintes gastos relacionados ao seu volume normal de operação:
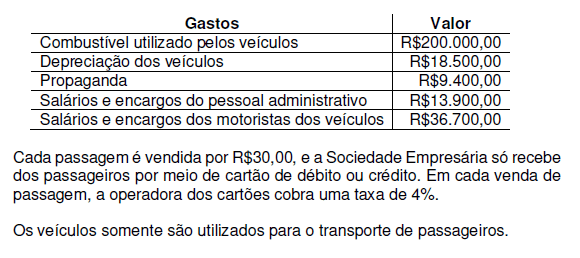
Imagem associada para resolução da questão

Considerando-se apenas as informações apresentadas e sabendo-se que a Sociedade Empresária adota o Método do Custeio por Absorção, o Custo dos Serviços Prestados por passageiro no mês de fevereiro foi de:


A
R$25,52.

B
R$26,72.

C
R$27,85.

D
R$29,05.

Uma Sociedade Empresária apresentou as seguintes informações relativas à produção do Produto A, no mês de julho de 2017:
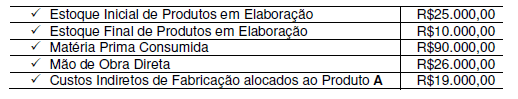
Imagem associada para resolução da questão

Considerando-se apenas as informações apresentadas e utilizando-se o Custeio por Absorção, o Custo dos Produtos Acabados, em julho de 2017, é de:


A
R$125.000,00.

B
R$131.000,00.

C
R$135.000,00.

D
R$150.000,00.

A empresa XYZ dedica-se à produção de dois produtos: Vassoura e Rodo. Em determinado período, a empresa produziu 10.000 vassouras e 5.000 rodos, registrando os seguintes custos diretos POR UNIDADE:


Vassoura

Rodo

Matéria-prima

R$ 2,00

R$ 2,50

Mão de obra

R$ 24,00

R$ 1,50


Por meio de análises de dados na contabilidade, verificou-se os seguintes gastos provenientes das seguintes atividades:


Atividade

Valor (em R$)

Armazenar e controlar estoques

10.000

Fretes com entregas

40.000

Processar produtos (máquinas)

20.000

Controlar processos (engenharia)

30.000

Foram identificados também os seguintes níveis de atividades que podem ser utilizados como direcionadores de custos:


Vassoura

Rodo

Nº de lotes armazenados e controlados

40

60

Nº de pedidos de entrega de produtos aos clientes

70

30

N° de horas-máquina de processamento de produtos

50

50

Dedicação do tempo dos engenheiros (em horas)

20

80


Com base nos dados da empresa XYZ, qual o custo unitário de cada produto pelo método do custeio ABC?


A

Vassoura: R$ 6,00 e Rodo: R$ 4,00.


B

Vassoura: R$ 8,00 e Rodo: R$ 12,00.


C

Vassoura: R$ 10,80 e Rodo: R$ 14,40.


D

Vassoura: R$ 12,00 e Rodo: R$ 12,00.


E

Vassoura: R$ 13,50 e Rodo: R$ 9,00.

Comparando o custeio direto com o custeio por absorção, em períodos de inflação crescente, pode-se considerar que o

A
custo das mercadorias vendidas fica superavaliado.

B
custo das mercadorias vendidas não se altera.

C
valor dos estoques fica superavaliado.

D
valor dos estoques fica subavaliado.

Na gestão de custos, o sistema de custeio ABC (do inglês Activity-Based Costing), também chamado de custeio baseado em atividades, permite melhor visualização dos custos por meio da análise das atividades desenvolvidas dentro da empresa e das respectivas relações com os objetos de custos. Nesse modelo, a atribuição de custos às atividades é realizada de uma forma criteriosa, seguindo, respectivamente, as seguintes prioridades:


A

rateio, rastreamento e alocação direta.


B

alocação direta, rateio e rastreamento.


C

alocação direta, rastreamento e rateio.


D

rateio, alocação direta e rastreamento.


E

rastreamento, alocação direta e rateio.

Para a contabilidade de custos, departamentalização é o critério eficaz para uma racional distribuição dos custos indiretos. Com isso, cada departamento pode ser dividido em mais de um centro de custos. A departamentalização, como critério de alocação de custos, provoca, considerando o custeio por absorção,

A
a redução do custo dos produtos fabricados.

B
a inalteração do processo de apuração do custo dos produtos fabricados.

C
a melhoria no processo de apuração do custo dos produtos fabricados.

D
o aumento do custo dos produtos fabricados.
   
Gerar simulado