Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para apurar os custos referentes ao serviço de atendimento psicológico ofertado por uma entidade pública, são apropriados a cada consulta psicológica apenas os custos variáveis. Neste caso, a entidade utiliza o método de custeio
pleno.
padrão.
por absorção.
por ordem.
variável.
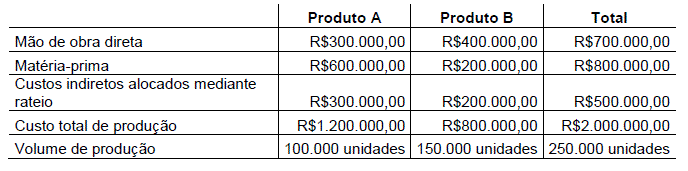
Uma sociedade empresária apresentou no mês de julho de 2013 o seguinte detalhamento da apuração e alocação de custos por produto:
o volume de produção.
o total dos custos diretos.
o custo com matéria-prima.
o custo com mão de obra.
O custo da produção de uma mercadoria pelo sistema de custeio por absorção contempla os custos diretos de produção, mas não os indiretos.

210.000,00
300.000,00
700.000,00
1.274.000,00
1.300.000,00
O método de custeio que consiste em ratear aos produtos todos os gastos da empresa – não só os custos, mas também despesas comerciais, administrativas e até mesmo despesas financeiras – denomina-se
custeio fiscal.
ABC.
RKW.
TED.
custo simples.

65,00
67,00
70,00
71,00
72,00
O custeio baseado em atividades (ABC) é um desenvolvimento da contabilidade gerencial que, comparado aos métodos tradicionais de alocação de custos indiretos, utiliza
mais bases de alocação
menos direcionadores de custos
menos recursos financeiros da empresa para sua implantação
somente bases de alocação relacionadas à mão de obra direta
somente o volume de vendas como principal base de alocação
É uma etapa relevante do Custeio Baseado em Atividades:
o rateio dos custos indiretos aos departamentos.
a atribuição dos custos variáveis aos departamentos.
a identificação e seleção dos direcionadores de custos.
a distribuição dos custos acumulados dos departamentos de serviços aos departamentos de produção.
a atribuição dos custos dos departamentos aos produtos.
O método de formação do preço com base no custeio por absorção tem a desvantagem de não assegurar a recuperação total dos custos, pois, conforme esse método, os gastos totais do processo produtivo não são considerados.
Referente ao exercício financeiro de 2012, a diferença entre os valores dos estoques finais de produtos acabados apurados pelos métodos de custeio por absorção e variável é, em R$,
80.000.
600.000.
625.000.
680.000.
750.000.

2010 foram de R$ 2.850.000,00.
2011 foram de R$ 1.750.000,00.
2010 foram de R$ 1.850.000,00.
2011 foram de R$ 2.300.000,00.
2010 foram de R$ 750.000,00.
No primeiro trimestre de 2012, uma Indústria concluiu a produção de 600 unidades de um produto, tendo vendido 400 unidades ao preço unitário de R$120,00. No mesmo período, foram coletadas as informações abaixo:
Custo Variável Unitário R$20,00
Total de Custos Fixos R$18.000,00
Despesas Variáveis de Vendas R$2,00 por unidade
Estoque Inicial de Produtos Acabados R$0,00
Com base nas informações acima, feitas as devidas apurações, o Custo dos Produtos Vendidos calculado, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançou os seguintes valores:
R$18.000,00 e R$8.000,00.
R$18.000,00 e R$8.800,00.
R$20.000,00 e R$8.000,00.
R$20.000,00 e R$8.800,00.

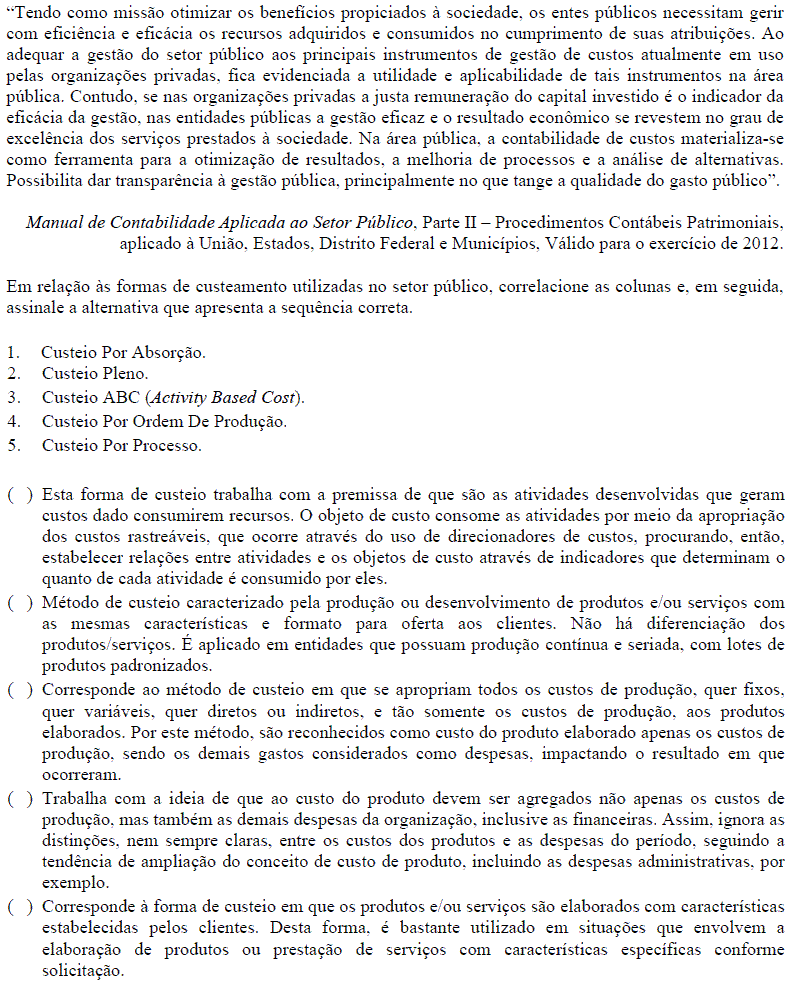
5/ 3/ 2/ 1/ 4
3/ 5/ 1/ 2/ 4
1/ 5/ 3/ 2/ 4
4/ 3/ 2/ 1/ 5

R$ 2.000,00;
R$ 5.000,00;
R$ 12.000,00;
R$ 20.000,00;
R$ 30.000,00.
Utilizando o custeio por absorção, nos períodos 1 e 2 a indústria teve como resultado, respectivamente,
R$ 400,00 e R$ 360,00
R$ 400,00 e R$ 440,00
R$ 800,00 e R$ 440,00
R$ 800,00 e R$ 2.000,00
R$ 1.200,00 e R$ 800,00
Pelo custeio por absorção, o valor do estoque final no mês de fevereiro é
igual ao resultado apurado em fevereiro.
menor que o resultado apurado em janeiro.
maior que o resultado apurado em fevereiro.
igual ao resultado apurado em janeiro.
menor que o resultado apurado em fevereiro.
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades no mês de início de suas atividades. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
− Matéria-prima ................................................... R$ 8,00
− Mão de obra direta ........................................... R$ 5,00
− CIF variáveis .................................................... R$ 4,00
− Despesas variáveis ................. 10% do preço de venda
Custos e despesas fixos totais do mês:
− Mão de obra indireta ............................... R$ 40.000,00
− Depreciação dos equipamentos industriais ................................................ R$ 18.000,00
− Outros gastos de fabricação ................... R$ 50.000,00
− Salários do Pessoal da Administração .... R$ 30.000,00
− Demais Despesas Administrativas .......... R$ 20.000,00
A companhia estima que os custos fixos não se alterem até o nível máximo de produção de 50.000 unidades.
A margem de contribuição unitária, no sistema de custeio variável, em R$, é igual a
10,00.
14,00.
13,00.
28,00.
22,00.