







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades no mês de início de suas atividades. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
− Matéria-prima ................................................... R$ 8,00
− Mão de obra direta ........................................... R$ 5,00
− CIF variáveis .................................................... R$ 4,00
− Despesas variáveis ................. 10% do preço de venda
Custos e despesas fixos totais do mês:
− Mão de obra indireta ............................... R$ 40.000,00
− Depreciação dos equipamentos industriais ................................................ R$ 18.000,00
− Outros gastos de fabricação ................... R$ 50.000,00
− Salários do Pessoal da Administração .... R$ 30.000,00
− Demais Despesas Administrativas .......... R$ 20.000,00
A companhia estima que os custos fixos não se alterem até o nível máximo de produção de 50.000 unidades.
A margem de contribuição unitária, no sistema de custeio variável, em R$, é igual a
10,00.
14,00.
13,00.
28,00.
22,00.
Se a indústria utilizar o custeio variável direto, em vez do custeio por absorção, o resultado nos períodos 1 e 2 será
maior e maior, respectivamente.
menor e menor, respectivamente.
igual.
maior e menor, respectivamente.
menor e maior, respectivamente.
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades no mês de início de suas atividades. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
− Matéria-prima ................................................... R$ 8,00
− Mão de obra direta ........................................... R$ 5,00
− CIF variáveis .................................................... R$ 4,00
− Despesas variáveis ................. 10% do preço de venda
Custos e despesas fixos totais do mês:
− Mão de obra indireta ............................... R$ 40.000,00
− Depreciação dos equipamentos industriais ................................................ R$ 18.000,00
− Outros gastos de fabricação ................... R$ 50.000,00
− Salários do Pessoal da Administração .... R$ 30.000,00
− Demais Despesas Administrativas .......... R$ 20.000,00
A companhia estima que os custos fixos não se alterem até o nível máximo de produção de 50.000 unidades.
Assumindo o custeio variável, o ponto de equilíbrio da companhia, em unidades, corresponde a
50.000.
12.153.
5.000.
15.800.
10.800.
O consumo de embalagens para acondicionamento das sopas pode ser classificado como:
ativo.
custos diretos.
custos indiretos.
despesas administrativas.
perdas de produção.
Entre as inúmeras metodologias de custeio existentes, a prestadora pode fazer uso do custeio ABC, do custeio variável ou do custeio por absorção, sendo este último utilizado para fins de publicação das demonstrações contábeis da empresa.
Para efeito de determinação dos custos dos produtos e dos serviços, o método indireto real faz a ligação completa - integrada e coordenada - da contabilidade de custos com a contabilidade geral. Esse método adota o inventário periódico, em que se calculam as saídas dos estoques por meio da contagem e avaliação dos saldos inicial e final desses estoques.
O custeio variável utiliza a margem de contribuição como subsídio para a determinação do ponto de equilíbrio contábil e do ponto de equilíbrio econômico.
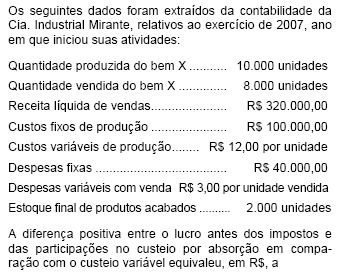
10.000,00.
12.000,00.
15.000,00.
18.000,00.
20.000,00.
O método de custeio ABC (activity based costing) parte do princípio de que os recursos são consumidos pelas atividades. Assim, distribui os custos indiretos de fabricação pelas atividades desenvolvidas, para depois distribuir uma quantidade determinada de atividades pelos produtos produzidos.
A adoção do custeio variável, em detrimento do custeio por absorção, deverá ser precedida de comunicação à secretaria da Receita Federal e também à secretaria de Fazenda do Estado.
O custeio variável proporciona a elaboração de situações hipotéticas em função da modificação de componentes de custo. A análise custo-volume-lucro é utilizada para a avaliação de situações simuladas em curto prazo.
A empresa que produz, em série, bens ou serviços padronizados deverá adotar o sistema de acumulação por ordem ou encomenda.
O sistema de acumulação de custos baseado no critério do custo direto ou variável
é o mais aceito pela legislação comercial e tributária.
inclui, além dos custos e despesas de fabricação, as despesas administrativas e comerciais.
fundamenta-se na idéia de que os custos inventariáveis são apenas os diretamente identificados com a atividade produtiva.
apóia-se no princípio de que os custos inventariáveis são fixos em relação a uma medida da atividade produtiva.
Quando se adota o critério do custeio variável, todos os custos e despesas de fabricação e comercialização são alocados aos produtos, o que é compatível com as exigências da legislação tributária.
A Indústria ALFA fabrica o produto X. Em abril de 2006, seus custos totais (incluindo fixos e variáveis) montaram a R$ 600.000,00 para uma produção de 40.000 unidades. Em maio de 2006, a produção alcançou 50.000 unidades, e os custos totais (fixos e variáveis) montaram a R$ 700.000,00. Considerando-se que, para estes níveis de produção, o custo fixo é estável, o valor do custo variável unitário, em reais, será de:
Uma desvantagem associada ao uso de sistemas de custeio baseado em custos históricos, em que os custos são determinados após o término da fabricação do produto ou da prestação do serviço da empresa, advém do fato de esse tipo de custeio, eventualmente, não representar um custo típico, podendo, mesmo, em alguns casos, ser considerado como um custo acidental.
Considerando as informações abaixo, identifique a alternativa que demonstra corretamente o resultado operacional antes dos impostos e o saldo do estoque, respectivamente pelo método de
custeio por absorção e pelo método de custeio variável.
I. Durante o mês foram fabricadas 135.000 unidades, das quais somente 100.000 foram
vendidas no período (o estoque inicial é zero).
II. O preço de venda unitário (já deduzidos os impostos) foi de $10,00.
III. O custo de matéria-prima (variável) por unidade foi de $3,00.
IV. O custo de mão-de-obra direta (variável) por unidade foi de $2,00.
V. O custo indireto de fabricação (fixo) por unidade foi de $1,50.
VI. As despesas com vendas e administrativas no mês foram de $80.000.
Custeio absorção: resultado operacional de $350.000 e estoque de $227.500; Custeio variável: resultado operacional $500.000 e estoque de $175.000.
Custeio absorção: resultado operacional de $270.000 e estoque de $175.000; Custeio variável: resultado operacional $500.000 e estoque de $175.000.
Custeio absorção: resultado operacional de $420.000 e estoque de $227.500; Custeio variável: resultado operacional $350.000 e estoque de $175.000.
Custeio absorção: resultado operacional de $270.000 e estoque de $227.500; Custeio variável: resultado operacional $217.500 e estoque de $175.000.
Custeio absorção: resultado operacional de $217.500 e estoque de $175.000; Custeio variável: resultado operacional $270.000 e estoque de $227.500.



