







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre os princípios contábeis aplicados a custos, considere:
I. O princípio da realização da receita determina o reconhecimento contábil do resultado apenas quando da realização da receita, o que, normalmente, ocorre quando se inicia o processo de produção em indústrias alimentícias.
II. O custo de reposição pode ser utilizado para avaliação de estoques de matéria prima quando o custo histórico for menor do que o valor realizável líquido.
III. A uniformidade determina que um tratamento mais rigoroso precisa ser utilizado para todos os itens, mesmo aqueles cujo valor monetário é pequeno dentro dos gastos atuais.
IV. O custeio por absorção é o método aceito para fins de divulgação de demonstração contábeis de acordo com os princípios de contabilidade.
Está correto o que se afirma APENAS em
Uma determinada indústria fabrica dois produtos: A e B.
-
No mês de fevereiro de 2015, a indústria incorreu em Custos Indiretos de Fabricação no total de R$15.000,00.
-
Nesse mesmo mês, foram produzidas 2.000 unidades de cada produto.
-
Para produzir o produto A, foram consumidas 3.000 horas/máquina e, para produzir o produto B, foram consumidas 7.000 horas/máquina.
-
Os Custos Indiretos de Fabricação são apropriados aos produtos, com base nas horas/máquina consumidas.
--
Os custos variáveis de cada um dos produtos são de R$5,00 por unidade.
-
Considerando os dados acima, o custo unitário total do produto A, calculado pelo Custeio por Absorção, no mês de fevereiro, é de:
R$7,25.
R$7,50.
R$8,75.
R$10,25.
Uma determinada indústria iniciou suas atividades em fevereiro de 2015 e apresentou os seguintes dados, em 28.2.2015:
-------------------------------------------------------------
✓ Comissão dos vendedores ---------------------------------------R$846,00
✓ Custos indiretos consumidos na fábrica ------------------------R$18.800,00
✓ Depreciação do equipamento de produção --------------------R$1.034,00
✓ Despesas administrativas ---------------------------------------R$8.460,00
✓ Estoque final de matérias-primas -------------------------------R$23.500,00
✓ Estoque final de produtos acabados -----------------------------R$37.976,00
✓ Mão de obra direta ----------------------------------------------R$28.200,00
✓ Mão de obra indireta ---------------------------------------------R$14.100,00
✓ Matérias-primas compradas --------------------------------------R$56.400,00
✓ Receita Bruta de Vendas ------------------------------------------R$72.850,00
-------------------------------------------------------------
Considerando o Método de Custeio por Absorção e que não havia outros saldos, o Custo dos Produtos Vendidos será de:
R$15.792,00.
R$32.900,00.
R$ 57.058,00.
R$95.034,00.
Uma empresa, tributada pelo lucro real, utiliza o incentivo fiscal do Programa de Alimentação do Trabalhador (PAT) ao qual aderiu, atendendo a todos os trâmites impostos pela legislação pertinente, firmando convênio com uma empresa fornecedora de alimentação coletiva, utilizando-se das prerrogativas legais para tal.
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de
Uma indústria produz um determinado produto e apresentou as seguintes movimentações em determinado período.
-Estoque inicial de produtos acabados zero unidade
- Quantidade produzida no período 200 unidades
-Quantidade vendida no período 150 unidades
- Preço de venda unitário R$50,00
-Custo fixo total R$5.000,00
-
Custo variável por unidade
R$15,00
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
R$1.812,50 e R$2.062,50.
R$1.812,50 e R$4.262,50.
R$2.000,00 e R$1.500,00.
R$2.000,00 e R$4.000,00.
Com base nos conceitos de custeios por absorção, variável e padrão, dadas as afirmativas abaixo,
I. O custeio variável considera como custo do produto os custos que variam em relação à quantidade produzida.
II. O custeio por absorção atribui todos os custos diretos, fixos e variáveis aos produtos.
III. O custeio padrão é o método de custeio voltado para as atividades como objetos fundamentais de custo.
verifica-se que está(ão) correta(s)
I e II, apenas
II e III, apenas.
I, II e III.
III, apenas.
I, apenas.
A informação relativa a valores contábeis registrados nas diferentes classificações de estoques e a proporção de alterações nesses ativos é útil para os usuários das demonstrações contábeis. As classificações comuns de estoques são: mercadorias, bens de consumo de produção, materiais, produto em elaboração e produtos acabados. O Pronunciamento Técnico CPC 16 (R1 - Estoques) estabelece o tratamento contábil para os estoques. A questão fundamental na contabilização dos estoques é quanto ao valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. Com relação aos critérios de valoração de estoques, é correto afirmar:
Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
A alocação de custos fixos indiretos de fabricação às unidades produzidas deve ser com base na capacidade máxima de produção.
O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), excluindo-se os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, exceto os outros custos incorridos para trazer os estoques à sua condição e localização atuais.
Os custos indiretos de produção variáveis devem ser alocados a cada unidade produzida com base no uso estimado dos insumos variáveis de produção.
A forma pela qual as empresas registra os custos incorridos pode variar conforme a situação e de acordo com o modelo de gestão adotado. O sistema de custeio que rastreia e acumula os custos individuais na cadeia de valor atribuíveis a cada produto, desde a fase de P&D até o suporte ao cliente é denominado custeio:
com base em atividades.
do ciclo de vida.
abrangente.
retrocedido.
integral.
Os gestores industriais estão interessados em estimar as funções passadas de comportamento dos custos porque essas estimativas podem auxiliá-los a fazer previsões de custos mais precisas. Existem vários métodos de estimativas de custos, que diferem quanto ao valor da implementação, às suposições que fazem e às informações que fornecem sobre a precisão da função de custo estimada. O método que estima as funções de custos com base na análise e opiniões sobre eles e seus direcionadores, coletados de vários departamentos de uma empresa, é denominado método:
de análise de contas.
de conferência.
do custeio integrador.
de análise quantitativa.
da engenharia industrial.
Se uma empresa custeia um dos seus produtos a menor e, ao mesmo tempo, custeia a maior pelo menos um dos seus outros produtos, está configurada uma situação de:
subsídio cruzado no custeio dos produtos.
custeio uniformemente variável.
custeio a menor do produto.
custeio a maior do produto.
uniformização dos custos.
Suponha que determinada empresa adota o seguinte padrão de material direto para a produção de 500 pares de sapato: 50 metros quadrados de couro, ao custo de R$ 10,00/metro quadrado. Ao final de sua produção, constata que utilizou 47 metros quadrados de couro, ao custo de R$ 12,00/metro quadrado. Assinale a opção que apresenta, respectivamente, as variações de quantidade e de prego de materiais diretos observados.
R$ 30,00 desfavorável e R$ 100,00 favorável.
R$ 30,00 favorável e R$ 100,00 desfavorável.
R$ 30,00 favorável e R$ 100,00 favorável.
R$ 100,00 favorável e R$ 30,00 desfavorável.
R$ 100,00 desfavorável e R$ 30,00 favorável.
Relacione os métodos de custeio, enumerados na primeira coluna, com as respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA

A sequência CORRETA é:
2, 1,4, 3.
2, 4, 1,3.
3, 1,4, 2.
3, 4, 1,2.
Na contabilidade de custos, a entidade deve adotar sistemas que possibilitem a aferição e contabilização de seus custos. O sistema que utiliza os métodos de Custeio por Atividade, Custeio Direto ou Marginal e Custeio por Absorção é conhecido como sistema
ABC.
ADA.
PEPS.
global.
por rateio.
Uma Sociedade Empresária tem custos fixos totais de R$190.000,00 por mês, custos variáveis de R$12,00 por unidade produzida e despesas variáveis com vendas de R$2,00 por unidade vendida.
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
R$270.000,00.
R$290.000,00.
R$410.000,00.
R$460.000,00.
A Cia. Dolls fabrica dois tipos de boneca: Cute e Pretty. O preço de venda da Cute é de R$ 100,00 e da Pretty de R$ 120,00. Já os custos unitários de fabricação são:
• Matéria prima direta: Cute = R$ 30,00; Pretty = R$ 40,00.
• Mão de obra direta: Cute = meia hora por unidade; Pretty = uma hora por unidade. Cada hora de trabalho tem um custo de R$ 30,00.
• Custos indiretos de fabricação para os dois tipos de boneca: R$ 30.000,00. Estes são rateados de acordo com o gasto com mão de obra direta.
Em 01 de janeiro de 2014, não havia estoques de produtos em processo e de produtos acabados dos dois tipos de boneca, ou seja, estavam vazios.
Durante o mês de janeiro, a Cia. Dolls fabricou 400 unidades da boneca Cute e 600 unidades da boneca Pretty, tendo vendido 80% das unidades fabricadas de cada tipo de boneca.
De acordo com o Método de Custeio por Absorção, os valores do lucro unitário das bonecas Cute e Pretty são, respectivamente, de
R$ 17,50 e R$ 25,00.
R$ 36,25 e R$ 12,50.
R$ 55,00 e R$ 50,00.
R$ 63,75 e R$ 107,50.
R$ 100,00 e R$ 120,00.
Uma determinada empresa apresentou as seguintes informações sobre custos
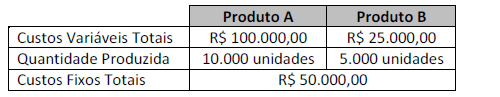
Considerando que a empresa adota o Método de Custeio por Absorção e rateia os custos fixos com base na proporção dos custos variáveis totais, o custo unitário dos Produtos A e B será, respectivamente,
A empresa Gama produz os produtos 1, 2 e 3 utilizando um único departamento. Ao analisar o processo produtivo no mês de agosto de 2013, a empresa obteve as seguintes informações:
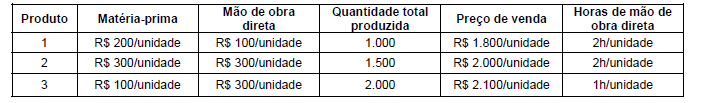
Sabe-se que a empresa utiliza o custeio por absorção, que os custos indiretos totais incorridos, no mês de agosto de 2013, foram de R$ 2.520.000,00 e que a empresa os aloca aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações, e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção, no mês de agosto de 2013, para os produtos 1, 2 e 3 foram, respectivamente, em reais,
Ao alocar os custos aos produtos, as empresas seguem as regras de alguns métodos: custeio por absorção, custeio variável e custeio por atividades.
Considerando esses métodos, é CORRETO afirmar
que o método de custeio por absorção consiste em alocar aos produtos ou serviços apenas os custos indiretos.
que, no método de custeio variável, apenas os custos fixos são alocados ao produto ou serviço.
que, no sistema de custeio variável, os custos variáveis são atribuídos aos produtos elaborados, que, juntamente com as despesas variáveis, serão subtraídos da receita, gerando um valor denominado margem de contribuição.
que, no método de custeio por atividades, são considerados apenas as atividades irrelevantes do processo produtivo.



