







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Levando em consideração os conceitos e características do Ativo, marque (V) para afirmação verdadeira e (F) para falsa. Identifique a alternativa que corresponde à ordem CORRETA.
( ) O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade.
( ) Muitos ativos, como, por exemplo, itens do imobilizado, têm forma física. Entretanto, a forma física não é essencial para a existência de ativo.
( ) Ao determinar a existência do ativo, o direito de propriedade é essencial.
( ) O ativo pode ser usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade.
V, V, F, V.
V, F, F, V.
F, V, V, F.
F, F, F, V.
F, V, V, V.
Ações em Tesouraria é um Ativo Não Circulante.
Certo
Errado
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
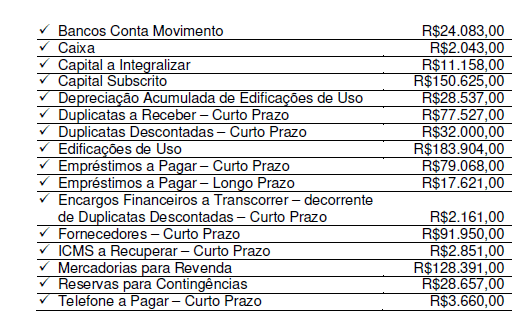
Considerando-se apenas as informações apresentadas, é CORRETO afirmar que:
A Cia. ABC S.A. possui, em seu ativo imobilizado, um único terreno, o qual representa uma unidade geradora de caixa. Em 31 de dezembro de 2016 o valor contábil de tal terreno era R$ 1.500.000,00. Nesta mesma data, a Cia. ABC S.A. apurou as seguintes informações:
Considerando exclusivamente as informações apresentadas, qual é o valor contábil do terreno em questão, a ser apresentado no balanço patrimonial da Cia. ABC S.A., em 31 de dezembro de 2016?
R$ 1.250.000,00
R$ 1.500.000,00
R$ 1.800.000,00
R$ 2.000.000,00
A identificação de ativos desvalorizados dá-se mediante indicações, entre as quais se pode considerar o(a)
valor de mercado do ativo, como decorrência da passagem do tempo.
queda da taxa de juros e da carga tributária setoriais.
queda das taxas de retorno sobre investimentos, afetando a taxa de desconto dos ativos.
circunstância de que o valor das ações da entidade no mercado ficou menor que o valor contábil de seu patrimônio líquido.
falta de perspectivas de mudanças tecnológicas significativas.
Em relação aos ativos de uma empresa, assinale a opção correta.
O ativo não circulante é formado por realizável a longo prazo e permanente.
O ativo permanente é formado por investimentos, imobilizado, intangível e diferido.
Todos os itens que compõem o ativo imobilizado devem passar pelo teste de recuperabilidade, caso haja indício de perda.
Os itens que compõem o ativo intangível devem ser mensurados pelo valor justo.
Entre os investimentos estão as participações societárias permanentes no capital social de outras sociedade e as ações em tesouraria da empresa.
A seguir são apresentados os saldos finais das contas contábeis, em 31 de dezembro de 2016, da Cia. Organizada S.A., conforme balancete contábil elaborado naquela data:
Saldo Descrição da Conta Contábil Natureza do Saldo Contábil
R$ 25.000,00 Caixa e equivalentes-caixa Devedor
R$ 14.000,00 Ajustes de avaliação patrimonial Devedor
R$ 11.500,00 Despesas comerciais Devedor
R$ 27.000,00 Depreciação acumulada Credor
R$ 10.600,00 Despesas administrativas Devedor
R$ 49.700,00 Aplicações financeiras de longo prazo Devedor
R$ 25.000,00 Ações de emissão própria em tesouraria Devedor
R$ 22.000,00 Amortização acumulada Credor
R$ 11.000,00 Despesa com amortização Devedor
R$ 89.000,00 Capital social integralizado Credor
R$ 78.500,00 Contas a receber de clientes Devedor
R$ 24.500,00 Duplicatas descontadas Credor
R$ 18.000,00 Despesa com depreciação Devedor
R$ 20.900,00 Perdas esperadas em créditos de liquidação duvidosa Credor
R$ 11.600,00 Despesa com perdas Devedor
R$ 90.000,00 Imobilizado Devedor
R$ 55.000,00 Intangível Devedor
R$ 61.000,00 Fornecedores a pagar Credor
R$ 90.000,00 Receita de vendas Credor
R$ 65.500,00 Empréstimos a pagar Credor
Qual é o valor do ativo da Cia. Organizada S.A., em 31 de dezembro de 2016?
R$ 203.800,00
R$ 228.300,00
R$ 267.300,00
R$ 291.000,00
Sobre o patrimônio, analise as assertivas e identifique com V as verdadeiras e com F as falsas.
( ) Os elementos que compõem o patrimônio são: ativo, passivo e patrimônio líquido.
( ) O patrimônio líquido é o valor residual dos passivos da entidade depois de deduzidos todos seus ativos.
( ) O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público.
A alternativa que contém a sequência correta, de cima para baixo, é
F V F
F F V
V F F
V F V
V V F
O grupo do Ativo Relaciona os bens e direitos separando os financeiros dos não- financeiros, bem como os atos potenciais. Diante disso, observe as afirmativas abaixo relacionada ao Grupo Ativo, e assinale a incorreta:
Ativo Financeiro: Demonstra os bens numerários (Caixa, Bancos Conta Movimento, Aplicações Financeiras) e os direitos que independem do orçamento para serem realizados e que se compensarão com o Passivo Financeiro (salário-família, impostos a Compensar, Recursos Orçamentários a Receber para pagamento de restos a pagar);
Ativo Não-Financeiro: Relaciona as contas representativas de bens e direitos que dependem de autorização orçamentária para serem realizadas, ou seja, são valores que, quando transformados em espécie, alimentarão o orçamento do exercício;
Ativo Real: Demonstrar o parcial dos bens e direitos financeiros e Não-Financeiros;
Ativo Compensado: Demonstrar os atos potenciais, tais como: suprimento de fundos concedidos, cauções concedidas ou recebidas, avais concedidos ou recebidos, fianças recebidas ou concedidas, contratos diversos de receitas ou de despesas, convênios diversos de receitas ou de despesas;
Total do Ativo: Demonstrar o total do Ativo.
A compra de 1 veículo, a prazo, altera o Ativo e o Passivo.
Certo
Errado
Investimento permanente é um Ativo Não Circulante.
Certo
Errado
Acerca dos critérios de classificação dos elementos patrimoniais, nos termos da Lei nº 6.404/76 e da NBC TG 26(R4), é correto afirmar:
I – No Ativo, as contas devem estar dispostas em ordem decrescente, em razão do grau de liquidez dos elementos que as compõe.
II – No Ativo Circulante registram-se disponibilidades, direitos que espera-se sejam negociados ou realizados até o período de 12 meses após a data do balanço e as aplicações de recursos em despesas do exercício seguinte.
III – No Ativo Realizável a Longo Prazo registram-se as contas representativas dos bens e direitos realizáveis após o término do exercício seguinte e as dos bens e direitos oriundos de negócios não operacionais realizados por coligadas, controladas, proprietários, sócios, acionistas e diretores.
IV – No Passivo, as contas devem estar dispostas em ordem crescente de grau de exigibilidade dos elementos que as compõe.
V – No Passivo Circulante encontram-se registradas as contas representativas das obrigações lá mantidas essencialmente com a finalidade de serem negociadas ou exigíveis até o período de 12 meses após a data do balanço.
VI – No Passivo Não Circulante devem ser registradas as contas representativas das obrigações exigíveis após o período de 12 meses da data do balanço.
As afirmações I, II, III, V e VI são verdadeiras.
As afirmações II, III, V e VI são verdadeiras.
As afirmações II, V e VI são verdadeiras.
As afirmações III, V e VI são verdadeiras.
As afirmações III e V são verdadeiras.
Uma Sociedade Empresária apresentou o seguinte balancete, após a apuração e destinação do resultado, para elaboração do Balanço Patrimonial de 31.12.2016:
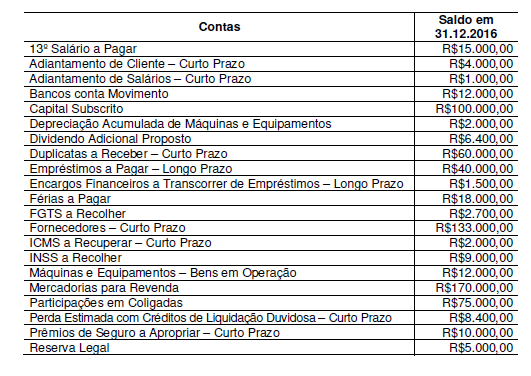
Considerando-se apenas as informações apresentadas, o total do Ativo é de:
Dentre as opções abaixo, Indique quais são os exemplos de Ativos Intangíveis:
softwares, hardwares e patentes
softwares, carteira de clientes adquirida e direito de exploração de serviço público mediante concessão ou permissão
softwares, marcas e benfeitorias em imóveis de terceiros
patentes, ágio e licenças
ações, direitos autorais e know-how
Considerando os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira de uma entidade, corresponda a 1ª coluna de acordo com a 2ª, e marque a sequência CORRETA.
1. Ativo | ( ) É o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos. |
2. Passivo | ( ) É uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos. |
3. Patrimônio Líquido | ( ) É um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade. |
1 - 2 - 3.
3 - 1 - 2.
2 - 1 - 3.
3 - 2 - 1.
1 - 3 - 2.
A Empresa X S/A apresentava em seu patrimônio os seguintes valores:
Contas | Valores R$ |
Dinheiro na tesouraria | 3.000,00 |
Dinheiro no banco | 9.200,00 |
Mercadorias para revenda | 90.000,00 |
Material de consumo | 7.200,00 |
Máquinas para uso próprio | 100.000,00 |
Duplicatas emitidas pela empresa | 28.000,00 |
Duplicatas aceitas pela empresa | 45.200,00 |
Notas promissórias emitidas pela empresa | 56.000,00 |
Notas promissórias emitidas por terceiros | 65.000,00 |
Empréstimos obtidos pela empresa | 65.600,00 |
Empréstimos concedidos a terceiros | 44.800,00 |
Capital Social | 200.000,00 |
De acordo com as informações do quadro acima, pode-se afirmar que a Empresa X S/A, nas suas relações com terceiros, possui créditos e dívidas, respectivamente, de:
137.800,00 e 166.800,00.
140.800,00 e 166.800,00.
147.000,00 e 166.800,00.
166.800,00 e 137.800,00.
166.800,00 e 147.000,00.
Assinale a alternativa que identifica qual a base de mensuração para os ativos de acordo com o conceito: “é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento”.
Valor de reposição.
Valor justo.
Custo corrente.
Custo líquido de aquisição.
Custo histórico.
Uma Sociedade Empresária, em 31.12.2016, apresentou os seguintes saldos em seu Balanço Patrimonial:
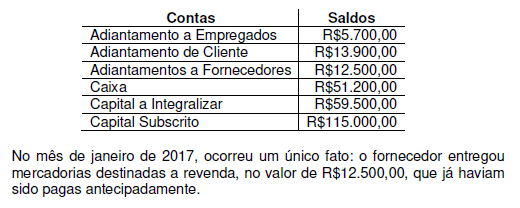
Considerando-se apenas as informações apresentadas e desconsiderando-se os efeitos tributários, o total do Ativo em 31.1.2017 é de:
A regulação de entidades que operam em determinados setores da economia, seja de forma direta pelo governo ou por meio de agências reguladoras, pode criar direitos ou obrigações para as entidades do setor público, o que poderá requerer o reconhecimento de ativos e passivos. Com relação aos critérios necessários para um julgamento com o objetivo de reconhecimento de ativos, analise as seguintes afirmativas:
I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
II. Ativo é um recurso com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
III. Ativo é um recurso com potencial de serviços que possibilita a entidade alcançar os seus objetivos sem, necessariamente, gerar entrada líquida de caixa.
Está CORRETO o que se afirma em:
II, apenas
I e II, apenas.
I e III, apenas.
I, II e III.



