







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Aérea Voe Sul possui um grupo de ativos, componentes de uma unidade geradora de caixa, cujo valor contábil está demonstrado da seguinte forma:
Valor de aquisição:............................... R$ 970.000,00
Depreciação Acumulada:..................... (R$ 540.000,00)
Valor contábil:........................................R$ 430.000,00
Procedendo-se o teste de recuperabilidade do valor do grupo de ativos, foram obtidas as seguintes estimativas:
Valor em uso do grupo de ativos:.......... R$ 418.500,00
Valor justo do grupo de ativos:.............. R$ 421.700,00
Em consequência, a companhia deverá registrar em sua contabilidade uma perda de ativos no valor de:
R$ 0,00
R$ 8.300,00
R$ 9.400,00
R$ 10.600,00
R$ 11.500,00
Durante a realização de uma auditoria, foi detectado recebimentos de Clientes no valor total de R$ 300.000,00 e pagamentos a fornecedores no valor de R$ 260.000,00 realizados em janeiro de 20X1; entretanto, a empresa os contabilizou indevidamente em 20X0 (esses valores estavam pendentes nas reconciliações bancárias). Posteriormente, o auditor ficou sabendo que a empresa procedeu dessa forma com o objetivo de dar melhor apresentação ao Balanço Patrimonial perante aos leitores dos relatórios das demonstrações financeiras.
Em 31.12.20X0 as contas do ativo e passivo circulante apresentavam os seguintes saldos:
Despesas Antecipadas R$ 60.000,00
Impostos a Pagar R$ 140.000,00
Caixa e Bancos R$ 140.000,00
Fornecedores R$ 140.000,00
Contas a Receber R$ 300.000,00
Empréstimos e Financiamentos R$ 180.000,00
Estoques R$ 140.000,00
Com base nessas informações, qual alternativa apresenta o saldo correto, após os ajustes, das contas do Ativo e Passivo Circulante, respectivamente?
R$ 720.000,00 e R$ 900.000,00.
R$ 900.000,00 e R$ 460.000,00.
R$ 900.000,00 e R$ 720.000,00.
R$ 640.000,00 e R$ 460.000,00.
R$ 640.000,00 e R$ 720.000,00.
Do ponto de vista econômico, o conjunto dos ativos de uma empresa traduz a sua capacidade de gerar benefícios econômicos futuros.
Certo
Errado
A entidade deve avaliar para fins de reconhecimento se um ativo intangível gerado internamente está na fase de pesquisa ou na fase de desenvolvimento.
Os gastos incorridos na fase de desenvolvimento de um intangível podem ser reconhecidos como ativo se a entidade demonstrar, por exemplo, alguns aspectos listados a seguir:
1. viabilidade técnica para concluir o ativo intangível de forma que ele seja disponibilizado para uso ou venda.
2. intenção de concluir o ativo intangível e de usá‐lo ou vendê‐lo.
3. capacidade de mensurar com segurança os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
4. os gastos incorridos na fase de pesquisa quando mensurados de forma confiável.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 4.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
De acordo com a estrutura de contas dos Ativos Circulante e Não Circulante, relacione a coluna da direta com a da esquerda. Em seguida, assinale a sequência correta, de cima para baixo:
1) ATIVO CIRCULANTE
2) NÃO CIRCULANTE
(__) Caixa
(__) Investimentos.
(__) adiantamentos de Suprimento.
(__) Bens Móveis.
(__) Estoques.
(__) Parcelamento de Débitos.
(__) Tributos e Contribuições a Recuperar.
(__) Bens Imóveis.
2 – 2 – 1 – 2 – 2 – 2 – 2 – 1
1 – 1 – 1 – 2 – 1 – 2 – 2 – 2
2 – 1 – 2 – 1 – 1 – 1 – 1 – 2
1 – 2 – 2 – 1 – 1 – 1 – 1 – 1
1 – 2 – 1 – 2 – 1 – 2 – 1 – 2
São indicadores de controle para avaliar se a entidade controla um determinado ativo no presente, exceto:
propriedade legal.
acesso ao ativo ou à capacidade de negar ou restringir o acesso a ele.
meios que assegurem que o recurso seja utilizado para alcançar os seus objetivos.
existência de expectativa de direito em relação ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do ativo.
Com relação ao custo do ativo intangível, NÃO é correto afirmar que:
o custo inclui seu preço de compra acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos.
o custo de ativo intangível adquirido em separado pode normalmente ser mensurado com confiabilidade, sobretudo quando o valor é pago em dinheiro ou com outros ativos monetários.
constituem custos diretamente atribuíveis ao intangível os testes para verificar se o ativo está funcionando adequadamente.
incluem-se no custo os honorários profissionais diretamente relacionados para que o ativo intangível fique em condições operacionais.
fazem parte dos custos do ativo intangível aqueles incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais).
O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional e devem ser utilizadas bases de mensuração em graus distintos e combinadas, ao longo do tempo, de duas formas: Custo Histórico e Variação do Custo Histórico. Com relação à forma de Variação do Custo Histórico, uma vez integrados ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes dos seguintes fatores:
valor presente, valor fixo e atualização monetária.
custo corrente, valor realizável, valor presente, atualização monetária e valor justo.
custo corrente, valor presente e valor de custo
valor realizável, valor fixo, valor justo.
valor de custo, custo corrente, valor presente e valor justo.
Em 31/12/2016, o valor contábil líquido do ativo será de R$ 9.8 00,00.
Certo
Errado
A representação mais comum do ativo de uma empresa é:
Passivo + Ativo = Patrimônio Líquido.
Ativo + Patrimônio Líquido = Passivo.
Ativo = Passivo + Patrimônio Líquido.
Ativo Permanente + Ativo Circulante = Passivo.
Ativo + Situação Líquida = Passivo.
Um Ativo Intangível é um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou serviços potenciais. Se um ativo contiver elementos intangíveis e tangíveis, existe um critério a ser adotado pela contabilidade para tratá-lo. Este critério é:
a possibilidade de arbitrar conforme a discricionariedade do gestor.
a entidade avalia qual elemento é mais significativo.
nestes casos prevalece a natureza do ativo tangível.
nestes casos prevalece a natureza do ativo intangível.
a questão deve ser submetida à arbitragem de auditoria externa.
Os itens do Ativo, Passivo, Patrimônio Líquido e Resultados devem ser apresentados pelas empresas segundo as orientações da legislação brasileira, observando-se o que diz o art. 2º da Resolução 1.283/2010: “Considerando a necessidade de prover fundamentação apropriada para interpretação e aplicação das Normas Brasileiras de Contabilidade, e a aplicabilidade da Lei nº 6.40476 e a Lei nº 11.638/07, de acordo com Conselho Federal De Contabilidade. Atualiza e consolida dispositivos da Resolução CFC nº 750/93 que dispõe sobre os Princípios Fundamentais de Contabilidade.”
(Resolução nº 1.282, de 28 de maio de 1984. Brasília, 2 jun. 2010.)
Neste sentido, é correto afirmar que:
O passivo de longo prazo é identificado pelos itens patrimoniais que compõem o agrupamento do passivo circulante.
Os estoques são bens adquiridos ou elaborados pela empresa para comercialização ou aplicação na própria atividade e fazem parte do agrupamento do ativo não circulante.
As reservas de capital correspondem à retenção e apropriação dos lucros da entidade, para atender finalidade futura de aumento de capital, distribuição aos sócios e proprietários, contingenciamento ou futuros investimentos.
O intangível é um agrupamento do ativo não circulante que representa bens e direitos não corpóreos, mas necessários para a entidade realizar seu objeto social, tais como marcas, patentes, concessões, direitos autorais, softwares, entre outros.
Sobre a contabilização das receitas de vendas e serviços e o seu tratamento dado pela Contabilidade, NÃO é correto afirmar que:
As quantias cobradas por conta de terceiros – tais como tributos sobre vendas, tributos sobre bens e serviços e tributos sobre o valor adicionado – são excluídas da receita.
As empresas deverão, na Demonstração do Resultado do Exercício, discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.
Receita Líquida é o resultado da receita bruta diminuída das vendas canceladas, dos descontos concedidos incondicionalmente e dos impostos incidentes sobre vendas.
Vendas, honorários, juros, dividendos, royalties, aluguéis são exemplos de receitas.
As vendas de produtos e serviços a empresas controladas, coligadas, controladas em conjunto ou controladora são demonstradas no Ativo Permanente Investimentos e não no Resultado do Exercício e necessitam ser objeto de notas explicativas.
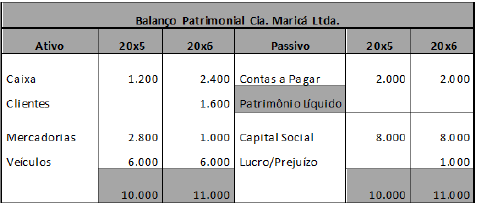
Considerando o balanço comparativo (20x5 e 20x6) da Cia. Maricá Ltda., indique qual a única operação ocorrida entre os períodos.
Compra de veículos a prazo
Integralização de capital em dinheiro
Integralização de capital parte em dinheiro e parte em veículos
Venda de mercadorias à vista com lucro
Venda de mercadorias em parte à vista e em parte a prazo, com lucro
No Balanço, o Valor do Ativo Circulante e do Passivo Exigível equivalem respectivamente a:
60.000 e 150.000
60.000 e 140.000
20.000 e 40.000
50.000 e 140.000
50.000 e 190.000
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:
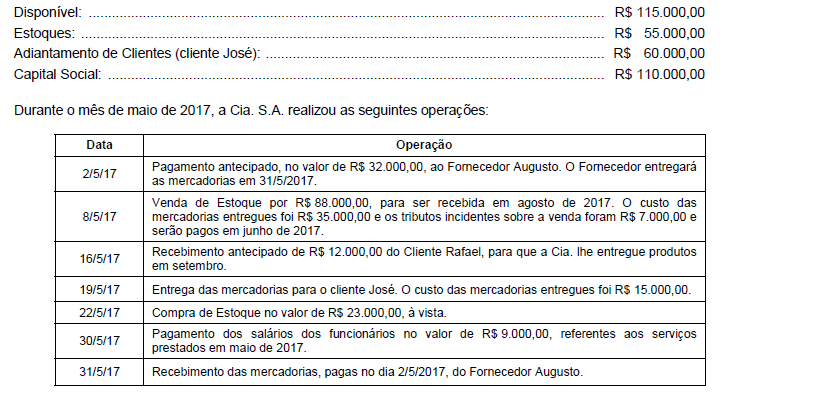
Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
É permitido o pagamento antecipado de despesas
relacionadas aos serviços de saúde.
destinadas às apresentações artísticas em eventos tradicionais da cultura popular.
se houver risco de insuficiência de caixa no futuro.
quando for conveniente assegurar previamente determinado fornecimento.
quando houver excesso de disponibilidades.
Considera(m)-se como equivalente(s) de caixa
um título do governo federal, com mais de um ano de prazo, adquirido a três meses de seu vencimento.
um título de Tesouro, com um ano de prazo, a um mês do vencimento.
cheques a receber.
ações de companhias abertas.
estoques com prazo de rotação inferior a um mês.
É um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
Ativo.
Passivo.
Receita.
Patrimônio Líquido.
Segundo Bruni (2012), os bens tangíveis podem ser classificados como:
numerários de compra e de venda fixos ou imobilizados
de compra e de venda de renda de uso
numerários de venda fixos ou imobilizados de renda de consumo
monetários de compra e de venda de uso
monetários de venda de longo prazo.



