







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do Ativo Total em 31/12/17 é de:
R$ 106.000,00.
R$ 94.000,00.
R$ 86.000,00.
R$ 96.000,00.
R$ 78.000,00.
Leia as afirmativas a seguir:
I. À luz da Lei Complementar nº 101/2000, a escrituração das contas públicas deve observar se as receitas e despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários específicos.
II. O Ativo Circulante compreende as disponibilidades de numerário, bens e direitos pendentes ou em circulação, realizáveis até o término do exercício seguinte.
III. Na demonstração do resultado do exercício (DRE), não devem ser computadas as receitas e os rendimentos ganhos no período.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Todas as afirmativas estão corretas.
Os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras. Nesse sentido o ativo pode ser, EXCETO:
Distribuído aos proprietários da entidade
Trocado por outros passivos
Usado isoladamente ou em conjunto com outros ativos na produção de mercadorias e serviços a serem vendidos pela entidade
Usado para liquidar um passivo
Trocado por outros ativos
Leia as afirmativas a seguir:
I. O orçamento público não possui relação com o controle dos recursos com os quais a sociedade terá que contribuir para manter em funcionamento os serviços públicos.
II. A obediência a limites e condições no que tange à geração de despesas com pessoal é uma premissa da responsabilidade na gestão fiscal.
III. O conceito de Ativo representa os valores negativos do patrimônio (bens e direitos).
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas.
Todas as afirmativas estão corretas.
Com relação aos efeitos contábeis referentes aos registros das transações de uma empresa no mês de outubro de 2.018, analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) O pagamento da despesa de aluguel do mês anterior provocou um aumento do Ativo e uma diminuição do Passivo.
( ) A aquisição à vista de mercadorias para revenda provocou um aumento do Patrimônio Líquido e uma diminuição do Ativo
( ) A aquisição a prazo de um equipamento para embalar as mercadorias provocou um aumento do Ativo e um aumento do Passivo.
( ) A tomada de um empréstimo bancário provocou um aumento do Ativo e um aumento do Passivo.
( ) O recebimento de valores referente à vendas do mês anterior provocou um aumento do Ativo e o Passivo permaneceu igual.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, V e V
V, F, V, F e V
V, F, F, V e V
F, F, V, V e F
F, V, V, F e F
Uma empresa, para obter informações de crédito de seus clientes, poderá buscá-las em diversas fontes. São fontes utilizadas pelas empresas, EXCETO:
Demonstrações Financeiras (Balanço, Demonstração de Resultado, por exemplo).
Histórico dos pagamentos do cliente à própria empresa.
Relatórios de crédito sobre o adimplemento pelo cliente com outras empresas.
Relatório de acompanhamento das contas a receber.
A empresa Rédito iniciou suas atividades em 01/01/2017, com um capital social de R$ 200.000,00, totalmente integralizado em dinheiro. Durante o mês de janeiro, ocorreram os seguintes fatos contábeis:
− Aquisição a prazo de mercadorias no valor de R$ 12.000,00.
− Compra de equipamentos à vista no valor de R$ 30.000,00.
− Compra de imóvel, em 01/01/2017, no valor de R$ 84.000,00, sendo metade à vista e metade a prazo, o qual se deprecia em 20 anos utilizando cotas constantes, sem valor residual.
− Reconhecimento da despesa de salários e pró-labore, para pagamento em 05/02/2017, no valor de R$ 27.000,00.
− Pagamento a fornecedores no valor de R$ 3.000,00.
− Reconhecimento e pagamento de despesas gerais no valor de R$ 5.000,00.
− Pagamento de seguro contra incêndio, em 31/01/2017, no valor de R$ 1.000,00, com vigência de 01/02/2017 a 31/01/2018.
− Obtenção de empréstimo bancário de longo prazo no valor de R$ 60.000,00, em 31/01/2017.
− Prestação de serviços a clientes para recebimento em março de 2017, no valor de R$ 90.000,00.
Com base nessas informações, o total do Ativo da empresa Rédito, em 31/01/2017, era, em reais,
437.650,00.
391.800,00.
394.650,00.
396.000,00.
395.650,00.
Estão relacionados a Ativos e Passivos Contingentes:
eventos passados de efeito incerto no futuro.
obrigações ou benefícios relacionados a contratações comerciais.
valores cuja obrigatoriedade esteja expressa em determinação judiciária.
fundos para lastro de futuras operações de crédito.
valores registrados no patrimônio, por previsão líquida e certa.
Segundo o Pronunciamento Contábil CPC 026, o Ciclo Operacional de uma entidade é o tempo entre a aquisição de ativos para processamento e sua realização em caixa e seus equivalentes. Quando o ciclo operacional normal da entidade não for claramente identificável, pressupõe-se que sua duração seja de 12 meses.
Ainda segundo o CPC 026, um ativo deve ser classificado como circulante se estiver presente qualquer uma das seguintes condições: quando se esperar ou pretender que o ativo seja realizado, vendido ou consumido no decurso normal do ciclo operacional; quando o ativo for mantido essencialmente com propósito de ser negociado; quando se esperar que o ativo seja realizado até 12 meses após a data do balanço; ou, quando o ativo for caixa ou equivalente de caixa. Portanto, conclui-se que, em tese, um ativo:
Pode ser classificado como circulante, ainda que se espere que seja realizado, vendido ou consumido num prazo maior que 12 meses, dependendo do tipo de empresa ou atividade.
Pode ser classificado como circulante somente se puder ser realizado num prazo de 12 meses.
Pode ser classificado como circulante ou não circulante, a critério da empresa.
Pode ser classificado como circulante desde que adquirido nos últimos 12 meses.
Deve ser reclassificado como não circulante, caso não tenha sido vendido em 12 meses.
A empresa Alfa e Beta S.A. possuía o seguinte relatório de todas as suas contas patrimoniais, em 31/12/2017, com seus respectivos saldos.
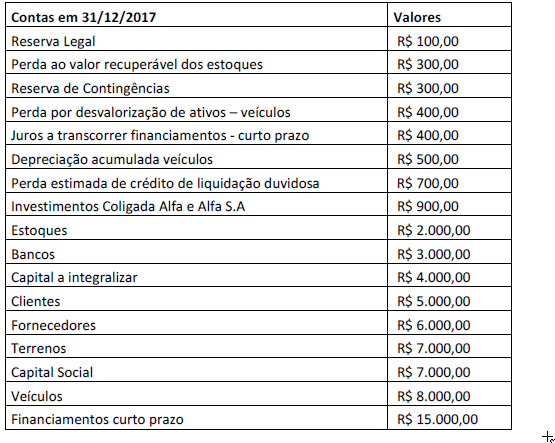
Com base exclusivamente nas informações apresentadas no quadro acima, determine o valor do ativo total da empresa Alfa e Beta S.A.
Assinale a alternativa correta.
As contas do patrimônio líquido são exemplos de contas de resultado.
As contas do ativo contêm os saldos dos recursos controlados pela entidade, frutos de eventos passados dos quais se espera benefícios econômicos futuros.
As contas do patrimônio líquido representam o interesse residual da entidade e não dependem da mensuração de ativos e passivos.
As contas do passivo são apresentadas conforme o seu grau de liquidez no Balanço Patrimonial.
As contas do ativo são apresentadas conforme o seu grau de exigibilidade no Balanço Patrimonial.
Com base na conta Ativo Imobilizado, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
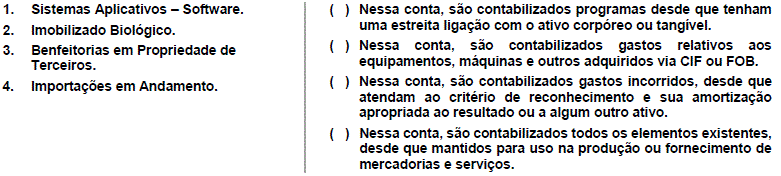
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
São consideradas contas redutoras do ativo no Balanço Patrimonial, EXCETO
Provisão para Crédito de Liquidação Duvidosa.
Provisão para Ajuste a Valor de Mercado.
Duplicatas Descontadas.
Provisão para perdas prováveis na realização de Investimentos.
Depreciações Acumuladas.
Leia as afirmativas a seguir:
I. A insuficiência da dotação original é um fator de motivação para a possível adoção de créditos adicionais.
II. O Ativo Circulante compreende as disponibilidades de numerário, bens e direitos pendentes ou em circulação, realizáveis até o término do exercício seguinte.
III. Os créditos adicionais têm por finalidade sua agregação às dotações preliminarmente autorizadas na resolução que aprovou o orçamento.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Estão corretas as afirmativas II e III, apenas.
Todas as afirmativas estão corretas.
Sobre os elementos das demonstrações contábeis, assinale V para as afirmativas verdadeiras e F para as falsas, considerando os preceitos da NBC TSP Estrutura Conceitual.
( ) Os elementos das demonstrações contábeis correspondem às estruturas básicas a partir das quais as demonstrações contábeis são elaboradas.
( ) Os elementos das demonstrações contábeis se referem aos itens individuais que são reconhecidos como resultado de transações e eventos.
( ) Os elementos das demonstrações contábeis são: ativo; passivo; receita; despesa; contribuição dos proprietários e distribuição aos proprietários.
( ) As agregações de itens individuais dentro de um elemento não podem ser utilizadas porque comprometem a compreensibilidade das demonstrações contábeis.
Assinale a alternativa que apresenta a sequência CORRETA:
V F V F.
F V F V.
V F F V.
F V V F.
De acordo com as Normas Brasileiras de Contabilidade, compõem o grupo do Ativo não Circulante e que tenham característica permanente dentro do Balanço Patrimonial:
ativo diferido e ativos não tangíveis.
investimento e imobilizado.
patrimônio líquido e investimento.
imobilizado e deferido.
A Estrutura Conceitual da Contabilidade define que um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para ela é
um passivo.
uma despesa.
uma receita.
um ativo.
um custo.



