








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Entre uma das informações prestadas pelo auditor independente, ao Conselho Regional de Contabilidade, até 30 de junho de cada ano, está incluída a relação
de clientes cujos honorários representem mais de 10% do seu faturamento anual.
dos 10 maiores clientes em termos de faturamento e valor de patrimônio líquido.
de clientes cujos honorários representem mais de 5% do seu faturamento anual.
de seus clientes cujos pareceres emitidos mereceram ressalva ou abstenção de opinião.
de clientes cuja administração esteve envolvida no exercício anterior em atos ilegais.
O valor líquido apurado como resultado não realizado é:
$30.000.000
$25.000.000
$24.000.000
$20.000.000
$18.000.000
Se uma empresa que apresenta um total de saldos ativos superior ao total de saldos passivos, em um balanço no qual só falte o encerramento das contas de resultado e a sua transferência para uma conta patrimonial, isso é um sinal claro da apuração de resultado negativo no período.
Certo
Errado
Se a empresa Delta Gama Ltda. tiver contratado, em 1.o de julho de 2001, seguro contra incêndio, com vigência de dois anos, pagando um prêmio de R$ 2.088,00, e, durante o exercício, os ativos segurados não tiverem sofrido qualquer sinistro, o valor que aparecerá na demonstração de resultado de 31/12/2001 será o valor do prêmio.
O procedimento de registro contábil da reavaliação de ativos afeta o grupamento patrimonial denominado:
passivo
circulante
realizável
exigível
permanente
A empresa Livre Comércio Ltda. realizou as seguintes operações ao longo do mês de setembro de 2001:
I. venda a vista de mercadorias por R$ 300,00, com lucro de 20% sobre as vendas;
II. pagamento de duplicatas de R$ 100,00, com juros de 15%;
III. prestação de serviços por R$ 400,00, recebendo, no ato, apenas 40%; e
IV. pagamento de títulos vencidos no valor de R$ 200,00, com desconto de 10%.
Analisando as operações acima listadas podemos afirmar que, em decorrência delas,
o ativo recebeu débitos de R$ 460,00.
o ativo aumentou em R$ 165,00.
o patrimônio líquido aumentou em R$ 460,00.
o passivo recebeu créditos de R$ 300,00.
o passivo diminuiu em R$ 335,00.
A conta depósitos a vista pertence ao ativo circulante.
O valor a ser ajustado na conta de Máquinas e Equipamentos é:
$18.000.000
$20.000.000
$24.000.000
$25.000.000
$30.000.000
Se, em 1998, o total do ativo fosse 95.000 e os valores dos ativos médios no período analisado fossem:os totais dos ativos de cada um dos anos seriam
1999 | 2000 | 2001 |
119.500 | 173.500 | 210.000 |
os totais dos ativos de cada um dos anos seriam
1999 | 2000 | 2001 |
119.500 | 173.500 | 210.000 |
1999 | 2000 | 2001 |
123.500 | 191.000 | 211.000 |
1999 | 2000 | 2001 |
144.000 | 203.000 | 217.000 |
1999 | 2000 | 2001 |
173.500 | 210.000 | 221.000 |
1999 | 2000 | 2001 |
191.000 | 217.000 | 224.000 |
Considerando que essa companhia tenha um passivo real com fornecedores de R$ 400 mil na data do balanço apresentado acima, portanto, com um valor não-registrado de R$ 240 mil, conclui-se que, no balanço, há ativo(s) subavaliado(s) e(ou) patrimônio líquido superavaliado
As transações da Empresa ABC S.A. no mês de janeiro foram:
2/jan – Investimento inicial de capital, em dinheiro no valor de R$12.000,00.
4/jan – Aquisição de um imóvel por R$5.000,00 com pagamento de R$2.500,00 à vista e o restante a prazo.
5/jan – Compra à vista de instalações para a Empresa por R$2.000,00.
15/jan – Aquisição de equipamento (maquinaria) a crédito de Equipo Ltda por R$4.000,00.
18/jan – Obtenção de empréstimo de R$10.000,00 com emissão de uma nota promissória.
Ao analisarmos o balanço da Empresa ABC S.A. ao final dessas operações, encontraremos um Ativo total igual a:
No Ativo Compensado do Balanço Patrimonial, são demonstrados os valores:
Das obrigações registradas que direta ou indiretamente possam afetar o Patrimônio.
Dos direitos registrados, que direta ou indiretamente possam afetar o Patrimônio.
O saldo do Ativo Circulante em 2000 apresenta um crescimento nominal em relação a 1998 de:
O percentual máximo aplicado sobre o Ativo Líquido de uma Seguradora para o cálculo do seu LIMITE DE OPERAÇÕES é de:
5%
10%
6%
15%
3%
Os ativos monetários não são afetados pelos efeitos inflacionários.
Os ativos não-monetários produzem perdas inflacionárias, independentemente da aplicação de indexadores para a atualização monetária.
O valor do Ativo Permanente nos dois últimos anos é, respectivamente:
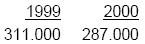
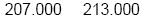
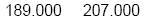
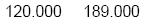
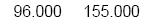
Indique, nas opções abaixo, o saldo Ativo das COMISSÕES DIFERIDAS pela KSM Seguradora S/A relativo à Apólice 000001 ao final do seu sexto mês de vigência, considerando-se:
- Valor do Prêmio Total de R$ 80.000,00, pago a vista;
- Percentual de Comissão 20%;
- Vigência da Apólice igual a 12 meses;
- Pagamento da Comissão no quinto dia após o Recebimento do Prêmio.
R$ 40.000,00
R$ 10.000,00
R$ 8.000,00
R$ 16.000,00
R$ 12.000,00



