







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balancete de verificação contábil é uma peça que permite ao Contador, antes de encerrar o balanço patrimonial e a demonstração do resultado, ter uma prévia dos saldos das contas e, se necessário, fazer os ajustes. Na peça balancete simples devidamente elaborado, é correto afirmar que:
O balancete de verificação poderá ser publicado para efeito de cumprimento da legislação, no lugar do balanço patrimonial, desde que acompanhado das notas explicativas que serão parte integrante do balancete.
Se ocorrer em um lançamento contábil na inversão de contas, logo o balancete não será igual na somatória dos saldos devedores e dos credores.
A soma do saldo das contas de natureza devedora deve ser igual à soma do saldo das contas de natureza credora, sempre.
Com a edição da Lei nº 11.638/07, faz-se necessário, por obrigação legal, o levantamento do balancete de verificação que deverá ser acompanhado das notas explicativas e disponibilizado no site da empresa, como prova de transparência fiscal.
Quando existir diferença a maior a débito, no total do balancete de verificação, pode-se fazer a correção dele creditando a diferença na conta estoques e debitando na conta caixa e bancos, onde sempre se localizam os distúrbios desse tipo.
Em 31/12/2012, o balancete de verificação da Cia. Comercial S.A. apresentava as seguintes contas e respectivos saldos:
Títulos | Valor - R$ |
Disponibilidades | 100.000,00 |
Ações de Colegiadas | 25.000,00 |
Duplicatas a Pagar (LP) | 100.000,00 |
Moveis e Utensilios | 75.000,00 |
Capital Social | 300.000,00 |
Capital a Realizar | 16.000,00 |
Ações em Tesouraria | 2.500,00 |
Duplicatas a Receber (CP) | 90.000,00 |
Mercadorias | 100.000,00 |
Imóveis em Uso | 220.500,00 |
Duplicadas Descontadas | 70.000.00 |
Receitas de Vendas | 120.000,00 |
Reserva Legal | 13.000,00 |
Despesas Administrativas | 20.000,00 |
Despesas Comerciais | 15.000,00 |
Despesas Acumuladas | 34.500,00 |
ICMS sobre Vendas | 24.000,00 |
Empréstimos (LP) | 69.000,00 |
ICMS a Recolher | 11.500,00 |
Receitas Financeiras | 10.000,00 |
Custos das mercadorias vendidas | 46.000,00 |
Perda Estimada de Devedores Duvidosos | 6.000,00 |
Após os ajustes necessários, o somatório do valor do Imposto de Renda e da CSLL importou em R$ 5.000,00. Com esses dados e informações, na elaboração do balanço o montante do patrimônio líquido e o do ativo total foram, respectivamente, iguais a:
R$ 295.500,00 e R$ 570.000,00
R$ 317.000,00 e R$ 500.000,00
R$ 314.500,00 e R$ 475.000,00
R$ 298.000,00 e R$ 497.500,00
R$ 294.500,00 e R$ 680.000,00
O demonstrativo contábil que apresenta os saldos devedores e credores de todas as contas utilizadas no período, sintéticas e analíticas, denomina-se
Balanço Patrimonial.
Balancete de Verificação.
Balanço Final Aprovado.
Balanço do Exercício Aprovado.
Plano de Contas.
A estrutura de um balancete de verificação completo, que em termos informativos permite uma visualização bem mais abrangente dos movimentos e dos saldos, requer que em sua estrutura constem os seguintes elementos informativos completos e com os saldos corretos:
Saldos anteriores credores para as contas de ativo, despesas e de compensação e devedores para as contas de passivo, receitas e de compensação e movimento do período a débito e a crédito.
Saldos anteriores credores para as contas de ativo, despesas e custos e devedores para as contas de passivo, receitas e patrimônio líquido; movimento do período a débito e a crédito; saldos finais devedores e credores.
Saldos anteriores devedores para as contas de ativo, receitas e custos e credores para as contas de passivo, despesas e patrimônio líquido; movimento do período a débito e a crédito; saldos finais devedores e credores.
Saldos anteriores devedores para as contas de despesas e custos e credores para as contas de receitas e patrimônio líquido e saldos finais devedores e credores somente para ativos e passivos.
Saldos anteriores devedores para as contas de ativo, despesas e custos, e credores para as contas de passivo, receitas e patrimônio líquido; movimento do período a débito e a crédito; saldos finais devedores e credores.
O balancete é estruturado de modo a contemplar as contas contábeis e seus respectivos códigos, repetidos nas estruturas dos balanços.
Uma empresa comercial apresentou o levantamento do seguinte balancete de verificação simples de seu livro razão de um período findo em 31.12.20XY. As contas que contêm erro de natureza em seu saldo final são:
Contas | Saldo final devedor | Saldo final credor |
Banco conta aplicação | 100. | |
Contas a Receber | 90. | |
Intangíveis: marcas e patente | 10. | |
Fornecedores | 20. | |
Capital integralizado | 100. | |
Salário a Pagar | 25. | |
Estoque para revenda | 40. | |
Despesas Antecipadas | 15 | |
Receita com vendas | 90. | |
Soma do saldo final em R$ |
Fornecedores, Despesas Antecipadas e Salário a Pagar.
Contas a receber, Salário a Pagar e Estoque para revenda
Banco conta aplicação, Intangíveis: marcas e patente e Capital integralizado.
Salário a Pagar, Receita com vendas e Despesas Antecipadas.
Estoque para revenda, Receita com vendas e Contas a Receber.
No balancete de verificação de uma empresa prestadora de serviços, foi detectado pelo contador, após levantamento contábil, que devido a erros no momento da alimentação do sistema ocorreu um erro de contabilização. Assinale a operação contábil que indica o motivo do erro percebido pelo contador no balancete.
Pagamento de fornecedor em atraso que estava com saldo credor: Debitou-se Fornecedor e Despesa de Mora e creditou-se Banco conta, ficando um saldo final credor em Fornecedor.
Contabilização de um direito que não estava a receber no ativo circulante: Debitou-se Banco conta corrente e Creditou-se Contas a receber, gerando um saldo final credor em Contas a receber.
Compra de um veículo, sendo parte a vista e parte a prazo: Debitou-se Veículos e Creditou-se Banco e Financiamentos a pagar, ficando um saldo final devedor em Veículos.
Pagamento de despesas com o salário do contador que trabalha em regime de CLT: Debitou-se Salários a pagar e Creditou-se Banco, ficando um saldo final devedor em Bancos.
O lançamento de integralização de capital, da ordem de R$ 40.000,00, estava contabilizado parcialmente, com débito de R$ 20.000,00 na conta Caixa e crédito de RS 20.000,00 na conta Capital Integralizado.
No que se refere às demonstrações contábeis e ao balancete de verificação, assinale a opção correta.
O balancete, elaborado a partir da base de dados do livrorazão, constitui o conjunto de todas as contas movimentadas ou não em determinado período, e que apresentam saldo devedor ou credor.
A diferença entre o resultado orçamentário do balanço orçamentário e o resultado orçamentário apurado na demonstração das variações patrimoniais é representada exatamente pelas contas de mutações ativas e passivas evidenciadas no balanço patrimonial.
O balanço financeiro evidencia as entradas e saídas de caixa, a título de receitas e despesas orçamentárias. Os possíveis resultados financeiros aferidos no período são denominados superávit ou déficit patrimonial.
O balanço patrimonial evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública, sendo constituído do ativo, passivo, patrimônio líquido, compensação e das variações patrimoniais aumentativa e diminutiva.
O superávit orçamentário deve ser determinado no balanço orçamentário quando as variações ativas forem maiores que as variações passivas.
Uma sociedade empresária apresentou o seguinte Balancete de Verificação em 31.1.2012:
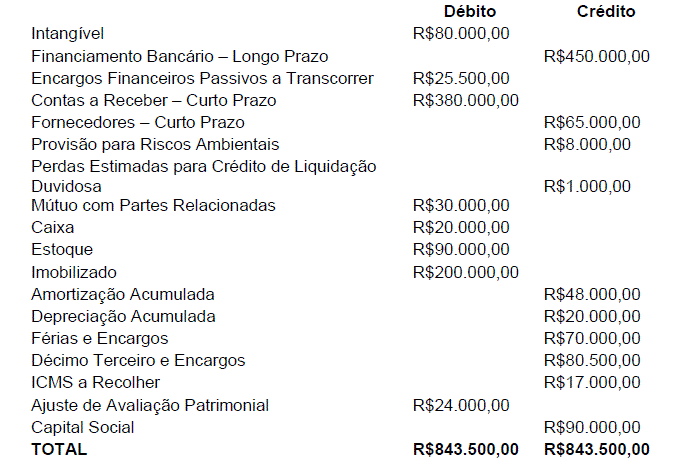
O Ativo Circulante totaliza R$519.000,00 e o Ativo Não Circulante totaliza R$237.500,00.
O Ativo Circulante totaliza R$519.000,00 e o Ativo Não Circulante totaliza R$242.000,00.
O Ativo Circulante totaliza R$489.000,00 e o Ativo Não Circulante totaliza R$242.000,00.
O Ativo Circulante totaliza R$489.000,00 e o Ativo Não Circulante totaliza R$267.500,00.
Qual seria o valor do resultado (ganho/perda) apurado em janeiro/20X1 em decorrência da venda da máquina X?
Perda $8.700
Perda $700
Perda $666,67
Ganho $2.600
Ganho $3.000
No balancete apurado no último momento do dia 31/01/20X1, qual seria o valor apurado pela Cia. Comercial para o seu ativo imobilizado líquido?
$45.000
$9.800
$19.000
$18.500
$7.600
Qual seria o valor do fluxo de caixa operacional apurado na Demonstração dos Fluxos de Caixa relativa ao mês de janeiro/20X1?
$10.550
$18.550
$7.350
$3.280
$11.480
Levando em conta as operações demonstradas no balancete, o resultado do período será de:
R$ 577.500,00
R$ 205.000,00
R$ 875.000,00
R$ 2.600.000,00
R$ 3.600.000,00
No que concerne a características, conteúdo e forma do balancete, assinale a opção correta.
O balancete de verificação do razão corresponde à relação das contas de resultado, com seus respectivos saldos, extraída dos registros contábeis ao final de cada período.
As determinações legais do segmento em que a entidade atua devem ser consideradas no detalhamento do balancete.
A identificação da entidade é um dos elementos mínimos que devem constar no balancete.
O balancete que se destinar a fins internos da entidade deverá conter nome e assinatura do contabilista responsável, sua catego ria profissional e número de registro no CRC.
O balancete deve ser levantado, no máximo, mensalmente.
O resultado apurado no mês de dezembro, após as transações I, II e III, e antes do recolhimento do imposto de renda, é de R$ 32.500,00.
Assinale a alternativa correta sobre o Balancete de verificação:
O balancete de verificação é um demonstrativo auxiliar de caráter não obrigatório.
O balancete de verificação é um demonstrativo auxiliar, fiscal, de caráter obrigatório.
O balancete de verificação pode ser levantado trimestralmente, pois é um demonstrativo fiscal optativo.
No balancete de verificação a soma dos saldos devedores não necessita ser igual à soma dos saldos credores, pois é um demonstrativo auxiliar.
O balancete de verificação não necessita ser assinado por contador, mesmo se destinado a usuários externos, pois é um demonstrativo auxiliar de caráter não obrigatório.
O balancete de verificação é um demonstrativo elaborado preliminarmente ao levantamento das demonstrações contábeis, especialmente do balanço patrimonial e da demonstração do resultado do exercício. A respeito do balancete de verificação, assinale a opção correta.
Deverá conter todas as contas patrimoniais e de resultado com saldos decorrentes das contas contábeis que tiveram movimentação ou não no período de sua elaboração.
Na coluna de indicação dos saldos, o total dos valores credores não precisa ser igual ao total dos valores devedores.
Só pode ser elaborado no último dia de cada mês.
Não precisa conter cabeçalho com a indicação do nome da empresa, da data e nem do período de sua elaboração.
As informações constantes no balancete de verificação não servem para auxiliar no processo decisório.
A soma dos saldos credores é igual a
R$ 37.000,00.
R$ 38.200,00.
R$ 38.300,00.
R$ 39.000,00.
R$ 40.500,00.
Entre os elementos mínimos que devem constar do balancete estão os saldos das contas, indicando se devedores ou credores, e a soma dos saldos devedores e credores.



