







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do patrimônio líquido, em Reais, após o fechamento do resultado, em 31 de dezembro de 2016, foi
240.100.
241.100.
241.400.
242.100.
242.900.
O valor, em Reais, do Ativo Circulante em 31 de dezembro de 2016 foi
143.900.
154.900.
163.500.
167.700.
170.500.
Com base no Balancete da Empresa Ser Feliz S.A., indique, respectivamente, o Total do Ativo, Lucro Bruto e Total da Despesa.
R$ 669.830,00 - R$ 2.940,00 - R$ 35.870,00
R$ 669.830,00 - R$ 4.940,00 - R$ 45.870,00
R$ 369.830,00 - R$ 1.940,00 - R$ 25.870,00
R$ 369.830,00 - R$ 4.940,00 - R$ 25.870,00
Balancete de verificação é uma relação de contas extraídas do livro razão, com seus saldos devedores e credores. Em relação ao balancete de verificação, assinale a alternativa correta.
Essa demonstração evidencia o saldo individual de cada conta contábil no decorrer dos registros contábeis do grupo do patrimônio líquido.
Essa demonstração contábil evidencia somente as contas de receita e despesa que acontecem na movimentação da empresa.
Essa demonstração pode ser elaborada somente com quatro colunas de acordo com a movimentação contábil da empresa.
Essa demonstração pode ser elaborada com apenas duas colunas, ou com diversas colunas, de acordo com o interesse e necessidade dos usuários da informação contábil.
Essa demonstração tem o objetivo de evidenciar apenas as contas do ativo e passivo que foram movimentadas em um determinado período.
A tabela apresenta o balancete de verificação de uma empresa prestadora de serviços, num determinado período.
-
CONTAS | DEVEDOR (R$) | CREDOR (R$) |
Caixa | 50.000 | |
Capital Social | 50.000 | |
Receita Bruta de Serviços | 200.000 | |
Bancos conta Movimento | 100.000 | |
Receitas Financeiras | 20.000 | |
ISS sobre receita de services | 10.000 | |
Despesas Financeiras | 15.000 | |
Duplicatas a Receber | 25.000 | |
Despesas com salários | 30.000 | |
Móveis e Utensílios | 40.000 | |
TOTAL | 270.000 | 270.000 |
-
Qual foi, em R$, o lucro líquido dessa empresa no período?
115.000
145.000
150.000
165.000
265.000
Com base no Balancete da Empresa Ser Feliz S.A., indique, respectivamente, os totais do Passivo, do Patrimônio Líquido e do Lucro Líquido do Exercício.
R$ 86,870,00 - R$ 567,880,00 - R$ 10.490,00
R$ 91.460,00 - R$ 86.870,00 - R$ 659.240,00
R$ 91.460,00 - R$ 567,880,00 - R$ 10.490,00
R$ 86.870,00 - R$ 567,880,00 - R$ 7.590,00
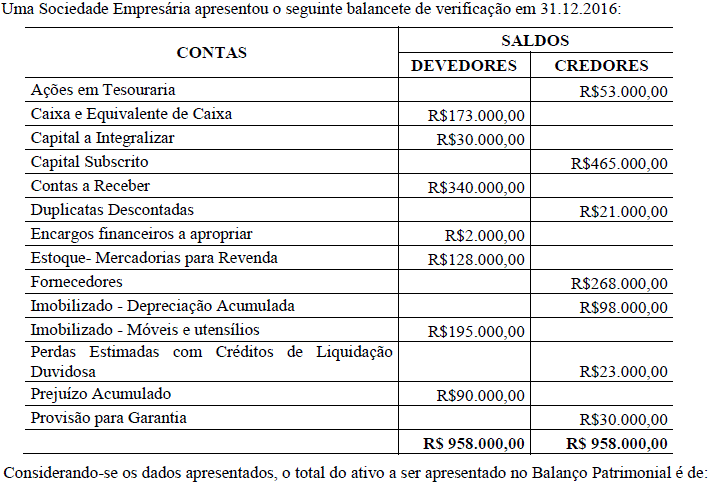
R$694.000,00.
R$715.000,00.
R$717.000,00.
R$805.000,00.
R$958.000,00.
Análise o Balancete de Verificação do exercício de 2015 de uma empresa:
Contas | R$ |
Depreciação acumulada | 10.000,00 |
Despesas com depreciação | 5.000,00 |
Estoque de mercadorias | 15.000,00 |
ICMS a recolher | 7.000,00 |
Adiantamento a empregados | 7.000,00 |
Salários e encargos sociais a pagar | 35.000,00 |
Reserva de capital – ágio na emissão de ações | 5.000,00 |
Caixa e equivalentes de caixa | 50.000,00 |
Móveis e utensílios | 20.000,00 |
Despesas de salários e encargos sociais | 35.000,00 |
Título a receber | 5.000,00 |
Máquinas e equipamentos | 7.000,00 |
Custo das mercadorias vendidas | 25.000,00 |
Adiantamento de Cliente | 200.000,00 |
Receita de vendas | 75.000,00 |
Com base nas contas e saldos apresentados, é correto afirmar que o Balancete de Verificação do Exercício de 2015 apresenta saldos contábeis credores no valor de
332.000,00.
327.000,00.
325.000,00.
329.000,00.
257.000,00.
O balancete de verificação do razão é a relação de contas, com seus respectivos saldos, extraída dos registros contábeis em determinada data. Assinale a informação incorreta.
O balancete poderá ser levantado quinzenal, semanal e até diariamente, de acordo com as necessidades da entidade.
O balancete deverá ser levantado, no mínimo, mensalmente.
O grau de detalhamento do balancete deverá ser consentâneo com sua finalidade.
Os elementos mínimos que devem constar do balancete são: identificação da entidade; data a que se refere; abrangência; identificação das contas e respectivos grupos; saldos das contas, indicando se devedores ou credores; e soma dos saldos devedores e credores.
Não há necessidade de identificação do contabilista responsável, mesmo que o balancete se destine a fins externos à entidade.
O valor adicionado total a distribuir apurado com base no CPC 09 Demonstração do Valor Adicionado é de:
R$ 180.400,00.
R$ 187.300,00.
R$ 259.500,00
R$ 320.900,00.
O balancete de verificação mensal de uma entidade apresentou diferenças entre o total dos saldos devedores e credores. Como uma das prováveis causas que possam justificar tal diferença encontra-se a
não observância do método das partidas dobradas em um registro contábil.
falta de apuração e destinação do resultado do período.
intitulação incorreta de uma conta.
não aplicação do princípio da entidade.
data incorreta de lançamento contábil.
O resultado líquido antes dos tributos sobre o lucro no período é de:
R$ 232.800,00
R$ 147.800,00.
R$ 19.100,00.
R$ 6.900,00.
Considere um balancete de verificação com os seguintes saldos de contas, em reais:
Caixa | 150.000,00 |
Capital | 700.000,00 |
Mercadorias | 550.000,00 |
Móveis e utensílios | 65.000,00 |
Duplicatas a pagar | 900.000,00 |
Lucros acumulados | 10.000,00 |
Duplicatas a receber | 40.000,00 |
Nesse balancete, foi omitido o saldo da conta Imóveis, cujo valor, em reais, é:
680.000,00
700.000,00
720.000,00
805.000,00
Os balancetes da empresa Dom Nievas Ltda. continham apenas os seguintes dados, em 31/12/2015:
Bancos | 9.000 |
Caixa | 3.000 |
Capital Social | 30.000 |
Compras de Mercadorias | 42.000 |
Custo das Mercadorias Vendidas | 30.000 |
Duplicatas a Pagar | 28.000 |
Duplicatas a Receber | 14.000 |
Ações de Empresas Diversas | 6.000 |
Estoque de Mercadorias - Saldo inicial | 4.000 |
Vendas | 60.000 |
Imobilizado | 42.000 |
Despesas Operacionais | 10.000 |
Valores em reais. |
Considerando-se os dados acima, podemos afirmar que os valores do Ativo Circulante e do Estoque de Mercadorias, no balanço de 31/12/2015, são, respectivamente:
R$ 26.000 e R$ 16.000.
R$ 42.000 e R$ 4.000.
R$ 42.000 e R$ 16.000.
R$ 42.000 e R$ 30.000.
O balancete de verificação é um demonstrativo contábil que apresenta as Contas da empresa e seus respectivos saldos devedores e saldos credores ou, ainda, é a relação de Contas extraídas do livro Razão da empresa, aí incluídas as contas patrimoniais e de resultado com seus respectivos saldos finais representados de acordo com sua natureza (devedora ou credora).
Por meio do balancete é possível chegar a várias informações importantes para a Contabilidade da empresa, bem como elaborar outros demonstrativos contábeis, como Demonstração do Resultado do Exercício (DRE) e Balanço Patrimonial (BP).
Considere o seguinte demonstrativo:
Balancete de verificação em 31/12/2014 | ||
Contas | Saldos | |
Denominação | Devedor | Credor |
Móveis e Utensílios | 2.000,00 | |
Capital Social | 6.000,00 | |
Empréstimos a Pagar | 1.500,00 | |
Impostos a Recolher | 500,00 | |
Caixa | 1.500,00 | |
Mercadorias | 2.000,00 | |
Fornecedores | 500,00 | |
Veículos | 1.000.00 | |
Duplicatas a Receber | 1.000,00 | |
Prejuízos Acumulados | 1.000,00 | |
Total | 8.500,00 | 8.500,00 |
Os valores do Patrimônio Líquido, Capitais de Terceiros e Ativo Total serão, respectivamente:
9.500,00; 4.500,00; 2.500,00.
5.000,00; 2.500,00; 7.500,00.
2.500,00; 5.000,00; 8.500,00.
2.500,00; 3.000,00; 5.000,00.
5.000,00; 2.500,00; 8.500,00.
Em relação aos aspectos básicos do balancete de verificação, assinale a alternativa correta.
Deve-se elaborar um balancete de verificação para as contas patrimoniais e outro para as contas de resultado.
As contas com saldo igual a zero devem ser incluídas no balancete de verificação para efeito de controle.
A finalidade do balancete de verificação é demonstrar o registro dos fatos contábeis na ordem cronológica de ocorrência.
O balancete de verificação corretamente elaborado pode detectar todos os erros cometidos na fase de escrituração.
Os saldos para elaboração do balancete de verificação são extraídos do livro-razão.
O Sr. João e a Sra. Maria resolveram constituir uma sociedade, para tanto investiram R$ 100.000,00 cada um. No ato da constituição da sociedade, em 01.01.2014, o Sr. João integralizou a importância de R$ 50.000,00 em dinheiro e R$ 50.000,00 em um terreno; A Sra. Maria integralizou a importância de R$ 25.000,00 em dinheiro, R$ 40.000,00 em um imóvel e se comprometeu integralizar o restante em 31.12.2014. No Balancete de Verificação, de 30.11.2014, as contas, Capital Social Subscrito e Capital a Integralizar possuíam os seguintes saldos, respectivamente:
R$ 200.00,00 e R$ 35.000,00.
R$ 35.00,00 e R$ 200.000,00.
R$ 200.000,00 e R$ 165.000,00.
R$ 200.000,00 e R$ 200.000,00.
Assinale a alternativa que apresenta a informação que pode ser omitida no balancete de verificação.
nome do contabilista responsável
identificação da entidade
data a que se refere o balancete
abrangência do balancete
soma dos saldos devedores e credores
No encerramento do exercício, o balancete de verificação de uma empresa comercial apresentava as seguintes contas com seus respectivos saldos (valores em R$):
Caixa | 7.000 | Fornecedores | 17.500 |
Capital social | 13.000 | Receitas de vendas | 52.500 |
Despesas de salários | 10.400 | Mercadorias | 10.000 |
Móveis e utensílios | 7.000 | Clientes | 18.100 |
Despesas gerais | 10.500 | Custos das mercadorias vendidas | 14.000 |
Duplicatas descontadas | 10.000 | Veículos | 16.000 |
No referido demonstrativo, o valor total dos saldos das contas de naturezas devedoras era igual a:
R$ 67.100,00
R$ 93.400,00
R$ 83.000,00
R$ 85.000,00
R$ 93.000,00



