







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A função do Balancete de Verificação é:
verificar se os lançamentos contábeis realizados no período estão corretos.
verificar as diferenças entre a variação do ativo e do passivo do período.
fazer o balanço patrimonial da empresa ao final do período.
demonstrar o valor do lucro líquido resultante das operações do período.
demonstrar mensalmente o valor do ativo e das contas de resultado.
O ingresso de recursos financeiros provenientes da venda da frota de veículos da empresa foi
R$ 13.000,00
R$ 11.000,00
R$ 9.000,00
R$ 5.000,00
R$ 4.000,00
O balancete de verificação elaborado em 31/12/2013 pela Empresa Comercial Ltda. apresentava as contas abaixo, com seus respectivos saldos:
Contas | R$ |
Bancos c/Movimento | 13.800,00 |
Custo das Mercadorias Vendidas | 27.200,00 |
Estoque de Mercadorias | 13.200,00 |
Móveis e Utensílios | 24.000,00 |
Lucros Acumulados | 13.440,00 |
Despesas Antecipadas | 28.200,00 |
Receitas Financeiras | 4.000,00 |
Duplicatas a Receber | 30.000,00 |
Capital Social Realizado | 46.200,00 |
Despesas de Salários | 10.500,00 |
Despesas Financeiras | 3.240,00 |
Despesas Administrativas | 5.500,00 |
Receitas Recebidas Antecipadamente | 29.400,00 |
Fornecedores | 36.000,00 |
Receita de Vendas de Mercadorias | 49.400,00 |
Títulos a Receber | 22.800,00 |
Na elaboração do balanço patrimonial, o montante do Patrimônio Líquido correspondeu a:
R$ 67.800,00
R$ 66.600,00
R$ 96.000,00
R$ 59.640,00
R$ 109.500,00
Com base em Berti e Berti (2011), numere a Coluna 2 de acordo com o termo da contabilidade básica correspondente na Coluna 1.
Coluna 1
1. Ativo.
2. Balancete.
3. Escrituração contábil.
4. Conta Razão.
5. Patrimônio.
Coluna 2
( ) Conjunto de bens e direitos e obrigações de uma empresa.
( ) É a técnica de efetuar os registros dos fatos contábeis que afetam o patrimônio da entidade, passíveis de valorização monetária.
( ) Conjunto de bens e direitos de uma organização, entidade, empresa.
( ) É um demonstrativo contábil que reúne todas as contas em movimento na empresa e seus respectivos saldos.
( ) É o local onde se registram todos os fatos contábeis de mesma natureza.
A ordem correta, de preenchimento dos parênteses, de cima para baixo, é:
1 – 4 – 3 – 2 – 5.
5 – 3 – 1 – 2 – 4.
4 – 2 – 5 – 3 – 1.
5 – 2 – 1 – 4 – 3.
1 – 5 – 2 – 3 – 4.
Em 2009, a participação do Capital de Terceiros era de
51,40%
50,00%
48,90%
32,60%
17,39%
Em 2010, o total do Passivo Circulante era de
R$ 46.000,00
R$ 37.780,00
R$ 34.760,00
R$ 32.000,00
R$ 30.060,00
O valor do Ativo Total em 2010 era de
R$ 229.860,00
R$ 193.600,00
R$ 171.400,00
R$ 130.000,00
R$ 92.000,00
O saldo do ativo total e do passivo total será, respectivamente:
R$ 14.800,00 e R$ 4.700,00.
R$ 15.000,00 e R$ 4.700,00.
R$ 15.500,00 e R$ 4.800,00.
R$ 15.700,00 e R$ 4.800,00.
R$ 21.400,00 e R$ 3.700,00.
O Balancete de Verificação de uma empresa, em 31/12/2013, apresentava o saldo das seguintes contas:
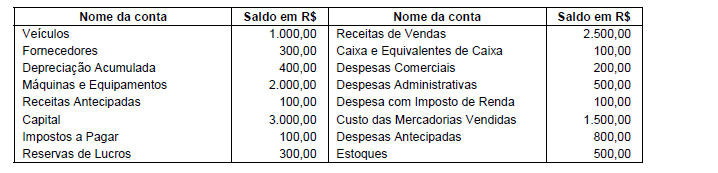
Os valores correspondentes ao Lucro Bruto e Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,
O total de compras de estoques efetuadas no exercício de 2010 foi
R$ 29.480,00
R$ 30.060,00
R$ 34.760,00
R$ 36.540,00
R$ 37.760,00
Com base nos dados abaixo, retirados de um balancete, determine o valor do Ativo Total:
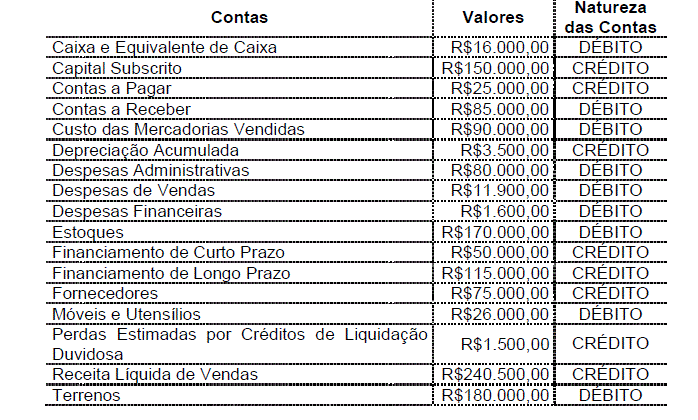
Com base nos dados acima, é CORRETO afirmar que o valor do Ativo Total é:
R$472.000,00.
R$473.500,00.
R$475.500,00.
R$477.000,00.
Considere hipoteticamente que o contador da empresa, ao efetuar o lançamento do fato contábil “compra de Mercadorias a prazo”, cometeu um erro invertendo as contas, isto é, a conta que deveria ser debitada foi creditada e vice-versa. Supondo que todos os demais lançamentos estão corretos, quando do levantamento do balancete de verificação no encerramento do período, verificar-se-á que o(s)
total dos saldos credores é maior que o total dos saldos devedores.
total dos saldos devedores é maior que o total dos saldos credores.
total dos saldos credores está maior do que deveria.
saldos credores e devedores são iguais.
total dos saldos devedores está maior do que deveria.
Uma sociedade empresária apresentou o seu balancete de verificação levantado em 31.1.2014, conforme abaixo demonstrado:
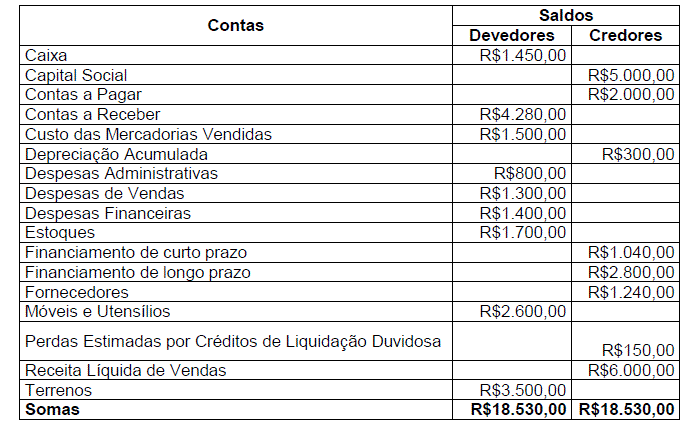
R$3.800,00.
R$1.150,00.
R$1.000,00.
R$850,00.
O Resultado Líquido apurado em 2010 foi um
lucro de R$ 6.480,00
prejuízo de R$ 6.500,00
lucro de R$ 7.280,00
prejuízo de R$ 8.000,00
lucro de R$ 10.000,00
O montante das contas de natureza devedora é R$ 129.600,00.
O montante das contas de natureza credora é R$ 115.400,00.
O montante das contas de natureza devedora é R$ 141.600,00.
O montante das contas de natureza credora é R$ 122.500,00.
O montante das contas de natureza devedora é R$ 109.000,00.
Elaborando-se o balancete geral com os saldos, haverá:
Contas patrimoniais com saldos devedores, somando R$ 20.000,00.
Contas patrimoniais com saldos credores, somando R$ 17.700,00.
Contas de resultado de natureza credora, com saldo no valor de R$ 6.700,00.
Contas de resultado de natureza devedora, com saldo no valor de R$ 3.700,00.
Os saldos devedores e credores não são iguais.
No balancete de verificação da entidade, foram identificados com saldo:
Das informações anteriores, quantas são contas do ativo?
4
5
6
7
8
Com base na Demonstração de Resultados apurada, a Margem Bruta com a qual a empresa operou em 2010 foi
33%.
50%.
59%.
63%.
67%.
Uma sociedade empresária apresentou o seguinte balancete de verificação levantado em 31.7.2013:
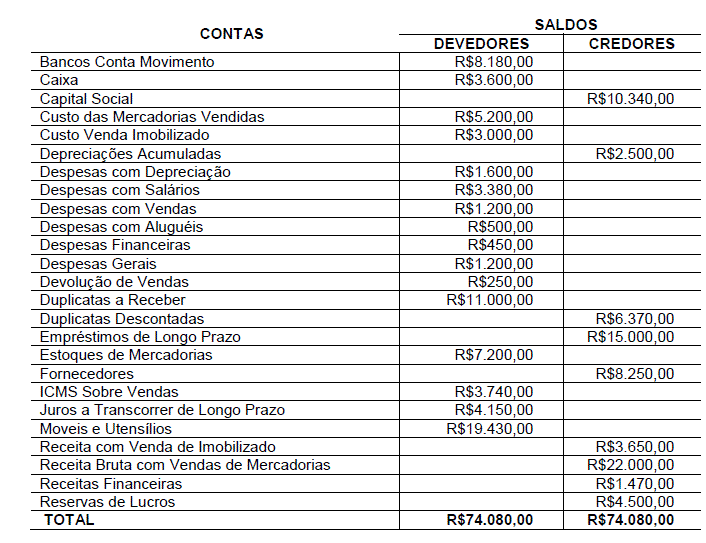
Com base nos dados apresentados no balancete acima e desconsiderando a incidência tributária, o valor do lucro líquido é:
R$6.850,00.
R$6.600,00.
R$6.200,00.
R$5.950,00.
Na data de encerramento do exercício social, a empresa ABN S.A. apresentou a seguinte relação de contas e saldos constantes do seu livro Razão:
Contas | Saldos |
Capital Social | 18.000,00 |
Receitas de Vendas | 16.500,00 |
Duplicatas a Receber | 14.000,00 |
Duplicatas a Pagar | 13.000,00 |
Clientes | 12.000,00 |
Fornecedores | 11.000,00 |
Móveis e Utensílios | 10.000,00 |
Veículos | 9.000,00 |
Bancos c/Movimento | 8.500,00 |
Custo das Vendas | 6.800,00 |
Reserva Legal | 6.300,00 |
Empréstimos Obtidos | 6.000,00 |
Mercadorias | 5.000,00 |
Ações de Coligadas | 4.300,00 |
Salários e Ordenados | 4.200,00 |
Provisão p/Férias | 3.500,00 |
Descontos Concedidos | 3.200,00 |
Depreciação Acumulada | 2.900,00 |
Aluguéis Ativos | 2.500,00 |
Depreciação | 2.100,00 |
Capital a Realizar | 1.800,00 |
Juros Ativos | 1.500,00 |
Caixa | 1.500,00 |
Provisão p/Devedores Duvidosos | 1.100,00 |
Provisão p/IR | 1.000,00 |
Devedores Duvidosos | 900,00 |
Ao mandar elaborar um balancete geral de verificação a partir dos saldos acima, a empresa encontrará saldos devedores no valor de
R$ 83.300,00.
R$ 81.500,00.
R$ 80.400,00.
R$ 79.300,00.
R$ 77.500,00



