







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas retificadoras de ativo e de passivo são incluídas no balancete de verificação com seus saldos invertidos.
Sobre o balancete de verificação, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) Esse documento serve de base para elaboração dos demais relatórios contábeis.
( ) Trata-se de uma listagem de contas, contendo o nome da conta com seu respectivo saldo, devedores de um lado e credores de outro.
( ) É elaborado com as contas de ativo e passivo, obedecendo aos principais agrupamentos de contas.
C - C - E.
E - C - C.
C - E - E.
E - E - C.
E - E - E.
O balancete de verificação da razão é a relação de contas, com seus respectivos saldos, extraída dos registros contábeis em determinada data, os elementos mínimos que devem constar do balancete são: EXCETO:
identificação da Entidade; data a que se refere; abrangência.
identificação das contas e respectivos grupos; saldos das contas, indicando se devedores ou credores.
soma dos saldos devedores e credores.
Nenhuma das alternativas.
Considere os seguintes valores para as contas de resultado de uma prestadora de serviços, extraídas do Balancete de verificação, elaborado antes da apuração do resultado do ano X1:
Com base nesses dados, qual é o valor do resultado bruto dessa empresa para o ano X1?
R$ 1.380,00.
R$ 110,00.
R$ 1.500,00.
R$ 480,00.
R$ 410,00.
O balancete é a peça que demonstra o movimento e o saldo detalhado das contas contábeis, detalhadas até o último nível de desdobramento, não sendo necessário o envio de cópia desta demonstração contábil aos órgãos de controle;
O Balancete de Verificação Mensal deverá ser elaborado pelo Gestor da unidade administrativa, logo após a expedição do Balanço Patrimonial;
Apresenta a relação das contas, com seus respectivos saldos inicial e final, bem como a movimentação de debito e crédito ocorrida no período;
O Balancete de Verificação pode ser apresentado em dois tipos: Analítico – apresenta somente o saldo das contas; e Sintético – demonstra um maior grau de detalhamento (saldo anterior, movimentação de débito e crédito e saldo final de cada conta.
O balancete de verificação é elaborado a partir das informações fornecidas pelo livro diário.
O balancete de verificação retira do livro razão apenas o nome e os saldos finais de cada conta, descartando os lançamentos que levaram a esses saldos.
Foi extraído um balancete de verificação em 31.12.2018 da empresa Espera Um Pouco Ltda., com o qual pede-se indicar o valor, em Reais, do lucro antes do imposto de renda e da contribuição social sobre o lucro líquido, após o encerramento da demonstração do resultado, como segue:
Balancete contábil em 31/12/2018 | |
Descrição da conta contábil | |
Receitas de vendas | (594.400,00) |
Empréstimos e financiamentos de LP | (46.600,00) |
Demais contas a receber | 4.000,00 |
Fornecedores | (26.600,00) |
Empréstimos e financiamentos | (25.000,00) |
Provisão para créditos de liquidação duvidosa | (14.600,00) |
Imposto sobre vendas | 87.000,00 |
Mútuos a receber com empresas ligadas de LP | 11.000,00 |
Estoques | 37.000,00 |
Impostos a recolher | (12.600,00) |
Outras contas a pagar | (11.400,00) |
Contas a pagar de LP | (1.300,00) |
Despesas administrativas, tributárias e gerais | 55.000,00 |
Ativos intangíveis | 10.000,00 |
Contigências trabalhistas de LP | (15.600,00) |
Devoluções de vendas | 19.000,00 |
Caixa e equivalentes de caixa | 44.500,00 |
CPV | 350.000,00 |
Títulos a receber de LP | 6.000,00 |
Despesas de vendas | 24.000,00 |
Salários a pagar | (8.000,00) |
Capital | (20.000,00) |
Contas a receber de clientes | 46.600,00 |
Imobilizado | 80.000,00 |
Reservas de capital | (6.000,00) |
Despesas financeiras | 5.500,00 |
Imposto de renda e contribuição social correntes | 20.500,00 |
Depreciação acumulada | (18.000,00) |
138.400,00.
59.400,00.
53.900,00.
48.900,00.
33.400,00.
O valor total das Despesas Administrativas é de:
R$ 64.000,00.
R$ 70.000,00.
R$ 71.500,00.
R$ 66.000,00.
O balancete de verificação tem por objetivo apresentar os itens patrimoniais e de resultado, seus saldos em uma determinada data e sua movimentação entre um período inicial e um período final, tendo como função de verificação:
I. Realizar conferência e ajustes contábeis.
II. Acompanhar a evolução das vendas, dos custos, das despesas e dos lucros.
Os itens I e II estão corretos.
Somente o item I está correto.
Somente o item II está correto.
Os itens I e II estão incorretos.
O saldo total do Balancete de Verificação, seja devedor ou credor, incluindo todas as contas patrimoniais e as contas de resultado, corresponde a
R$ 35.360,00
R$ 34.120,00
R$ 36.450,00
R$ 35.240,00
R$ 34.370,00
Se o contabilista inverter as contas de débito e crédito em determinado lançamento, o balancete de verificação será o instrumento correto para a detecção do erro.
Com relação ao Balancete, marque V para verdadeiro ou F para Falso e , em seguida, assinale a alternativa com a sequência corrta.
( ) Se uma conta apresentar no Razonete saldo devedor, este será transferido para a coluna saldo devedor no Balancete.
( ) No Balancete, o total da coluna do saldo credor poderá ser diferente do da coluna saldo devedor, a depender dos saldos dos Razonetes.
( ) Se uma conta apresentar no Razonete saldo credor, será transferido para o Balancete o saldo devedor, visando o encerramento da respectiva conta.
V – V – F
V – F – F
F – V – V
F – F – V
O balancete de verificação deve relacionar as contas retificadoras de ativo e passivo logo abaixo das contas cujos saldos elas retifiquem.
Uma empresa contratou um seguro contra lucros cessantes com cobertura do período de 01/05/2018 a 30/04/2019. O valor pago, à vista, pelo prêmio do seguro foi de R$ 36.000,00. Nesse caso, é correto afirmar que, como consequência dessa operação, por ocasião do encerramento do exercício, em 31/12/2018, o balancete da empresa apresentaria
uma exigibilidade paga de R$ 36.000,00.
um disponível de R$ 12.000,00.
um valor a receber de R$ 24.000,00.
uma despesa paga antecipadamente de R$ 12.000,00.
um contas a pagar de R$ 24.000,00.
O resultado do período, totalizou, em R$:
–26.000
74.000
134.000
136.000
138.000
As contas constantes no balancete de verificação da empresa ACM, em 31/12/2018, apresentavam os saldos da tabela a seguir, com os valores expressos em reais:
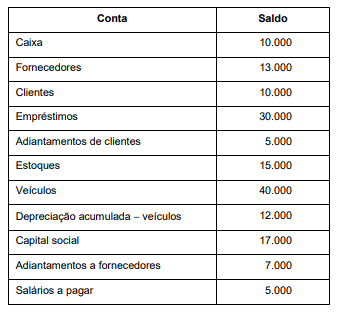
Com base nessas informações, o total do
ativo era R$ 63.000,00.
passivo (capitais de terceiros) era R$ 53.000,00.
passivo (capitais de terceiros) era R$ 60.000,00.
ativo era R$ 68.000,00.
passivo (capitais de terceiros) era R$ 55.000,00.
O resultado do período dessa entidade comercial totalizou, em R$
13.747,00
23.547,00
33.347,00
34.597,00
131.197,00
A Cia. Ventos Novos, antes de elaborar suas demonstrações contábeis, apresentava, em 31.12.2017, em seu Balancete de Verificação, as seguintes contas e seus respectivos saldos:
Depósitos bancários ................................ R$ 230.000,00 Direitos autorais ...................................... R$ 80.000,00 Empréstimos obtidos ............................... R$ 120.000,00 Salários a pagar ..................................... R$ 25.000,00 Máquinas ................................................. R$ 225.000,00 Receita de vendas ................................... R$ 600.000,00 Despesa de depreciação ........................ R$ 25.000,00 Despesa com salários ............................. R$ 20.000,00 Despesa com fretes ................................ R$ 10.000,00 Ações em tesouraria ............................... R$ 15.000,00 Adiantamento de clientes ........................ R$ 45.000,00 Ajuste de avaliação patrimonial (saldo devedor) ...................................... R$ 5.000,00 | Duplicatas a receber de clientes ............... R$ 110.000,00 Capital social ............................................. R$ 150.000,00 Reserva legal ............................................ R$ 15.000,00 Adiantamento a fornecedores ................... R$ 15.000,00 Depreciação acumulada ........................... R$ 50.000,00 Despesas pagas antecipadamente .......... R$ 30.000,00 IR e CSLL a pagar ..................................... R$ 40.000,00 Custo das mercadorias vendidas ............... R$ 240.000,00 Reserva estatutária .................................. R$ 10.000,00 Despesa de IR e CSLL .............................. R$ 40.000,00 Reserva de incentivos fiscais .................... R$ 25.000,00 Despesas administrativas ........................ R$ 35.000,00 |
Com base nessas informações, o total do Patrimônio Líquido da Cia. Novos Ventos, apresentado em seu Balanço Patrimonial de 31.12.2017, foi de
R$ 180.000,00.
R$ 440.000,00.
R$ 210.000,00.
R$ 415.000,00.
R$ 410.000,00.



