







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balancete de verificação é um demonstrativo auxiliar que relaciona os saldos das contas em determinada data e, de acordo com a NBC T 2.7 – Do Balancete, deve apresentar os seguintes elementos mínimos:
I. Identificação da Entidade.
II. Data a que se refere e abrangência.
III. Identificação das contas e respectivos grupos.
IV. Saldos das contas, indicando se devedores ou credores.
V. Soma dos saldos devedores e credores.
Quais estão corretas?
Apenas III.
Apenas I, II e III.
Apenas I, IV e V.
Apenas II, IV e V.
I, II, III, IV e V.
Assinale a alternativa que apresenta o valor, em reais, do Passivo Não Circulante.
17.020.
22.020.
23.080.
23.120.
24.020.
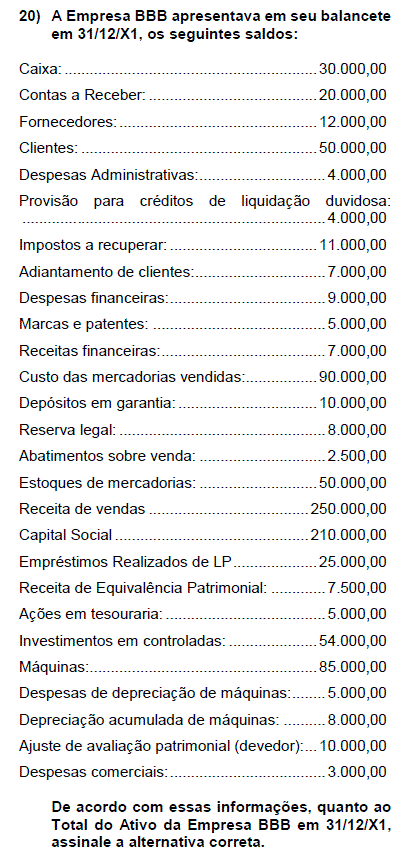
O saldo do Ativo, em R$, totalizou:
1.845.600,00
1.865.600,00
1.872.600,00
1.874.600,00
1.878.600,00
O balancete de verificação incide apenas sobre as contas de resultado, comparando a soma dos saldos credores com a soma dos saldos devedores.
R$ 311.000,00
R$ 303.000,00
R$ 304.000,00
R$ 307.000,00
Observe a seguinte movimentação ocorrida no mês de março no Caixa da empresa LADA LTDA, indicando o saldo da conta Caixa no início do período em função da movimentação ocorrida descrita abaixo. Movimentação do mês de março.
dias | |
01 | SALDO INICIAL? |
02 | Pagamento de duplicatas $ 150.000,00 em moeda corrente. |
05 | Vendas à vista, recebidas em moeda corrente, no valor de $ 400.000,00. |
06 | Pagamento de despesas com telefone no valor de $ 50.000,00 em moeda corrente. |
10 | Liquidação de promissória no valor de $ 150.000,00 através de Cheque. |
12 | Vendas a prazo no valor de $ 100.000,00 |
16 | Compra de mercadorias no valor de $ 40.000,00 em moeda corrente. |
31 | Saldo final da conta Caixa: $ 360.000,00. |
$ 100.000,00
$ 120.000,00
$ 200.000,00
$ 220.000,00
$ 360.000,00
As Demonstrações Contábeis - DC da empresa DELTA S/A, que prima em elaborar suas DC baseadas e finalizadas de acordo com o Princípio da Continuidade, pois a Administração não tem intenção de liquidar a entidade ou cessar seus negócios, elaborou seu balancete de verificação final em 32.12.x2, com o saldo de suas contas descrito abaixo.
Balancete
Bancos......................... 110.000,00
Duplicatas a Receber ...120.000,00
Capital a Realizar.......... 50.000,00
Capital .........................200.000,00
Salários a Pagar........... 110.000,00
Caixa ............................115.000,00
Mercadorias .................140.000,00
Empréstimos Obtidos ..140.000,00
Prejuízos Acumulados... 20.000,00
Duplicatas a Pagar ...... 105.000,00
Soma-------- 1.110.000,00
Com base nos saldos das contas desse balancete, conclui-se que:
o valor do Patrimônio Líquido é de 130.000,00.
o valor do Ativo Patrimonial é de 355.000,00.
o valor do Passivo Patrimonial é de 365.000,00.
a soma dos saldos devedores do balancete é 485.000,00.
a soma dos saldos credores do balancete é 505.000,00.
O balancete de verificação deve excluir as contas cujo saldo seja igual a zero.
O balanço patrimonial deve conter as mesmas contas do último balancete de verificação realizado no exercício financeiro.
Considerando a natureza das contas, o saldo do ativo, totalizou, em R$:
1.272.000
1.274.000
1.276.000
1.278.000
1.282.000
O ativo total da SS S.A totalizou, em R$:
844.000,00.
848.000,00.
874.000,00.
878.000,00.
904.000,00.
O relatório contábil na qual são apresentados os saldos das contas contábeis é denominado de ____________ e tem esse nome porque seu objetivo principal é verificar se o total dos saldos devedores é matematicamente igual ao total dos saldos credores das contas. Já a demonstração contábil elaborada com base no ____________ é ____________ com as contas de Despesas e Receitas e servem para demonstrar o ganho ou a perda ocorrida no período considerado. Assinale a alternativa que completa correta e respectivamente as lacunas do enunciado:
livro caixa - balancete de verificação - o balanço orçamentário.
livro razão - balancete de verificação - o balanço patrimonial.
balanço patrimonial - balancete de verificação - o balanço financeiro.
balancete de verificação - balancete de verificação - a demonstração de resultados do período.
O patrimônio líquido da SS S.A totalizou, em R$:
421.000,00.
431.000,00.
441.000,00.
451.000,00.
461.000,00.
O balancete de verificação é imprescindível para verificar se o método de partidas dobradas está sendo observado pela escrituração da empresa.
O balancete de verificação pode ser utilizado para fins gerenciais, uma vez que suas informações são extraídas dos registros contábeis mais atualizados.
Certo
Errado
Assinale a alternativa que indica o valor do Patrimônio Líquido da empresa Luar dos Mares Ltda, hipoteticamente, em 31 de dezembro de 2018, após o encerramento do exercício, conforme balancete a seguir, fornecido pela contabilidade da empresa.
R$ 159.000,00
R$ 160.000,00
R$ 161.000,00
R$ 161.800,00
R$ 162.000,00
O valor total do Ativo Realizável a Curto Prazo é de:
R$ 141.000,00.
R$ 146.000,00.
R$ 150.000,00.
R$ 145.000,00.
Uma determinada empresa comercial apresentou algumas contas aleatórias do seu balancete de verificação antes do encerramento do exercício:
Adiantamento de clientes: R$ 4.000,00
Clientes: R$ 2.700,00
Adiantamento a fornecedores: R$ 5.100,00
Receita bruta de vendas: R$ 21.000,00
ICMS a recolher: R$ 3.300,00
Caixa: R$ 47.000,00
Despesas administrativas do escritório: R$ 1.230,00
Custo das mercadorias vendidas: R$ 3.100,00
Ao considerar apenas estes saldos, a receita operacional líquida na Demonstração do Resultado do Exercício (DRE) é de:
R$ 21.000,00
R$ 17.900,00
R$ 16.670,00
R$ 26.000,00
A sociedade empresária apresentou em 30/09/2018 o seguinte balancete de verificação:
CONTAS | DÉBITO | CRÉDITO |
Bancos conta Movimento | R$ 18.500,00 | |
Capital Social | R$ 50.000,00 | |
Custos das Mercadorias Vendidas | R$ 16.800,00 | |
Custo com Venda de Bens | R$ 3.400,00 | |
Despesa com Depreciação/Amortização | R$ 4.100,00 | |
Depreciação Acumulada | R$ 2.600,00 | |
Amortização Acumulada | R$ 2.300,00 | |
Despesas com Salários e Encargos | R$ 5.200,00 | |
Despesas Com Vendas | R$ 1.200,00 | |
Despesas Com Aluguéis | R$ 2.500,00 | |
Despesas Gerais | R$ 800,00 | |
Despesas Financeiras | R$ 800,00 | |
Devolução de Vendas | R$ 2.600,00 | |
Clientes | R$ 32.000,00 | |
Duplicatas Descontadas | R$ 6.800,00 | |
Financiamento de Longo Prazo | R$ 12.000,00 | |
Estoque de Mercadorias | R$ 14.200,00 | |
Duplicatas a Pagar | R$ 7.800,00 | |
ICMS Sobre Faturamento | R$ 11.700,00 | |
Máquinas e Equipamentos | R$ 20.000,00 | |
Receita com Venda de Mercadorias | R$ 65.000,00 | |
Sistema Aplicativo | R$ 25.000,00 | |
Receita com Venda de Bens | R$ 4.500,00 | |
Receita Financeira | R$ 2.400,00 | |
Reserva Legal | R$ 3.600,00 | |
Dividendos a Pagar | R$ 1.800,00 | |
T O T A L | R$ 158.800,00 | R$ 158.800,00 |
Considerando os dados apresentados no balancete e desconsiderando a incidência e os tributos, é correto afirmar que o valor do lucro líquido é:
R$ 22.800,00
R$ 25.200,00
R$ 26.200,00
R$ 21.700,00



