







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação ao balancete de verificação, assinalar a alternativa CORRETA.
É uma relação de contas com seus códigos, utilizada para fazer o registro na contabilidade.
É um relatório que apresenta a situação patrimonial da empresa.
É um relatório que apresenta a composição do lucro da empresa.
É uma relação de contas do Livro Razão, demonstrando seus saldos, tanto devedores quanto credores.
Uma pessoa recebe uma proposta de emprego. Ela deseja verificar se a entidade que fez a proposta parece ter recursos suficientes para pagar as suas obrigações de curto prazo.
Assinale a opção que indica a demonstração contábil em que a pessoa pode obter essa informação de forma direta.
Balanço patrimonial.
Demonstração dos fluxos de caixa.
Demonstração do valor adicionado.
Demonstração do resultado do exercício.
Demonstração das mutações do patrimônio líquido.
A análise vertical, diferentemente da horizontal, tem aspecto temporal e utiliza números índices.
Certo
Errado
O balancete de verificação é uma ferramenta fundamental na contabilidade e que, geralmente, antecede a elaboração das demonstrações contábeis para identificar possíveis erros na escrituração contábil. Referentemente ao balancete de verificação, analise as afirmativas seguintes.
|. Deve evidenciar tanto o saldo das contas patrimoniais incluindo as retificadoras do ativo e passivo, quanto as contas de resultado.
II. Pode conter erros, como lançamentos em contas inadequadas, mesmo que as somas dos débitos e créditos estejam em equilíbrio.
llI. Não reflete os saldos de contas de resultado, pois estas são apuradas e encerradas na demonstração do resultado do exercício (DRE) no final do exercício contábil.
IV. Os saldos de débitos e créditos iguais garante que todas as contas foram classificadas corretamente nos lançamentos contábeis.
Estão corretas
I e II, somente.
I e III, somente.
II e III, somente.
II e IV, somente.
III e IV, somente.
O balancete de verificação, que pode ser organizado em duas, quatro, seis ou oito colunas, é uma demonstração contábil não obrigatória utilizada por muitas empresas para a identificação, de forma ampla, de eventuais falhas em seu processo de escrituração.
Certo
Errado
São elementos essenciais em um balancete de verificação: a data em que é levantado; a identificação de cada conta envolvida; e o saldo, devedor ou credor, das contas.
Certo
Errado
O balancete de verificação é um relatório contábil que lista todas as contas contábeis da empresa e seus respectivos saldos, em um determinado período, tanto os saldos devedores como credores. Diante do exposto, assinale a alternativa correta.
O balancete é uma ferramenta de verificação que substitui o Balanço Patrimonial, uma vez que proporciona uma visão mais detalhada e estruturada da situação financeira e do desempenho da empresa
O balancete de verificação analítico apresenta apenas uma relação das contas, com as colunas indicativas dos débitos e créditos e seus respectivos saldos
O balancete de verificação não detecta todos os erros que porventura possam ter sido cometidos na contabilização dos fatos contábeis
Antes do levantamento do balancete de verificação a empresa deve proceder ao encerramento do exercício, transferindo as contas de receitas e de despesas para a conta de resultado. Sem esse procedimento adequado, o total de débitos do balancete não se iguala ao total de créditos
Observe os saldos das contas do balancete de verificação da Empresa PMO Ltda., apresentados em 31 de janeiro de 2023.
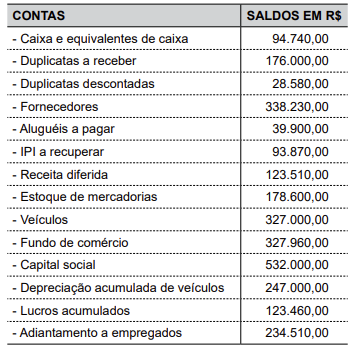
Nesse balancete, a soma dos saldos credores, em R$, corresponde à
1.404.100,00.
1.432.680,00.
1.526.550,00.
1.667.190.00.
1.760.640,00.
Com base na Lei n.º 4.320/1964 e na Resolução do Conselho Federal de Contabilidade (CFC) n.º 1.133/2008 sobre o balanço orçamentário, analise as afirmativas a seguir e assinale a alternativa CORRETA.
As receitas no balanço orçamentário são apresentadas por fonte, enquanto as despesas são classificadas por grupo de natureza.
As receitas e as despesas previstas no balanço orçamentário não são desdobradas entre correntes e de capital, conforme o anexo 12 da Lei n.º 4.320/1964.
O balanço orçamentário evidencia as receitas previstas e as despesas fixadas, sem considerar as categorias econômicas correntes e de capital.
O balanço orçamentário não demonstra as diferenças entre o previsto e o realizado, uma vez que se concentra apenas na execução do orçamento.
O balanço orçamentário, de acordo com a Lei n.º 4.320/1964, é estruturado exclusivamente para evidenciar receitas tributárias e despesas correntes.
Com relação à NBC TSP 13 – Apresentação de Informação Orçamentária nas Demonstrações Contábeis, analise a afirmação:
“Em muitos casos, os valores do orçamento final e do realizado são os mesmos”.
A afirmação está
correta, uma vez que as estimativas realizadas no início do período são confiáveis e bem elaboradas.
correta, uma vez que a execução orçamentária é monitorada durante o período e o orçamento original é progressivamente revisado para refletir mudanças nas condições, circunstâncias e fatos ocorridos durante o período.
incorreta, uma vez que as mudanças de condições e circunstâncias observadas durante o período devem ser apenas divulgadas em notas explicativas.
incorreta, uma vez que a explicação das diferenças materiais entre os valores realizados e os orçados auxilia os usuários a entenderem as razões para as diferenças materiais do orçamento aprovado pelo qual a entidade submete-se à prestação de contas e responsabilização.
incorreta, uma vez que o orçamento realizado corresponde à autorização para realização de despesa oriunda de lei ou outro instrumento que contenha decisões relacionadas à alocação das receitas orçamentárias estimadas relativas a determinado período.
As somas dos saldos devedores e credores no balancete de verificação podem ser iguais, mesmo que
a conta debitada tenha sido creditada, ou uma conta creditada tenha sido debitada.
o lançamento seja feito apenas pelo valor a débito ou a crédito.
o valor lançado a débito seja diferente do lançado a crédito.
o lançamento esteja invertido, isto é, a conta debitada tenha sido creditada e vice-versa.
O balancete de verificação está associado ao livro-razão, expressando de forma sintética todas as contas do razão e seus saldos, podendo apresentar ou não as suas movimentações.
Certo
Errado
O efeito líquido da movimentação do período sobre o saldo de uma conta é explicitado por meio de
apenas balancetes de duas colunas.
balancetes de duas ou quatro colunas.
apenas balancetes de seis colunas.
balancetes de seis ou oito colunas.
apenas balancetes de oito colunas.
Sobre o Balancete de Verificação, assinalar a alternativa CORRETA.
É um ROL dos saldos encontrados no Livro Diário ao final de cada exercício.
É uma relação de todas as contas abertas em um exercício, portanto, apresentará misturadas as contas patrimoniais e as de resultado.
O balancete de verificação dará origem ao demonstrativo de variações patrimoniais.
É uma simplificação do Livro Razão.
O Balancete de verificação tem como base:
A técnica de dados recorrentes.
O instrumento de receitas patrimoniais.
O patrimônio empresarial disponível.
O método das partidas dobradas.
Considere a situação hipotética na qual o Balancete de Verificação de uma sociedade empresária em 31/12/2022 é o indicado no quadro a seguir:
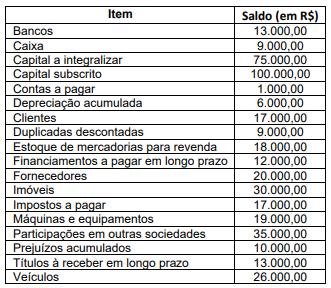
Considerando, unicamente, as informações disponibilizadas e os saldos apresentados, podemos afirmar que o valor do:
Ativo Circulante é de R$ 101.000,00.
Ativo Não Circulante é de R$ 117.000,00.
Passivo Circulante é de R$ 69.000,00.
Ativo Não Circulante é de R$ 123.000,00.
Ativo Não Circulante é de R$ 95.000,00.
O balancete permite que os gestores monitorem:
a receita bruta das vendas e serviços, assim como sua receita líquida.
a possibilidade de recorrer aos ativos para a liquidação .
a evolução das receitas e despesas. A partir dessas informações, é possível acompanhar as margens de lucros de produtos e serviços, além do cumprimento de metas financeiras.
as reversões de reservas do lucro e dividendos antecipados .
as compensações de prejuízos, a reavaliação dos ativos e transferências e reversões de lucros e reservas .
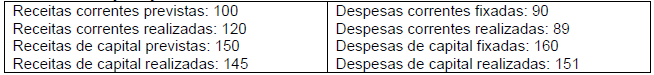
Com base nas informações a seguir relativas a um balanço orçamentário, assinale a alternativa CORRETA.
Dados do Balanço Orçamentário:
As receitas correntes realizadas foram inferiores às despesas correntes realizadas, apresentando um déficit no orçamento corrente.
As despesas de capital realizadas foram maiores do que as receitas de capital realizadas, resultando em déficit de capital.
O balanço orçamentário apresentou superávit apenas nas receitas de capital em relação ao previsto.
O resultado do orçamento corrente foi deficitário devido à fixação de despesas superiores às receitas previstas.
O resultado do balanço orçamentário demonstra superávit, considerando a diferença entre receitas e despesas realizadas.
A empresa WZX Ltda apresentou no balancete de verificação do exercício de X1 os saldos a seguir.
CONTAS | SALDOS |
Água e Esgoto | 1.400,00 |
Aluguel Passivo | 12.000,00 |
Aplicação de Liquidez Imediata | 15.000,00 |
Banco Conta Movimento | 12.000,00 |
Caixa | 1.000,00 |
Capital Social | 60.000,00 |
Contas a Pagar | 15.000,00 |
Custo de Mercadoria Vendida | 20.000,00 |
Custo de Serviço Prestado | 1.500,00 |
Depreciação | 500,00 |
Depreciação Acumulada | 1.000,00 |
Duplicatas a Pagar | 20.000,00 |
Duplicatas a Receber | 2.500,00 |
Energia | 600,00 |
FGTS | 600,00 |
FGTS a Recolher | 170,00 |
Fornecedores | 20.000,00 |
ICMS a Recolher | 1.200,00 |
INSS | 1.900,00 |
INSS a Recolher | 400,00 |
Internet | 700,00 |
ISS a Recolher | 30,00 |
Juros Ativos | 200,00 |
Juros Passivos | 100,00 |
Mercadoria para Revenda | 10.000,00 |
Móveis e Utensílios | 6.500,00 |
Participações em Outras Companhias | 10.000,00 |
Patente | 12.000,00 |
Propaganda e Publicidade | 1.000,00 |
Receita de Prestação de Serviços | 6.000,00 |
Receita de Venda de Mercadoria | 40.000,00 |
Salários | 5.400,00 |
Salários a Pagar | 1.200,00 |
Seguro | 5.000,00 |
Telefone | 500,00 |
Terreno (de uso) | 40.000,00 |
Impostos sobre Serviços | 200,00 |
Impostos sobre Venda de Mercadoria | 4.800,00 |
Considerando os saldos das contas da empresa WZX Ltda no exercício de X1, analise as afirmativas a seguir.
I. O resultado do exercício foi um Lucro de R$ 10.000,00.
II. O total dos subgrupos Imobilizado é de R$ 45.500,00 e do Investimento R$ 10.000,00.
III. O resultado do exercício foi um Prejuízo de R$ 10.000,00.
IV. O total do subgrupo Caixa e Equivalentes de Caixa é de R$ 28.000,00 e do Ativo Circulante é R$ 40.500,00.
V. O total do Passivo Não Circulante é de R$ 58.071,00 e do Patrimônio Líquido R$ 60.000,00.
Assinale a alternativa CORRETA.
Apenas as afirmativas I, II e IV estão corretas.
Apenas as afirmativas III e V estão corretas.
Apenas as afirmativas II, III e IV estão corretas.
Apenas as afirmativas III, IV e V estão corretas.
Nenhuma das afirmativas está correta.
O balancete de verificação permite que sejam identificadas as inversões, de débito por crédito e de crédito por débito, ocorridas de forma simultânea em um lançamento contábil.
Certo
Errado



