







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No Balanço Patrimonial, temos as contas retificadoras que permitem ajustar os saldos de grupos de contas dentro do balanço. São contas retificadoras dentro do Balanço Patrimonial:
Duplicatas descontadas, prejuízos acumulados, capital a integralizar.
Duplicatas a receber, prejuízos acumulados, capital a integralizar.
Duplicatas descontadas, previsão para devedores duvidosos, capital integralizado.
Duplicatas a receber, previsão para devedores duvidosos, capital integralizado.
Uma empresa apresentava o seguinte Balanço Patrimonial em 31/12/X0:
Ativo Circulante 22.000 Ativo não Circulante 48.000 Ativo Realizável a Longo Prazo 20.000 Investimentos 8.000 Imobilizado 12.000 Intangível 8.000 | Passivo Circulante 17.000 Passivo não Circulante 23.000 Patrimônio Líquido 30.000 |
Ativo total 70.000 | Passivo + PL 70.000 |
Com relação aos indicadores de liquidez da empresa, e com base nos dados apresentados, analise as afirmativas a seguir:
I. A liquidez corrente é de 1,29.
II. A liquidez geral é de 1,75.
III. A liquidez seca é de 1,20.
Assinale
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se nenhuma afirmativa estiver correta.
O Balanço Patrimonial é composto por: Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação (controle); e Quadro do Superavit / Deficit Financeiro.
Nesse sentido, assinale a alternativa correta.
O Quadro dos Ativos e Passivos Financeiros e Permanentes apresenta os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente. Os valores dos atos potenciais já executados não devem ser considerados.
O Quadro das Contas de Compensação será elaborado utilizando-se o saldo da conta 8.2.1.1.1.00.00 – Disponibilidade por Destinação de Recurso (DDR), segregado por fonte / destinação de recursos. Como a classificação por fonte / destinação de recursos não é padronizada, cabe a cada ente adaptá-lo à classificação por ele adotada.
O Quadro do Superávit / Déficit Financeiro é elaborado utilizando-se a classe 1 e a classe 2 do Plano de Contas Aplicado ao Setor Público, bem como as contas que representem passivos financeiros, mas que não apresentam passivos patrimoniais associados.
As contas do Balanço Patrimonial devem ser incluídas sempre que o tamanho, natureza ou função de item ou agregação de itens similares apresentados separadamente sejam relevantes na compreensão da posição financeira da entidade.
A disponibilidade de capital de giro da empresa no período dado foi superior a R$ 110 mil.
Certo
Errado
Considere o Balanço Patrimonial da empresa Alfa Participações Ltda. em 30/11/2022, indicado a seguir.
ATIVO | PASSIVO E PL |
Circulante | Circulante |
Banco Conta Movimento R$ 2.000,00 | Fornecedores R$ 5.000,00 |
Estoques R$ 5.000,00 | Títulos a Pagar R$ 25.000,00 |
Não Circulante | Não Circulante |
Imobilizado | Financiamentos R$ 20.000,00 |
Veículos R$ 50.000,00 | |
Móveis e Utensílios R$ 3.000,00 | |
Patrimônio Líquido | |
Capital R$ 10.000,00 | |
TOTAL R$ 60.000,00 | TOTAL R$ 60.000,00 |
No mês de dezembro de 2022, ocorreram as seguintes operações.
05/12: Contraiu um empréstimo bancário no valor de R$ 10.000.
10/12: Pagou R$ 3.000 a fornecedores (em cheque).
12/12: Pagou um título da conta (títulos a pagar) no valor de R$ 5.000 (em cheque).
15/12: Contraiu um novo financiamento a longo prazo no valor de R$ 15.000.
28/12: Comprou um novo veículo, em cheque, no valor de R$ 12.000.
Considerando somente as informações apresentadas, assinale a alternativa que indica o valor total do ativo da empresa Alfa Participações em 31/12/2022, após a escrituração das operações.
R$ 82.000,00.
R$ 77.000,00.
R$ 67.000,00.
R$ 62.000,00.
Podemos afirmar que o balancete é nutrido por uma série de informações. Essas informações ficam alocadas entre ativos, passivos, patrimônio líquido, receitas e despesas. No grupo ativo temos todas as informações relacionadas aos bens e direitos da empresa, como
obrigatoriedade com prazos.
adiantamentos.
impostos.
taxas.
contas a pagar.
A empresa apresentou, ao final do exercício, o balanço patrimonial, com os seguintes dados:
CIA ALFA - Balanço Patrimonial em 31/12/XX | |||
ATIVO | PASSIVO | ||
Circulante | 12.000 | Circulante | 11.000 |
Caixa | 2.000 | Salários | 5.000 |
Clientes | 4.000 | Impostos a pagar | 2.000 |
Estoques | 6.000 | Fornecedores | 4.000 |
Não Circulante | 35.000 | Não Circulante | 15.000 |
Realizável a longo prazo | 10,000 | Patrimônio Líquido | 21.000 |
Imobilizado | 20.000 | ||
Intangível | 5.000 | ||
Total | 47.000 | Total | 47.000 |
Neste caso, o índice de liquidez seca corresponde a:
0,46
0,54
1,09
1,71
O Balanço Patrimonial – BP é composto por contas patrimoniais que evidencia a situação financeira e patrimonial da entidade num determinado período de operações da entidade (GELBCKE, 2018). Considerando somente as informações apresentadas, após a apuração do resultado o Balanço Patrimonial evidenciará
Ativo Circulante de R$ 34.000,00.
Passivo Circulante de R$ 21.450,00.
Ativo Não Circulante de R$ 23.000,00.
Patrimônio Líquido de R$ 26.000,00.
O Balanço Patrimonial tem por finalidade apresentar a posição financeira e patrimonial de uma entidade em determinanda data, e, por isso, representa, uma posição estática.
Considere as seguintes contas patrimoniais.
Clientes | R$ 10.600,00 |
Caixa | R$ 14.800,00 |
Estoque de Mercadorias | R$ 30.500,00 |
Capital Social | R$ 120.000,00 |
Fornecedores | R$ 12.400,00 |
Veículos | R$ 78.000,00 |
Adiantamento a Fornecedores | R$ 2.700,00 |
Depreciação Acumulada | R$ 4.200,00 |
Salários a pagar | R$ 12.600,00 |
Financiamento a pagar (longo prazo) | R$ 170.000,00 |
Imóvel | R$ 180.000,00 |
Despesa de Seguro paga antecipadamente | R$ 2.600,00 |
A partir dessas contas, é correto afirmar que o Capital de Terceiros, o Capital Próprio e o Capital Circulante Líquido são, respectivamente,
R$ 25.000,00, R$ 170.000,00 e R$ 120.000,00.
R$ 61.200,00, R$ 195.000,00 e R$ 120.000,00.
R$ 170.000,00, R$ 120.000,00 e R$ 58.600,00.
R$ 195.000,00, R$ 120.000,00 e R$ 36.200,00.
R$ 195.000,00, R$ 120.000,00 e R$ 315.000,00.
O Balanço Patrimonial é:
I - Um demonstrativo contábil que apresenta a posição financeira de uma empresa em um determinado momento.
II - Um composto por ativos (obrigações financeiras e dívidas), passivos (recursos controlados pela empresa, como caixa, estoques, imóveis, entre outros) e patrimônio líquido (diferença entre ativos e passivos, representando o valor dos recursos próprios da empresa).
III - Fornece uma visão geral dos recursos que a empresa possui, suas obrigações financeiras e o valor do patrimônio líquido.
Assinale a alternativa CORRETA:
Somente a alternativa II está correta.
Somente a alternativa III está correta.
Somente as alternativas I e II estão corretas.
Somente as alternativas I e III estão corretas.
Todas as alternativas estão corretas.
Analise o trecho a seguir e assinale a alternativa que contenha corretamente a descrição do conceito apresentado.
“São as obrigações financeiras de uma empresa, as quais podem ser divididas em circulante (obrigações a serem liquidadas no curto prazo) e não circulante (obrigações de longo prazo).”
Patrimônio.
Passivo.
Ativo.
Investimento.
Balanço Patrimonial.
A análise horizontal permite observar a evolução de uma determinada conta, ao se comparar o valor registrado na conta com aqueles registrados em períodos anteriores.
Certo
Errado
O Balanço Patrimonial da União apresenta os ativos, passivos e o patrimônio líquido do governo federal, permitindo uma visão clara da sua situação financeira.
Certo
Errado
Determinada sociedade empresária apresentou as seguintes informações em seu Balanço Patrimonial:
Intangível | R$ 700,00 |
Estoques | R$ 1.800,00 |
Fornecedores | R$ 1.000,00 |
Imobilizado | R$ 3.000,00 |
Caixa e equivalentes de caixa | R$ 1.200,00 |
Capital subscrito e integralizado | R$ 4.000,00 |
Dividendos propostos curto prazo | R$ 700,00 |
Contas a receber curto prazo | R$ 1.500,00 |
Reservas de lucros | R$ 2.500,00 |
Com base exclusivamente nessas informações, assinale a alternativa correta.
O valor do ativo total é R$ 8.200,00.
O valor do passivo total é R$ 6.500,00.
O valor do passivo exigível é R$ 4.500,00.
O valor do ativo circulante é R$ 3.700,00.
Visando o atendimento a legislação, o balanço patrimonial demonstra os ativos financeiros e permanentes além dos passivos financeiros e os permanentes, bem como o saldo patrimonial. Analise os itens abaixo sobre a correlação entre os itens do balanço e sua descrição:
I.O Ativo Financeiro compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
II.O Ativo Permanente compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
III.O Passivo Financeiro compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
Após análise, assinale a alternativa correta.
Apenas a alternativa III está correta.
Apenas as alternativas II e III estão corretas.
As alternativas I, II e III estão corretas.
Apenas as alternativas I e II estão corretas.
Apenas as alternativas I e III estão corretas.
Os itens tangíveis mantidos com o propósito de serem utilizados na produção ou no fornecimento de bens ou serviços por mais de um período devem compor o ativo imobilizado no balanço patrimonial.
Certo
Errado
O Balanço Patrimonial é um relatório contábil que demonstra a posição financeira e patrimonial de uma entidade em determinado momento, dividindo-se em Ativo, Passivo e Patrimônio Líquido, refletindo, assim, os recursos controlados, as obrigações e o valor líquido da empresa.
Certo
Errado
No balanço patrimonial, o ativo representa as aplicações de recursos, enquanto o passivo e o patrimônio líquido revelam as fontes que financiam as referidas aplicações.
Certo
Errado
Em 31/12/2023, uma sociedade empresária apresentava os seguintes saldos em seus ativos e passivos, no Balanço Patrimonial: Adiantamento a empregados: R$10.000; Provisão para contingências: R$20.000; Estoques: R$30.000; Despesas antecipadas: R$40.000; Salários a pagar: R$50.000; Fornecedores: R$60.000; Disponibilidades: R$70.000; Empréstimos concedidos: R$80.000; Terrenos: R$90.000.
Assinale a opção que indica o endividamento geral da sociedade empresária na data.
34,38%
40,63%
68,42%
87,50%
95,65%
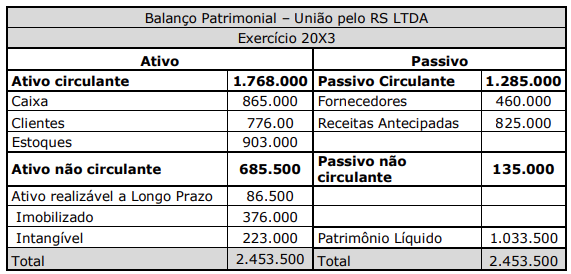
Considere o Balanço Patrimonial da empresa União pelo RS LTDA. e assinale alternativa que apresenta o índice de Liquidez Imediata (LI).
0,30.
0,67.
1,30.
1,60.
1,66.



