







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balanço patrimonial deve apresentar os elementos do ativo e do passivo agrupados de forma a facilitar o conhecimento e análise da situação financeira, sendo o ativo classificado em ordem crescente de liquidez.
Certo
Errado
Em 31/12/2024, a Cia Alfa apresentava os seguintes saldos em seu Balanço Patrimonial: Caixa: R$ 20.000; Terreno: R$ 30.000; Capital Social: R$ 50.000. O valor justo do terreno era estimado em R$ 32.000. Em 01/01/2025, a Cia Beta adquiriu 90% de participação na Cia Alfa por R$ 46.800, assumindo o controle.
No Balanço Patrimonial Consolidado, a parcela do terreno referente especificamente ao controlador é reconhecida por
R$ 26.800.
R$ 27.000.
R$ 28.800.
R$ 30.000.
R$ 32.000.
O balanço patrimonial evidencia as origens e as aplicações de recursos ocorridas no exercício social findo.
Certo
Errado
Durante o ano de 2020 uma empresa passou a responder a quatro processos. As informações sobre as estimativas de desembolso e as probabilidades de perda para cada processo, em 31/12/2020, são apresentadas no quadro a seguir:
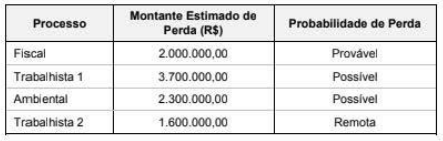
O valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era
6.000.000,00
0,00
2.000.000,00
3.600.000,00
9.600.000,00
Um contador da Sanesul deseja analisar o comportamento dos itens do Balanço Patrimonial e da Demonstração do Resultado do Exercício ao longo do tempo, com o objetivo de avaliar o desempenho passado da empresa e identificar tendências futuras. Para isso, deverá realizar uma análise das demonstrações contábeis do tipo
vertical.
horizontal.
comparativa.
ordinária.
estatística.
Ao elaborar o Balanço Patrimonial em 31.12.2023, determinada empresa classificou a conta Arrendamento Mercantil a Pagar no valor de R$ 159.600,00 no Passivo não Circulante – exigível a longo prazo, pois tal conta representava um compromisso com vencimento para 30.06.2025. Ao elaborar, a pedido, um balanço patrimonial semestral em 30.06.2024, essa mesma conta seria classificada em
Reservas de capital a integralizar.
Resultado de exercícios futuros.
Exigível a longo prazo.
Passivo circulante.
Resultado diferido.
Um prédio residencial adquiriu equipamentos destinados ao reconhecimento facial dos moradores por R$ 5.000. A instalação do equipamento e o cadastramento dos moradores custaram ao prédio, respectivamente, R$ 500 e R$ 800.
Além disso, foi estimado que o uso do equipamento traria uma economia mensal de R$ 1.000.
Assinale a opção que indica o custo inicial do equipamento, adquirido no Balanço Patrimonial do prédio.
R$ 4.500
R$ 5.000
R$ 5.500
R$ 5.800
R$ 6.300
O índice de endividamento geral da empresa em 31/12/2023 era de 50%.
Certo
Errado
As Cias A e B apresentavam os seguintes balanços patrimoniais em 31/12/2023:
Cia A Cia B
Ativo | ||
Disponibilidades | 100.000 | 80.000 |
Contas a receber da Cia B | 20.000 | |
Investimentos (Cia B) | 60.000 | |
Total do Ativo | 180.000 | 80.000 |
Passivo | ||
Contas a pagar para a Cia A | 20.000 | |
Patrimônio Líquido | ||
Capital Social | 180.000 | 60.000 |
Passivo + Patrimônio Líquido | 180.000 | 80.000 |
Assinale a opção que indica, respectivamente, o saldo, no balanço patrimonial consolidado, de Contas a receber, Investimentos, Contas a pagar e Capital Social.
zero; zero; zero; R$180.000
zero; R$60.000; zero; R$180.000.
zero; R$60.000; zero; R$240.000.
R$20.000; zero; R$20.000; R$180.000.
R$20.000; R$60.000; R$20.000; R$240.000.
A Sociedade Empresária Alegria Alegria Ltda. apresentou o seguinte Balanço Patrimonial em 31/12/20X1:
Balanço Patrimonial – ALEGRIA ALEGRIALtda. | ||||||
31/12/20X1 | ||||||
Ativo | 31/12/20X1 | 31/12/20X0 | Passivo | 31/12/20X1 | 31/12/20X0 | |
Circulante | 145.000,00 | 290.000,00 | Circulante | 34.000,00 | 68.000,00 | |
Banco | 25.000,00 | 50.000,00 | Fornecedores | 12.000,00 | 24.000,00 | |
Caixa | 40.000,00 | 80.000,00 | Duplicatas a pagar | 22.000,00 | 44.000,00 | |
Estoque | 80.000,00 | 160.000,00 | ||||
Não Circulante | 270.000,00 | 540.000,00 | Não Circulante | 145.000,00 | 290.000,00 | |
Realizável a Longo Prazo | 35.000,00 | 70.000,00 | ||||
Imobilizado | 145.000,00 | 290.000,00 | Patrimônio Líquido | 236.000,00 | 472.000,00 | |
Investimentos | 55.000,00 | 110.000,00 | Capital Social | 236.000,00 | 472.000,00 | |
Intangível | 35.000,00 | 70.000,00 | ||||
Total Ativo | 415.000,00 | 830.000,00 | Total Passivo | 415.000,00 | 830.000,00 | |
A partir dos dados apresentados é correto afirmar que
o percentual dos ativos financiados por capital de terceiros corresponde a 8,19% em 20X1.
a liquidez corrente em 20X1 é 111.000,00 e em 20X0 é -68.000,00.
a empresa não tem capacidade de pagamento a curto prazo em 20X0 e em 20X1, sem considerar os seus estoques.
a empresa possui mais que 50% dos seus recursos aplicados no ativo não circulante em 20X0.
O Balanço Patrimonial é uma Demonstração Contábil e apresenta os bens, direitos, deveres e o capital próprio de uma empresa; demonstra também a origem e a aplicação dos recursos. Sobre o Balanço Patrimonial, é CORRETO afirmar que:
Nas contas do ativo está o capital próprio de uma empresa.
Nas contas do passivo estão as aplicações de recursos de uma empresa.
Nas contas do Ativo estão os bens e direitos de uma empresa.
Nas contas do ativo estão a origem dos recursos de uma empresa.
Com relação ao Balanço Patrimonial, assinale a alternativa que apresenta apenas contas do patrimônio líquido.
Investimentos, reserva de capital, dividendos a pagar e reserva de lucros
Debêntures emitidas, capital social, ações em tesouraria, reserva legal
Adiantamento a fornecedores, prejuízos acumulados e reserva para contingências
Ajuste de avaliação patrimonial, prejuízos acumulados, reserva para contingências e reserva de lucros
Ações de outras companhias, lucros acumulados, dividendos a receber e marcas e provisão para exaustão
As Cias Laranja e Amarela apresentavam os seguintes balanços patrimoniais, em 31/12/2023.
Cia Laranja | Cia Amarela | |
Ativo Circulante | 50.000 | 10.000 |
Ativo não Circulante | 120.000 ____________ | 30.000 ____________ |
Total do Ativo | 170.000 | 40.000 |
Passivo Circulante | 15.000 | 8.000 |
Passivo não Circulante | 25.000 | 12.000 |
Patrimônio Líquido | 130.000 ____________ | 20.000 ____________ |
Total do Passivo + PL | 170.000 | 40.000 |
Em 01/01/2024, a Cia Laranja incorporou a Cia Amarela.
Na data, não havia transações entre as duas entidades.
Em relação ao balanço patrimonial da Cia Laranja após a incorporação, analise as afirmativas a seguir:
I. O ativo circulante era de R$60.000.
II. O ativo não circulante era de R$140.000.
III. O passivo circulante era de R$23.000.
IV. O passivo não circulante era de R$37.000.
V. O patrimônio líquido era de R$130.000.
Em relação aos saldos apresentados no balanço patrimonial da Cia Laranja após a incorporação, está correto o que se afirma em
I, III e IV, apenas.
II, III e IV, apenas.
II, III e V apenas.
I, III, IV e V, apenas.
I, II, III, IV e V.
Com relação ao Balanço Patrimonial, assinale a alternativa INCORRETA, de acordo com o Pronunciamento Técnico CPC 26 (R1) – Apresentação das Demonstrações Contábeis.
Para fins de classificação de um passivo como circulante ou não circulante, a liquidação refere-se a uma transferência para a contraparte que resulte na extinção do passivo.
A nomenclatura de contas utilizada e sua ordem de apresentação ou agregação de itens semelhantes podem ser modificadas de acordo com a natureza da entidade e de suas transações.
O ativo deve ser classificado como circulante quando se espera que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
Quando a entidade apresenta separadamente seus ativos e passivos circulantes e não circulantes, os impostos diferidos ativos (passivos) devem ser classificados como ativos circulantes (passivos circulantes).
Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Embasado na afirmação que não existe aplicação sem origem de recursos, justificamos o motivo da obrigatoriedade do Balanço Patrimonial - símbolo do equilíbrio da empresa – sempre apresentar o mesmo valor nos dois lados da demonstração.
( ) Sobre as origens dos recursos, o Passivo compõe o capital de terceiros, enquanto o Patrimônio Líquido compõe o capital próprio da organização.
( ) Capital Próprio é a definição do valor total do PL do Balanço Patrimonial, enquanto o Capital Social diz respeito ao montante que os sócios inseriram na empresa. Sendo assim, podemos afirmar que o Capital Social totaliza o Capital Próprio da organização.
( ) Sobre as origens dos recursos, apenas o capital próprio da organização – o PL – tem seus valores aplicados no Ativo, pois o capital de terceiros não é utilizado para esse fim.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V - V - F - V
V - V - F - F
F - F - F - V
V - F - V - V
F - V - V - F
O Balanço Patrimonial é uma das mais importantes demonstrações contábeis, que representa o patrimônio e a situação líquida da entidade em determinado momento, na qual estão claramente evidenciadas as contas que o compõem: Ativo, Passivo e Patrimônio Líquido. Nesse sentido, está correta a afirmativa de que
o Pagamento de Fornecedores no valor de R$ 2.000,00 é uma operação que gera aumento do Ativo no valor de R$ 2.000,00 e redução do Patrimônio Líquido no mesmo valor.
a aquisição de equipamentos no valor de R$ 3.500,00, em cinco prestações iguais, entrada a vista e quatro pagamentos mensais, é uma operação que gera aumento do Ativo e do Passivo no valor de R$ 2.800,00.
o recebimento de R$ 5.000,00 em moeda correte para integralização de capital por parte dos sócios, é uma operação que provoca aumento do Ativo em R$ 5.000,00 e redução do Patrimônio Líquido no mesmo valor.
o patrimônio é formado por Bens no valor de R$ 12.000,00, Obrigações no valor de R$ 5.000,00 e Patrimônio Líquido no valor de R$ 15.000,00, portanto os Direitos correspondem a R$ 20.000,00.
Dentro do Balanço Patrimonial, os ativos são recursos controlados pela empresa que têm potencial para gerar benefícios econômicos futuros, divididos em Ativos Circulantes e Não Circulantes, baseando-se na expectativa de conversão em caixa ou utilização.
Certo
Errado
Considerando que o balanço patrimonial é constituído pelo ativo, passivo e patrimônio líquido, assinale a afirmativa correta.
O ativo compreende as aplicações de recursos representadas por obrigações.
O passivo compreende as origens de recursos representados por bens e direitos.
Na hipótese do passivo superar o ativo, a diferença denomina-se “Ativo a Descoberto”.
O patrimônio líquido compreende os recursos próprios da entidade, ou seja, a diferença a maior do ativo sobre o passivo.
Todas as operações ou eventos realizados por uma organização são imediatamente evidenciados pela contabilidade por meio dos demonstrativos contábeis. Desta forma, são gerados os registros que, por sua vez, dão origem aos demonstrativos contábeis.
Simulando a situação patrimonial da empresa “Cia Novos Tempos”, apresentam-se os saldos em 31/12/20X6: Bancos e equivalentes de caixa R$ 157.900,00; Capital Social Subscrito R$ 250.000,00; Depreciação Acumulada R$ 1.300,00; Estoques R$ 11.500,00; Fornecedores R$ 83.100,00; ICMS a Recolher R$ 7.900,00; Máquinas e Equipamentos R$ 56.600,00; Capital a Integralizar R$ 25.000,00; Móveis e Utensílios R$ 62.000,00; Salários a Pagar R$ 6.500,00; Veículos R$ 40.000,00, Reserva de Lucro R$ 4.200,00.
A partir dos dados apresentados, realize a análise do demonstrativo contábil e assinale a alternativa correta.
O Ativo Circulante representa 29,84% do seu Patrimônio Líquido
O Ativo Não Circulante representa 75,91% do seu Patrimônio Líquido
O Passivo Circulante representa 48,15% do total de Ativos
O Patrimônio Líquido representa 51,85% do total de Ativos
O Ativo Não Circulante representa 68,63% do seu Patrimônio Líquido
Em 1º de julho de 2023, uma empresa comercial celebrou um contrato de arrendamento com duração de sete anos, sem a intenção de adquirir o ativo ao fim do referido contrato. O valor justo do ativo é de R$ 5 milhões, e os pagamentos de arrendamento, no valor de R$ 450.000,00, serão pagos, semestralmente, a partir de 1º de janeiro de 2024. O valor presente dos pagamentos do arrendamento é de R$ 4,6 milhões. Os pagamentos do arrendamento deveriam começar originalmente em 1º de julho de 2023, mas o arrendador concordou em adiar o primeiro pagamento para 1º de janeiro de 2024. O ativo foi recebido pela empresa em 1º de julho de 2023 e possui uma vida útil de 8,5 anos, com valor residual igual a zero.
Considerando-se as informações apresentadas, conclui-se que a empresa deve
depreciar o ativo, conforme a vida útil de 8,5 anos.
mensurar o ativo de direito de uso ao valor justo de R$ 5 milhões.
mensurar o ativo de direito de uso ao custo, no valor de R$ 6,3 milhões.
reconhecer despesas de juros anuais de R$ 900.000,00.
reconhecer o ativo de direito de uso e o passivo de arrendamento, em 1º de julho de 2023.



