







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balanço patrimonial representa, de forma dinâmica e comparativa, a situação patrimonial da entidade desde o último período contábil reportado até a data de levantamento do novo balanço.
Certo
Errado
As demonstrações contábeis evidenciam a posição patrimonial e o desempenho da entidade ao término de cada exercício social. Analise as afirmativas a seguir:
I.O balanço patrimonial apresenta o ativo, o passivo e o patrimônio líquido da entidade em determinada data.
II.No balanço patrimonial, as contas do ativo são classificadas em ordem decrescente de exigibilidade.
III.A demonstração do resultado do exercício apura o lucro ou o prejuízo pela confrontação entre receitas e despesas do período.
Está correto o que se afirma em:
I apenas.
I, II e III.
II e III apenas.
II apenas.
I e III apenas.
Os relatórios contábeis são fundamentais para se conhecer a saúde financeira das empresas e para a tomada de decisões. A respeito do balanço patrimonial, analise as afirmativas abaixo.
I. No ativo as contas são dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados nos grupos do ativo circulante e do ativo não circulante.
II. Investimentos, intangível e imobilizado são grupos de contas que pertencem ao ativo não circulante.
III. As exigibilidades são registradas no passivo nos grupos do passivo circulante e passivo não circulante.
IV. Capital social, reservas, ações em tesouraria, debêntures e prejuízos acumulados são contas que pertencem ao patrimônio líquido.
Estão corretas as afirmativas:
I e II apenas
II e III apenas
I e III apenas
I, II e III apenas
I, II, III e IV
O ganho atuarial de um plano de pensão do tipo benefício definido é um exemplo de
ajuste de avaliação patrimonial positivo.
receita financeira.
receita operacional.
redução de custo operacional.
redução de despesa operacional.
Determinada empresa apresentou um balancete com data base de 31.12.2024, conforme demonstrado a seguir:
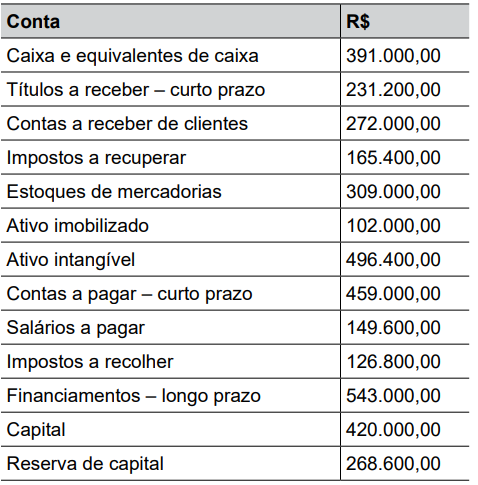
O índice de liquidez seca a ser verificado após a elaboração do Balanço Patrimonial será de
1,07.
1,22.
1,44.
1,54.
1,86.
O demonstrativo da contabilidade pública que apresenta o saldo de caixa e bancos do início do exercício, os componentes que contribuiram para o seu aumento, bem como aqueles que o fizeram diminuir, e demonstra o saldo de caixa e de bancos ao final do exercício é conhecido como balanço:
de caixa
financeiro
patrimonial
orçamentário
O saldo contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da Produtora Integral S.A. foi
R$ 1.250.000,00
R$ 1.830.000,00
R$ 1.755.000,00
R$ 1.836.000,00
R$ 1.212.500,00
O equilíbrio técnico da EFPC deve ser apresentado no balanço patrimonial consolidado da referida entidade em um grupamento de contas específico do patrimônio social.
Certo
Errado
O Balanço Patrimonial é uma ferramenta contábil essencial para qualquer organização, seja pública ou privada, pois permite visualizar de forma clara e sistemática a situação financeira em determinado momento. Por meio dele, gestores e administradores conseguem analisar o comportamento dos recursos da entidade, compreender a movimentação de ativos e passivos, identificar oportunidades de redução de custos, orientar decisões estratégicas e financeiras, bem como fornecer informações confiáveis a órgãos de controle, investidores e parceiros.
Diante disso, considere as afirmativas a seguir, marque a alternativa correta, sobre as finalidades do Balanço Patrimonial:
Substitui relatórios de execução orçamentária e de fluxo de caixa, sendo a principal ferramenta de acompanhamento diário das operações.
Permite analisar o comportamento financeiro, compreender a trajetória dos recursos, apoiar o planejamento estratégico e auxiliar na tomada de decisões financeiras mais assertivas.
Tem como única função apresentar dados financeiros aos investidores, sem utilidade para o planejamento interno da organização.
Serve exclusivamente para cumprir obrigações fiscais e contábeis, sem auxiliar na tomada de decisões estratégicas ou financeiras.
Um Fiscal de Tributos analisa a contabilidade de uma empresa e observa um relatório que apresenta os bens, os direitos, as obrigações e o patrimônio líquido da entidade em uma data específica, permitindo verificar sua situação financeira. Esse relatório contábil é conhecido como
Livro Diário.
Balanço Patrimonial.
Relatório de Endividamento.
Demonstrativo de Fluxo de Caixa.
O giro do ativo é um indicador financeiro que mede a eficiência de uma empresa em utilizar seus ativos para gerar receita. Assim, ao analisar o Balanço Patrimonial da empresa, elaborado após a apuração do resultado, considerando os critérios de arredondamento, será evidenciado um giro do ativo igual a
0,33.
0,37.
0,29.
0,20.
0,17.
As informações a seguir foram extraídas do Balanço Patrimonial de determinada empresa, encerrado em 31.12.2024:
• Impostos a recuperar R$ 1.156.000,00
• Caixa e equivalentes de caixa R$ 771.800,00
• Estoques de mercadorias R$ 2.720.000,00
• Passivo circulante R$ 4.284.000,00
• Passivo não circulante R$ 1.836.000,00
• Clientes (curto prazo) R$ 1.564.000,00
De acordo com essas informações, adotando critérios de arredondamento, é correto afirmar que o
patrimônio líquido imobilizado 0,05.
índice de liquidez seca é 0,84.
grau de endividamento é 0,95.
índice de liquidez corrente é 1,45.
índice de liquidez geral é 1,19.
O valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2021 foi
R$ 18.240.000,00
R$ 18.504.000,00
R$ 18.480.000,00
R$ 17.840.000,00
R$ 18.000.000,00
De acordo com as técnicas de análise de balanço, assinale a opção que apresenta a correta aplicação e finalidade da análise vertical.
avaliar a variação dos elementos patrimoniais ao longo dos exercícios, permitindo observar a evolução temporal das receitas e despesas
comparar as demonstrações contábeis da empresa com a média do setor, identificando sua posição competitiva
fazer comparação entre diferentes empresas, para avaliar a eficiência relativa dos ativos e passivos
determinar a participação percentual de cada item em relação ao total do grupo a que pertence, permitindo a avaliação da estrutura financeira e econômica da entidade
mensurar exclusivamente a capacidade de geração de caixa da empresa, com base na variação dos ativos circulantes
Quando o valor justo de um ativo intangível que já tenha sido reavaliado diferir materialmente do seu valor contábil registrado, uma nova reavaliação é exigida.
Certo
Errado
Indique a alternativa correta sobre o local onde o Balanço Patrimonial deve ser transcrito:
Livro Diário.
Livro de Estoques.
Livro de Razonetes.
Livro Caixa.
Livro de Atas.
Determinada entidade empresária comercial apresentou as seguintes contas e saldos em seu Balanço Patrimonial no mês de janeiro de X1:
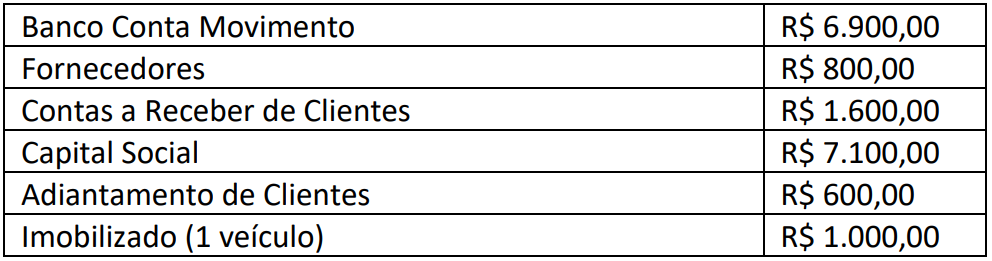
No mês de fevereiro de X1, a empresa realizou as seguintes operações:
• Comprou vinte unidades de mercadorias, a prazo, a R$ 110,00 cada uma;
• Comprou veículo a vista por R$ 1.600,00. A depreciação desse veículo e do outro que já tinha é na base de 1% ao mês (sem valor residual);
• Pagou antecipadamente despesas de publicidade, no valor de R$ 200,00;
• Vendeu, à vista, quinze unidades de mercadorias pelo total de R$ 4.000,00;
• Recebeu de clientes R$ 600,00.
Com base somente nessas informações, sobre o Balanço Patrimonial no final do mês de fevereiro de X1, inclusive com o cálculo da depreciação do mês, é correto afirmar que o total do:
Ativo é de R$ 11.450,00.
Ativo Circulante é de R$ 14.024,00.
Passivo Circulante é de R$ 1.400,00.
Patrimônio Líquido é de R$ 9.424,00.
Ativo Não Circulante é de R$ 2.600,00.
No Quadro Principal do Balanço Patrimonial, os ativos e os passivos são apresentados em níveis sintéticos, especificamente no:
1º nível – Classe ou 2º nível – Grupo
3º nível – Subgrupo ou 4º nível – Título
4º nível – Título ou 5º nível – Subtítulo
5º Nível – Subtítulo ou 6º Nível – Item
Assinale a alternativa que descreve corretamente o Balanço em Contabilidade:
Demonstrativo contábil que apresenta, num dado momento, a situação do patrimônio da entidade.
Emissão do cheque ou ordem bancária em favor do credor.
Contas relativas às obrigações que uma pessoa física ou jurídica deve satisfazer.
Diretrizes técnicas gerais e específicas que orientam a feitura dos registros dos atos praticados e dos fatos ocorridos na entidade.
Contas com função precípua de controle, relacionadas aos bens, direitos, obrigações e situações não compreendidas no patrimônio.
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:
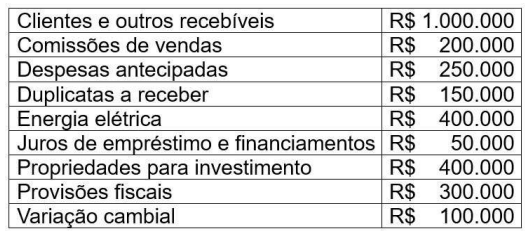
Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade:
R$ 2.100.000
R$ 1.850.000
R$ 2.850.000
R$ 1.800.000
R$ 1.900.000



