







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as informações a seguir:
I. O Balanço Patrimonial é a representação padronizada dos saldos de todas as contas patrimoniais, ou seja, as que representam elementos que compõem o patrimônio de uma empresa, num determinado momento.
II. No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
III. No Ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos: ativo circulante e patrimônio líquido.
Marque a alternativa CORRETA:
Todas as afirmativas estão corretas.
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Em relação à elaboração dos demonstrativos contábeis, assinalar a alternativa CORRETA.
No Balanço Patrimonial são registrados os valores dos bens, direitos e obrigações. Na Demonstração do Resultado do Exercício são registradas as receitas e as despesas.
Na Demonstração das Mutações do Patrimônio Líquido são evidenciados os valores que alteram o Patrimônio Líquido. Na Demonstração do Fluxo de Caixa são registradas as receitas e despesas.
Na Demonstração do Resultado do Exercício são registradas entradas e saídas de caixa. Na Demonstração dos Lucros ou Prejuízos Acumulados são evidenciadas as entradas e saídas de caixa.
No Balanço Patrimonial são registrados os valores dos bens, direitos e obrigações. Na Demonstração dos Lucros ou Prejuízos Acumulados são evidenciadas as entradas e saídas de caixa.
Os juros incidentes sobre os empréstimos concedidos por uma entidade devem ser reconhecidos a débito do ativo que representa o referido direito e a crédito de uma conta de receita.
Certo
Errado
Os caminhões serão registrados no Balanço Patrimonial da entidade (em R$) por:
1.400.000,00
1.370.000,00
1.340.000,00
700.000,00
670.000,00
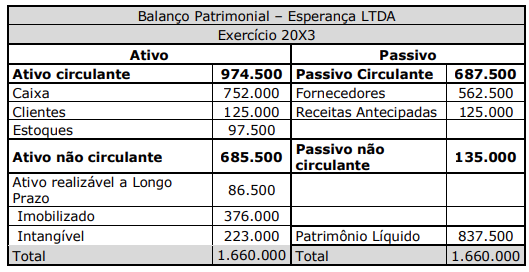
Considere o Balanço Patrimonial da empresa Esperança LTDA. apresentado abaixo assinale a alternativa que apresenta o índice de liquidez Seca (LS).
0,28.
0,42.
1,28.
1,42.
2,02.
Balanço patrimonial é uma demonstração estática organizada por grau de liquidez, contas ativas, exigibilidade, contas passivas e patrimônio líquido, de acordo com o ciclo operacional da entidade que o reporta ou de acordo com o ano civil.
Certo
Errado
A contabilidade utiliza conceitos para registrar, classificar e relatar as transações financeiras de uma entidade. O balanço patrimonial é uma demonstração que resume a posição financeira da empresa, apresentando seus ativos, passivos e o patrimônio líquido. Acerca do conceito de ativos, assinale a alternativa correta.
O ativo representa os recursos controlados pela entidade como resultado de eventos dos quais se espera que investimentos publicitários.
O ativo representa as despesas controladas pela entidade como resultado de eventos passados e dos quais se espera que benefícios publicitários futuros fluam para a empresa.
O ativo representa os recursos controlados pela entidade como resultado de eventos futuros e dos quais se espera que benefícios econômicos passados fluam para a empresa.
O ativo representa os recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que benefícios publicitários futuros fluam para a empresa.
O ativo representa os recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que benefícios econômicos futuros fluam para a empresa.
De acordo com os dados apresentados, assinale a alternativa que contenha, respectivamente, os valores corretos do Ativo Circulante e do Patrimônio Líquido da Light & Palermo Cia. Ltda. em 31/12/2022.
320.000,00 e 390.000,00.
350.000,00 e 420.000,00.
370.000,00 e 440.000,00.
390.000,00 e 460.000,00.
O Balanço Patrimonial é o principal relatório gerado pela Contabilidade, pois permite avaliar a saúde financeira e econômica da empresa em uma data específica, seja no final do ano ou em outro momento pré-determinado.
O conjunto de bens e direitos controlados pela empresa denomina-se
passivo.
capital social.
leasing.
ativo.
capital próprio.
As informações a seguir foram obtidas em relatórios da empresa W:
07/11/2023 Aquisição de 1.000 unidades do produto A ao valor total de R$ 20.000,00, com pagamento em dinheiro.
07/11/2023 Aquisição de 500 unidades do produto B ao valor total de R$ 10.000,00, para pagamento por meio de uma duplicata com vencimento em 05/01/2024, sem juros.
10/11/2023 Venda de 200 unidades do estoque do produto B ao valor de R$ 27,00 por unidade, à vista.
13/11/2023 Aquisição de 500 unidades do produto A ao valor total de R$ 22.000,00. O pagamento dessa compra foi assim pactuado: 1ª duplicata no valor de R$ 10.000,00, com vencimento em 13/12/2023; 2ª duplicata no valor de R$ 12.000,00, com vencimento em 13/02/2024.
17/11/2023 Venda de todo o estoque do produto B ao valor total de R$ 6.000,00, à vista.
28/11/2023 Venda de todo o estoque do produto A ao valor de R$ 30,00 por unidade, à vista.
Informações complementares
• O custo médio ponderado é utilizado pela empresa como critério para valoração de seus estoques dos produtos A e B;
• As unidades adquiridas dos produtos A e B foram recebidas dos fornecedores, prontamente, no ato das respectivas compras; e,
• Em 01/11/2023, os estoques dos produtos A e B estavam zerados.
Considerando, exclusivamente, as informações apresentadas, e que todas as unidades vendidas dos produtos A e B foram entregues aos clientes imediatamente, no ato das respectivas vendas, é correto afirmar que no mês de novembro de 2023:
(Desconsidere qualquer incidência de tributos em todas as informações apresentadas na questão.)
Os Passivos Circulantes acresceram em R$ 10.000,00; os Passivos Não Circulantes acresceram em R$ 22.000,00; o Resultado Bruto foi de R$ 4.400,00.
Os Ativos Circulantes acresceram em R$ 36.400,00; os Passivos Circulantes acresceram em R$ 32.000,00; o Patrimônio Líquido decresceu em R$ 52.000,00.
Os Ativos Circulantes acresceram em R$ 36.400,00; o Patrimônio Líquido acresceu em R$ 4.400,00; o Custo total dos produtos A vendidos foi de R$ 42.000,00.
Os Ativos Circulantes acresceram em R$ 36.400,00; os Passivos Circulantes acresceram em R$ 32.000,00; o Custo total dos produtos A vendidos foi de R$ 48.000,00.
Leia o trecho a seguir:
É uma demonstração estática, sintética e ordenada do patrimônio da empresa, refletindo a posição financeira da empresa de forma quantitativa e qualitativa em determinado momento. Neste documento, os bens, direitos, obrigações e a participação dos sócios são explícitas a todos que tenham acesso a este documento.
Assinale a alternativa que contenha o conceito trazido no trecho.
Balanço Patrimonial.
Grupo de Contas.
Capital Próprio.
Ativo Circulante.
Ativo Não Circulante.
De acordo com o CPC 04 (R1) – Ativo Intangível, esse tipo de ativo é um ativo não monetário identificável sem substância física. Assinale um exemplo de gasto que faz parte do custo de um ativo intangível:
custos incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais).
custos da transferência das atividades para novo local ou para nova categoria de clientes (incluindo custos de treinamento).
custos com testes para verificar se o ativo está funcionando adequadamente.
custos administrativos e outros custos indiretos.
A seguir, apresentam-se os balanços da empresa Harpia.
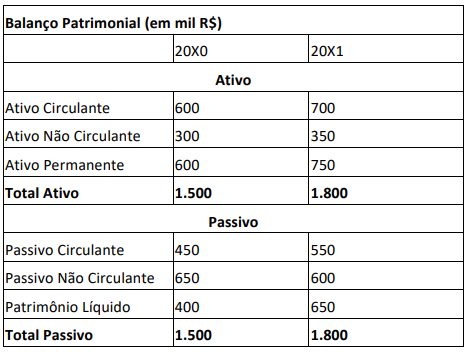
Com base na análise horizontal e na análise vertical, a alternativa CORRETA é:
A análise horizontal indicou redução do Ativo Não Circulante.
O Passivo Não Circulante aumentou sua participação no total do Passivo.
A análise horizontal demonstra que tanto o Patrimônio Líquido quanto o Ativo Circulante apresentaram índices de crescimento acima de 50%.
A análise horizontal do Ativo Permanente apresentou um aumento maior que 20%.
O Passivo Total apresentou tendência de crescimento maior que o Ativo Total.
O Balanço Patrimonial é a representação quantitativa do patrimônio de uma entidade. É a demonstração contábil que tem por finalidade apresentar a situação patrimonial da empresa em determinado momento, e a sua composição e apresentação seguem o ritual definido pelo Conselho Federal de Contabilidade e pela Legislação Comercial quanto à sua forma e à necessidade de serem elaborados por um profissional legalmente habilitado, para se ter credibilidade necessária junto aos órgãos públicos, às instituições financeiras e até mesmo aos fornecedores. Com relação ao Balanço Patrimonial, considere o seguinte.
I – O Ativo representa conjunto dos bens e direitos de uma Entidade.
II – O Passivo exigível representa o conjunto de obrigações perante terceiros.
III – O patrimônio líquido é a diferença entre o valor do Ativo e do Passivo (exigível) de uma entidade em determinado momento, representando o registro do valor que os proprietários têm aplicado no negócio.
IV – A soma do passivo e do patrimônio líquido indica a aplicação dos capitais ou recursos de uma entidade.
Quais das afirmativas acima estão CORRETAS?
Somente as afirmativas I, II e III estão corretas.
Somente as afirmativas II, III e IV estão corretas.
Somente as afirmativas III e IV estão corretas.
Todas as afirmativas estão corretas.
Para levantar o balanço, é usual, primeiro, fazer o levantamento prévio do final de exercício, a seguir realizam-se os ajustes que sejam necessários ao encerramento do exercício, a apuração do resultado do exercício, o inventário e o balancete final.
Certo
Errado
De acordo com os conceitos do Conselho Federal de Contabilidade em relação às demonstrações contábeis, analise as seguintes assertivas:
I. No Balanço Patrimonial, o Capital Social é uma conta que integra o grupo do Ativo Permanente.
II. O benefício econômico futuro do ativo é o seu potencial de contribuir, direta ou indiretamente, com o fluxo de caixa e equivalentes de caixa para a entidade. Esses fluxos de caixa podem vir do uso de ativo ou de sua liquidação.
III. Patrimônio líquido é o valor residual dos ativos reconhecidos menos os passivos reconhecidos. Ele pode ter subclassificações no balanço patrimonial.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas II e III.
I, II e III.
Nesse caso, desconsiderando a existência de tributos no periodo, o Balanço Patrimonial da empresa Santo Antônio Ltda., em 31/12/2022, apresentou saldo do
Ativo Circulante no valor de R$ 180.000,00.
Total do Ativo (Circulante e Não Circulante) no valor de R$ 555.000,00.
Total do Passivo [Circulante e Não Circulante) no valor de R$ 260.000,00.
Total do Passivo (Circulante e Não Circulante) mais Patrimônio Liquido no valor de R$ 575.500,00.
Patrimônio Liguido no valor de R$ 255.000,00.
Com base nas informações apresentadas, assinale, a seguir, o Ativo Circulante da Brothers & Sisters Cia. Ltda., em 31/12/2022:
R$ 350.000,00.
R$ 400.000,00.
R$ 450.000,00.
R$ 500.000,00.
Considerando as rubricas contábeis que fazem parte do balanço patrimonial, assinale a opção em que todas as rubricas apresentadas têm saldos de natureza credora.
ações de outras empresas; depreciação acumulada; perdas estimadas por redução ao valor recuperável; impostos a recolher
depreciação acumulada; perdas estimadas por redução ao valor recuperável; provisão para garantias prestadas; reservas de capital
perdas esperadas associadas ao risco de crédito; exaustão acumulada; duplicatas descontadas; ajustes de avaliação patrimonial
ações em tesouraria; amortização acumulada; reservas de lucros; provisão para pagamentos a efetuar
capital a integralizar; amortização acumulada; impostos a recolher; reservas de capital
As perdas esperadas em créditos de liquidação duvidosa são estimativas contábeis que devem ser registradas em contas retificadoras de ativo.
Certo
Errado



