







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balanço patrimonial de uma empresa tem como principal objetivo verificar se os resultados da empresa foram atingidos, inclusive os operacionais e extraoperacionais, em um determinado período.
Certo
Errado
O Balanço Patrimonial é uma ferramenta fundamental para a análise da saúde financeira de uma empresa, apresentando seus bens, direitos e obrigações de forma estruturada.
A fórmula básica do Balanço Patrimonial é:
Ativo = Passivo + Patrimônio Líquido.
Ativo = Passivo – Patrimônio líquido.
Ativo = Patrimônio Líquido – Passivo.
Patrimônio Líquido = Passivo X Ativo.
Patrimônio Líquido = Ativo / Passivo.
De acordo com as leis societárias e os pronunciamentos contábeis, as entidades deverão apresentar à sociedade seus demonstrativos contábeis. Nesse sentido, sobre o Balanço Patrimonial, é correto afirmar que
apresenta as receitas previstas e as despesas fixadas do exercício.
a conta despesas antecipadas é classificada no passivo circulante.
o Patrimônio Líquido representa os direitos a receber da entidade.
sua estrutura está prevista na Lei nº 6.404/76 e separa o ativo e passivo em circulante e não circulante.
as contas do ativo são classificadas por exigibilidade e o passivo por liquidez.
O valor acumulado total dos dois títulos que deveria ser apresentado no Balanço Patrimonial da empresa Reservas Amplas S.A., em 31/12/2024, era, em reais:
1.604.000.
1.470.000.
1.587.600.
1.550.000.
1.641.600.
Em ação civil pública sobre transparência das contas, discute-se se o ente público elaborou corretamente as demonstrações contábeis aplicadas ao setor público. Analise as afirmativas:
I.A demonstração das variações patrimoniais evidencia as variações patrimoniais aumentativas e diminutivas que alteram o patrimônio público ao longo do exercício.
II.O balanço patrimonial apresenta a situação do ativo, do passivo e do patrimônio líquido do ente público em determinada data, compondo o conjunto das demonstrações contábeis aplicadas ao setor público.
III.O balanço orçamentário confronta a receita e a despesa orçamentárias previstas com as realizadas, integrando as demonstrações contábeis aplicadas ao setor público.
IV.A demonstração dos fluxos de caixa, no contexto do setor público, integra o rol das demonstrações contábeis aplicadas ao setor público, evidenciando os fluxos de entradas e saídas de caixa.
Está CORRETO o que se afirma apenas em:
I, III e IV.
II e III.
I e II.
I, II, III e IV.
I, II e IV.
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, o Balanço Patrimonial deve apresentar, de forma estruturada, a posição patrimonial e financeira da entidade em determinada data. Sobre o tema, assinale a alternativa correta.
A classificação entre circulante e não circulante é obrigatória apenas para entidades de capital aberto, sendo facultativa para sociedades limitadas e demais pessoas jurídicas.
Os ativos classificados como não circulantes devem sempre ser avaliados pelo seu valor justo, de acordo com a primazia da essência sobre a forma.
A apresentação do patrimônio líquido no balanço patrimonial deve seguir rigidamente o rol de contas previsto no Código Civil, sem admitir alterações por normas contábeis.
A compensação entre ativos e passivos é admitida em hipóteses previstas em normas contábeis específicas ou em lei, desde que resulte em informação mais relevante e fidedigna.
As receitas e despesas realizadas após a data do balanço, mas antes da sua divulgação, devem ser obrigatoriamente incluídas no Balanço Patrimonial como eventos subsequentes.
Após os ajustes, o balancete de verificação de determinada empresa apresentou em 31.12.2024 as seguintes contas e os respectivos saldos:
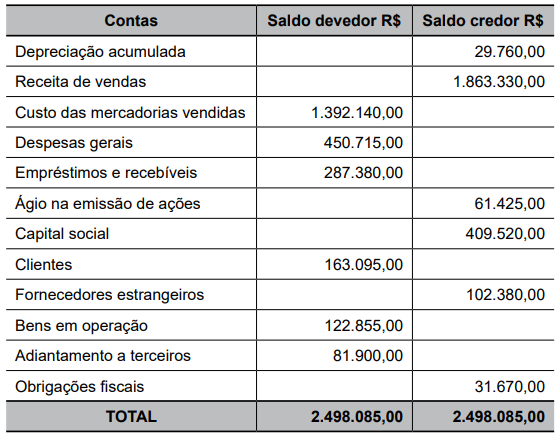
Desconsiderando a incidência de impostos, após a apuração do resultado do período, no balanço patrimonial do encerramento do exercício, o ativo total e o patrimônio líquido apresentaram, respectivamente, os seguintes valores, em R$:
625.470,00 e 491.420,00.
552.845,00 e 215.950,00.
625.470,00 e 470.945,00.
655.230,00 e 429.995,00.
552.845,00 e 409.520,00.
O balanço patrimonial classifica os ativos e passivos com base no critério de liquidez e exigibilidade, respectivamente.
Certo
Errado
A equação básica da contabilidade ou equação patrimonial é expressa pelos elementos do patrimônio, representando a estrutura financeira da entidade. A equação básica da contabilidade é representada por:
Ativo = Passivo – Patrimônio Líquido.
Ativo = Passivo + Patrimônio Líquido.
Ativo = Passivo + Passivo Exigível.
Ativo = Passivo – Passivo Exigível.
O saldo contábil da conta Estoques, após a venda e entrega das mercadorias vendidas, registrado no Balanço Patrimonial de 31/12/2022 da empresa Compra e Venda S.A., especificamente em relação às mercadorias citadas, era
R$ 60.000,00
R$ 64.000,00
R$ 56.000,00
R$ 62.000,00
R$ 52.000,00
A Secretaria Municipal de Finanças está realizando a prestação de contas de uma empresa pública contratada para fornecer materiais escolares a escolas da rede municipal. Durante a análise contábil, a equipe observa que o Balanço Patrimonial da instituição evidencia informações detalhadas sobre:
O gestor percebe que a correta interpretação do Balanço Patrimonial é essencial para avaliar a saúde financeira da empresa, sua capacidade de honrar compromissos e tomar decisões estratégicas.
Com base nesse contexto, analise as informações do Balanço Patrimonial e assinale a alternativa que descreve CORRETAMENTE a função e a importância de cada componente:
O Balanço Patrimonial registra apenas o patrimônio histórico da empresa, sem importância para decisões financeiras ou estratégicas; ativos, passivos e patrimônio líquido são meros registros contábeis.
Os ativos demonstram apenas os recursos já gastos; os passivos indicam somente valores pendentes de cobrança; o patrimônio líquido é um indicativo de lucro líquido mensal, sem relação com obrigações ou bens da empresa.
O patrimônio líquido inclui exclusivamente os passivos de curto prazo; os ativos apenas bens tangíveis; os passivos não precisam ser considerados na análise de solvência.
Os ativos representam bens e direitos da empresa; os passivos evidenciam obrigações; o patrimônio líquido indica a diferença entre ativos e passivos, sendo essencial para avaliar a solvência e a capacidade de investimento da organização.
No que diz respeito à análise do balanço patrimonial, assinale a opção correta.
O índice de liquidez seca é calculado pela fórmula (ativo não circulante – estoques) / passivo circulante.
A liquidez corrente é expressa pela fórmula ativo total / passivo circulante.
O endividamento total é calculado pela fórmula passivo não circulante / (ativo circulante + ativo não circulante).
O índice de participação no capital de terceiros pode ser determinado pela fórmula passivo não circulante / patrimônio líquido.
A imobilização do patrimônio líquido pode ser expressa pela fórmula (investimentos + imobilizado + intangível) / patrimônio líquido.
Em 31/12/2024, a Cia X apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 60.000.
• Capital Social: R$ 60.000.
Já a Cia Y apresentava os seguintes saldos
• Disponibilidades: R$ 10.000.
• Terreno: R$ 20.000.
• Contas a pagar: R$ 4.000.
• Capital Social: R$ 26.000.
Em 01/01/2025, a Cia X adquiriu 90% da Cia Y por R$ 42.000 à vista. Na data, foi estimado que os valores de mercado do terreno e da marca, da Cia Y, eram, respectivamente, de R$ 25.000 e R$ 5.000. Além disso, a Cia X estimava que poderia se beneficiar do conhecimento e experiência da Cia Y.
Assinale a opção que indica o valor do goodwill apresentado no Balanço Patrimonial Consolidado, após a compra
R$ 2.000.
R$ 6.000.
R$ 9.600.
R$ 12.000.
R$ 15.000.
O analista de controle interno, para finalizar seu relatório técnico do exercício financeiro de 2024, precisará de três informações contábeis: o montante dos direitos contratuais e das obrigações contratuais e o valor da previsão da reserva de contingência. Essas informações constam em quais demonstrações contábeis, respectivamente?
Balanço Patrimonial e Balanço Financeiro.
Balanço Financeiro e Balanço Patrimonial.
Balanço Financeiro e Balanço Orçamentário.
Balanço Patrimonial e Balanço Orçamentário.
Balanço Orçamentário e Demonstração das Variações Patrimoniais.
A conta contábil que integra o passivo circulante do balanço patrimonial é a denominada:
adiantamento de clientes
receitas a receber de clientes
ações de coligadas e controladas
provisão para devedores duvidosos
O montante do patrimônio líquido de determinada entidade pública ou privada deve estar evidenciado no(a)
demonstração das variações patrimoniais.
balanço financeiro.
demonstração do resultado do exercício.
demonstração do valor adicionado.
balanço patrimonial.
A respeito das análises horizontal e vertical do balanço patrimonial e da DRE, analisar os itens.
I. A análise vertical compara os valores de uma mesma conta em dois anos diferentes.
II. A análise horizontal faz a comparação de uma mesma conta em períodos diferentes.
III. A análise horizontal é uma análise temporal.
Está CORRETO o que se afirma:
Apenas no item I.
Apenas no item II.
Apenas nos itens I e III.
Apenas nos itens II e III.
Com base no art. 178 da Lei nº 6.404/1976, assinale a alternativa mais correta e completa quanto à elaboração do Balanço Patrimonial das sociedades por ações:
O Balanço Patrimonial deve classificar e agrupar as contas de forma a dificultar a análise da situação financeira da companhia por terceiros.
O Balanço Patrimonial deve conter apenas contas de resultado, sem necessidade de agrupar elementos patrimoniais
As contas do Balanço Patrimonial devem ser organizadas exclusivamente por ordem alfabética, para fins de padronização.
As contas do Balanço Patrimonial devem ser classificadas segundo os elementos do patrimônio e agrupadas para facilitar o conhecimento e a análise da situação financeira da companhia.
Determinada empresa apresentou em seu Balancete de Verificação, levantado em 31.12.2024, as seguintes contas e respectivos saldos, em R$:
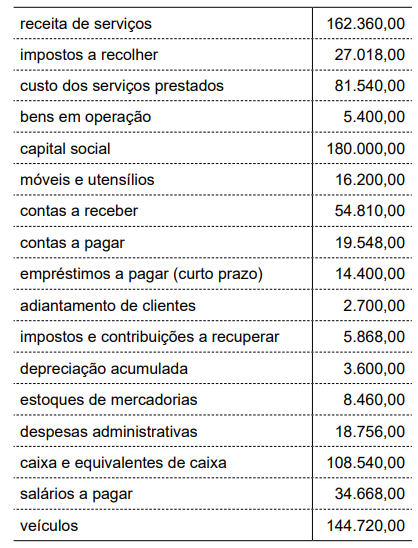
Considerando essas informações, e desconsiderando incidência de impostos, após a apuração do resultado do exercício foi elaborado o Balanço Patrimonial, que apresentou, correta e respectivamente, no grupo relativo ao Capital Próprio, Capital de Terceiros, Ativo Circulante e Ativo Não Circulante, os seguintes valores, em R$:
242.064,00; 98.334,00; 177.678,00 e 162.720,00.
242.064,00; 98.334,00; 171.810,00 e 168.588,00.
244.764,00; 95.634,00; 177.678,00 e 166.320,00.
244.764,00; 95.634,00; 171.810,00 e 168.588,00.
244.764,00; 95.634,00; 171.810,00 e 162.720,00.
O colaborador de uma empresa comercial trabalha sob o regime de 44 horas semanais e 220 horas mensais; tem o salário base de R$ 4.400,00; e possui um dependente. No mês de novembro, ele realizou 10 horas extras com adicional de 50% sobre o valor da hora normal e incidência sobre o Descanso Semanal Remunerado (DSR) de R$ 75,00. Os descontos de INSS e IRRF foram realizados conforme as tabelas vigentes de 2024:
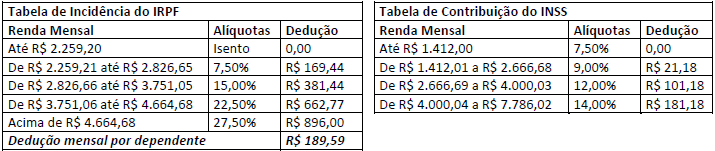
Considerando as informações, a remuneração líquida do funcionário no mês de novembro/2024 foi de:
R$ 3.778,74.
R$ 3.918,73.
R$ 4.028,38.
R$ 4.274,04.



