







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise o balanço patrimonial a seguir e responda as questões de 32 a 35:
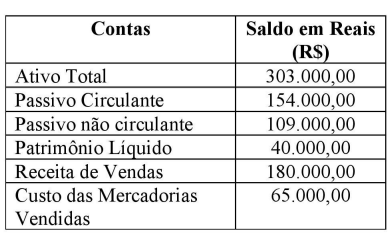
Com base nas informações fornecidas, calcule o Índice de Liquidez Corrente da empresa:
1,96.
2,10.
0,68.
1,25.
1,50.
Determinada sociedade empresária comercial apresentou as seguintes informações em seu Balanço Patrimonial e em sua Demonstração do Resultado.
CONTA | VALOR (R$) |
Banco conta movimento | 1.200,00 |
Clientes | 500,00 |
Estoques | 600,00 |
Fornecedores | 900,00 |
Empréstimos de curto prazo | 1.100,00 |
Patrimônio líquido | 1.800,00 |
Empréstimos de longo prazo | 600,00 |
Contas a pagar de longo prazo | 900,00 |
Despesas administrativas | 200,00 |
Receita bruta | 1.000,00 |
Lucro líquido | 100,00 |
Com base apenas nessas informações, assinale a alternativa correta.
O indicador capital circulante líquido é R$ 200,00.
O indicador composição de endividamento é 57,14%.
O indicador liquidez corrente é 0,65.
O indicador retorno sobre o patrimônio líquido é 4,34.
A avaliação feita pelo custo incorrido na aquisição do componente patrimonial, deduzido do saldo da respectiva conta de depreciação, é aplicada para o componente integrante do grupo de contas do balanço patrimonial denominado:
estoques
imobilizado
investimentos
realizável a longo prazo
A análise vertical, também conhecida como análise de estrutura, é uma técnica fundamental para avaliar a composição dos itens das demonstrações contábeis e sua representatividade em relação a um todo. No contexto da análise de um Balanço Patrimonial, assinale a alternativa que descreve a aplicação correta dessa técnica.
Calcular o percentual que cada conta do ativo representa em relação ao ativo total e que cada conta do passivo e do patrimônio líquido representa em relação ao total do passivo mais patrimônio líquido.
Comparar a evolução do saldo de uma mesma conta, como "Disponibilidades", ao longo de três exercícios financeiros consecutivos para identificar tendências de crescimento ou redução.
Calcular o quociente entre o ativo circulante e o passivo circulante para determinar a capacidade da entidade de honrar suas obrigações de curto prazo.
Calcular a relação entre o capital de terceiros e os recursos próprios para avaliar o grau de dependência da entidade em relação a fontes externas de financiamento.
Assinale a alternativa que apresenta a demonstração contábil que inclui os quadros: (i) Principal, (ii) Ativos e Passivos Financeiros e Permanentes, (iii) Contas de Compensação; e (iv) Superávit e Déficit Financeiro.
Balanço Econômico e Financeiro.
Balanço Patrimonial.
Demonstrações Financeiras.
Balanço Financeiro.
Balanço Orçamentário.
O demonstrativo contábil que apresenta, em um determinado momento, a situação financeira e patrimonial do ente público, evidenciando os recursos disponíveis (ativo), as obrigações (passivo) e o patrimônio líquido, permitindo avaliar se a entidade possui superávit ou déficit patrimonial é:
Demonstrativo das Variações Patrimoniais.
Balanço Patrimonial.
Demonstrativo da Execução das Despesas por Função/Subfunção.
Balanço Secundário.
Demonstrativo do Fluxo de Caixa.
Em seu balanço patrimonial do ano passado, determinada Câmara Municipal apresentou total do ativo de R$ 2.000.000,00 e total do patrimônio líquido de R$ 500.000,00. Assim, o total do passivo corresponde a
+ R$ 2.500.000,00.
– R$ 1.500.000,00.
– R$ 2.500.000,00.
+ R$ 2.000.000,00.
+ R$ 1.500.000,00.
Após a apuração do resultado, ao elaborar o Balançob Patrimonial, utilizando os valores apresentados, será evidenciado um
lucro acumulado de R$ 4.080,00.
ativo circulante de R$ 74.800,00.
passivo exigível de R$ 53.040,00.
capital próprio de R$ 67.320,00.
ativo total de R$ 120.360,00.
Analise as contas do Balanço Patrimonial a seguir:

O Índice de Liquidez Seca e o Índice de Liquidez Corrente são, respectivamente, iguais a
2,00 e 1,00.
1,00 e 2,00.
1,00 e 2,60.
2,00 e 0,75.
Acerca da classificação da estrutura patrimonial, é correto afirmar que os “tributos a recolher” fazem parte do(a):
Passivo não circulante.
Passivo circulante.
Despesa.
Ativo não circulante.
Prejuízo.
O balanço patrimonial pode assumir a seguinte representação:
Ativo = Passivo + Situação Líquida negativa
Ativo = Patrimônio Líquido, quando a empresa atingiu a maturidade.
Ativo = Passivo, quando a empresa apresenta situação financeira saudável.
Ativo + Passivo a descoberto = Passivo.
Ativo – Passivo = Situação Líquida negativa.
Ao implementar o Balanced Scorecard (BSC), a ação crucial para garantir que os objetivos estratégicos sejam traduzidos em resultados tangíveis e mensuráveis em toda a organização é:
manter os objetivos estratégicos centralizados na alta gestão, assegurando seu controle exclusivo
evitar a comunicação da estratégia para os níveis inferiores da organização, para impedir resistência à mudança
delegar a responsabilidade pela implementação do BSC a um único departamento, garantindo foco e especialização
traduzir os objetivos estratégicos em objetivos operacionais, definindo metas claras e mensuráveis para cada departamento
Empresa:X
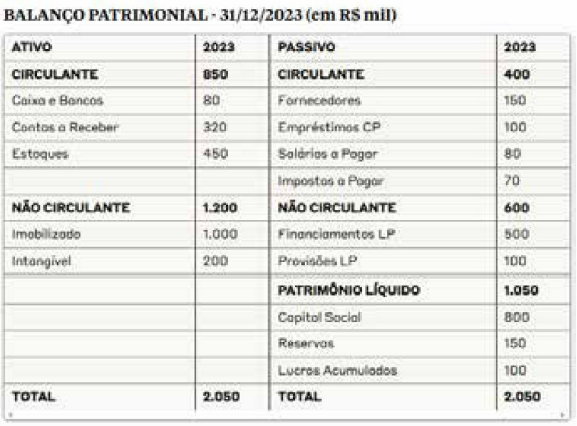
De acordo com o quadro apresentado, a partir da análise do índice de participação do capital de terceiros (utilize apenas duas casas decimais), é correto afirmar que a empresa
deve R$ 0,95 para cada R$ 1,00 de capital próprio.
pode pagar imediatamente 20% de suas dívidas de curto prazo.
tem R$ 0,85 para cada R$ 1,00 de dívida total.
gera R$ 1,05 de receita para cada R$ 1,00 investido em ativos.
consegue cobrir 100% das dívidas de curto prazo.
O valor total registrado no Balanço Patrimonial de 31/12/2024 da empresa Rentabilizando S.A., especificamente em relação às duas aplicações financeiras realizadas em 01/12/2024 foi
R$ 700.000,00
R$ 705.600,00
R$ 714.000,00
R$ 710.400,00
R$ 709.200,00
Uma pequena indústria atuante no ramo de brindes necessita de capital de giro para efetivar o projeto de expansão da sua unidade fabril. Sendo assim, procurou uma instituição financeira visando obtenção de financiamento. Para comprovar sua solidez, apresentou os seguintes dados financeiros, em 31/12/2024:
Balanço Patrimonial (2024):
• Ativo Circulante: R$ 200.000,00.
• Ativo Não Circulante: R$ 800.000,00.
• Passivo Circulante: R$ 150.000,00.
• Passivo Não Circulante: R$ 350.000,00.
• Patrimônio Líquido: R$ 500.000,00.
Demonstração do Resultado do Exercício – DRE (2024):
• Receita Bruta de Vendas: R$ 600.000,00.
• Deduções de Vendas e Impostos: R$ 60.000,00.
• Custo dos Produtos Vendidos: R$ 300.000,00.
• Despesas Operacionais: R$ 120.000,00.
• Despesas Financeiras: R$ 30.000,00.
• Receita Financeira: R$ 10.000,00.
• IRPJ e CSLL: R$ 20.000,00.
Com base nos dados fornecidos, analise as assertivas a seguir:
I. O Ativo Total da empresa é de R$ 1.000.000,00 e corresponde à soma do Passivo Total mais Patrimônio Líquido.
II. O lucro bruto apurado é de R$ 80.000,00.
III. O índice de endividamento geral é de 50%.
IV. O Patrimônio Líquido representa a parte residual dos ativos após deduzir todas as obrigações da empresa.
Quais estão corretas?
Apenas I e II.
Apenas I e IV.
Apenas II e III.
Apenas I, III e IV.
I, II, III e IV.
O superávit financeiro é apurado no encerramento do exercício financeiro, de forma que possa ser utilizado no ano seguinte para abertura de créditos orçamentários adicionais. De acordo com a legislação em vigor, qual a demonstração contábil que serve de base para apuração do superávit financeiro?
Balanço financeiro.
Balanço patrimonial.
Balanço orçamentário.
Balanço de aziendas.
Demonstração estática, sintética e ordenada do patrimônio da empresa, refletindo a posição financeira da empresa de forma quantitativa e qualitativa em determinado momento. Neste documento, os bens, direitos, obrigações e a participação dos sócios são explícitas a todos que tenham acesso a este documento. Nesse sentido, o texto refere-se ao documento denominado de
Balancete.
Balanço Patrimonial.
Demonstração de Fluxo de Caixa.
Demonstração do Resultado do Exercício.
Demonstração Fiscal.
O Balanço Patrimonial é uma das demonstrações financeiras mais importantes, pois apresenta a posição contábil e financeira de uma entidade em determinado momento. Considerando os princípios contábeis e normas internacionais de contabilidade (IFRS), indique a alternativa correta que traz a melhor definição conceitual sobre a função e composição do Balanço Patrimonial.
O Balanço Patrimonial é uma demonstração contábil que apresenta a posição financeira da empresa, segregando seus ativos, passivos e patrimônio líquido de forma equilibrada, de acordo com o princípio da entidade e continuidade dos negócios.
O Balanço Patrimonial reflete unicamente o resultado operacional da empresa, evidenciando receitas e despesas acumuladas ao longo do período.
O Balanço Patrimonial deve ser elaborado exclusivamente considerando valores históricos dos ativos e passivos, sem qualquer reavaliação ou ajuste para refletir valor justo.
O Balanço Patrimonial é utilizado apenas para fins fiscais e tributários, não sendo relevante para a gestão financeira e tomada de decisão estratégica.
A estrutura do Balanço Patrimonial pode variar entre empresas, sendo opcional a sua apresentação conforme padrões contábeis internacionais e locais.
Verifica-se uma situação líquida positiva caso haja, no balanço patrimonial de uma entidade, apenas os saldos especificados a seguir.
caixa e equivalentes: R$ 10.000
contas a receber: R$ 25.000
contas a pagar: R$ 15.000
patrimônio líquido: R$ 20.000
Certo
Errado
O balanço patrimonial de uma empresa tem como principal objetivo verificar se os resultados da empresa foram atingidos, inclusive os operacionais e extraoperacionais, em um determinado período.
Certo
Errado



