





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Ao evidenciar a composição do ativo, do passivo e do patrimônio líquido da Beta Comércio Ltda., permitindo o acompanhamento dos bens, dos direitos e das obrigações da entidade, a contabilidade exerce a sua função administrativa, a qual é relacionada ao controle do patrimônio.
Certo
Errado
O reconhecimento da contribuição de participante autopatrocinado pode ser efetuado diretamente contra a respectiva conta de resultado credora.
Certo
Errado
Em 31/12/2025, a Cia Alfa apresentava os seguintes saldos em seu Balanço Patrimonial: Disponibilidades: R$10.000; Contas a pagar:
R$20.000; Patrimônio Líquido: R$30.000; Terreno: R$40.000.
Na data, a Cia Beta adquiriu 100% de participação na Cia Alfa.
Na alocação do preço pago, a Cia Beta constatou que o valor justo do terreno era de R$42.000. Além disso, identificou o valor de mercado dos ativos intangíveis, de R$12.000 e um goodwill, de R$8.000.
Assinale a opção que indica o valor pago pela Cia Beta pela aquisição da participação na Cia Alfa
R$22.000.
R$42.000.
R$52.000.
R$62.000.
R$72.000.
Em 31/12/2025, o contador da Comercial Portel Ltda, com o objetivo de elaborar o balanço patrimonial, solicitou um relatório dos saldos das contas patrimoniais. O sistema contábil utilizado pela empresa gerou as seguintes informações, contidas no relatório:
1. Saldo devedor na conta corrente da empresa no valor de R$ 196.000,00.
2. Estoque final de mercadorias no valor de R$ 90.000,00.
3. Dividendos pagos antecipadamente aos sócios no valor de R$ 100.000,00.
4. Capital subscrito no valor de R$ 640.000,00 e integralizado no valor de R$ 520.000,00.
5. Compromissos assumidos com fornecedores no valor de R$ 70.000,00.
6. Impostos ainda não pagos ao fisco estadual no valor de R$ 23.000,00.
7. Capital em espécie disponível para utilização no valor de R$ 103.000,00.
8. Inventário de móveis e utensílios no valor de R$ 80.000,00.
9. Registro dos desgastes dos móveis e utensílios no valor de R$ 16.000,00.
10. Pagamento de contratos de seguros no valor de R$ 60.000,00, que se realizarão a partir de janeiro de 2026.
Sabendo que estas foram as únicas informações para o contador elaborar o balanço patrimonial, é correto afirmar que
o ativo não circulante resultou em R$ 100.000,00.
o passivo total resultou em R$ 733.000,00.
o patrimônio líquido resultou em R$ 520.000,00.
o passivo exigível resultou em R$ 153.000,00.
não foi possível elaborar o balanço patrimonial, pois o ativo resultou num total diferente do passivo.
Em 31/12/2025, uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial:
Estoques: R$10.000
Salários a pagar (30 dias): R$30.000
Disponibilidades: R$40.000
Empréstimo (720 dias): R$50.000
Capital Social: R$60.000
Terreno: R$90.000
Assinale a opção que indica a liquidez imediata da sociedade empresária em 31/12/2025.
0,35.
0,50.
0,62.
1,33.
1,67.
Os Balanços Patrimoniais da empresa Cosméticos Masculinos S.A., publicados em 31/12/2023 e 31/12/2024 são apresentados a seguir:
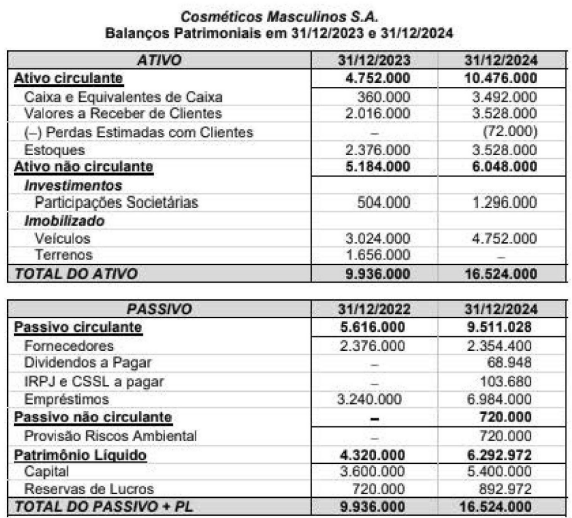
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
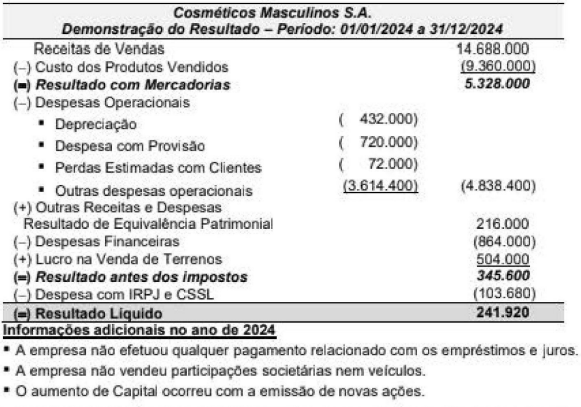
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosmélicos Masculinos S.A. foi, em reais:
1.044.000 (negativo).
972.000 (negativo).
1.731.600 (positivo).
2.217.600 (positivo).
468.000 (negativo).
De acordo com a Lei nº 6.404/1976, no balanço patrimonial, as contas são classificadas segundo os elementos do patrimônio que registram, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos grupos do ativo circulante e do ativo não circulante, que é composto pelo ativo realizável a longo prazo:
1. Capital social.
2. Prejuízos acumulados.
3. Investimentos.
4. Imobilizado.
5. Intangível.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 2 e 5.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 2, 3 e 5.
São corretas apenas as afirmativas 3, 4 e 5.
Considere o seguinte Balanço Patrimonial:
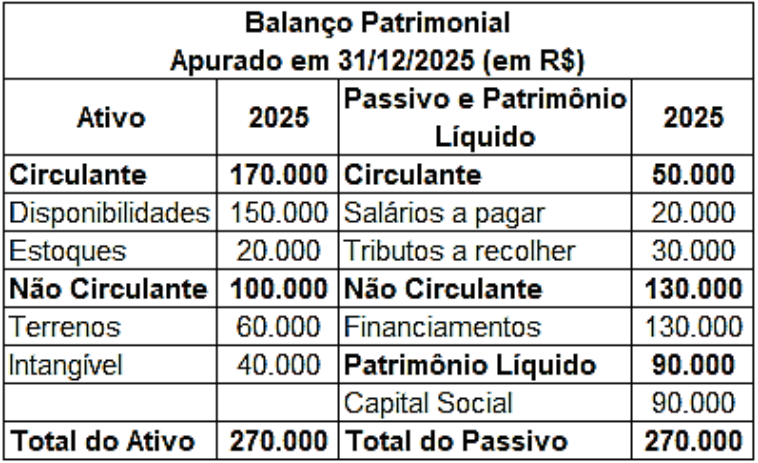
Em janeiro de 2026, aconteceram os seguintes fatos contábeis:
Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que
o saldo final das disponibilidades é de R$ 118.400 e o resultado do exercício apurado é um lucro de R$ 48.400.
o saldo final das disponibilidades é de R$ 193.400 e o resultado do exercício apurado é um prejuízo de R$ 26.600.
o saldo final das disponibilidades é de R$ 193.400 e o montante das despesas do mês é de R$ 48.600.
o valor total do ativo é de R$ 307.400 e o resultado do exercício apurado é um lucro de R$ 37.400.
O valor total do passivo é de R$ 270.000 e o montante das despesas do mês é de R$ 26.600.
Uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial, em 31/12/2024: Disponibilidades: R$50.000; Terreno: R$70.000; Capital Social: R$120.000.
Em janeiro de 2025, foi adquirido R$80.000 em estoque para revenda, com pagamento previsto para 120 dias. A alíquota incidente de ICMS era de 12%.
Um perito contábil, ao analisar a situação, certificou a correta contabilização pela sociedade empresária do valor do estoque no Balanço Patrimonial, após a compra de
zero.
R$9.600.
R$70.400.
R$80.000.
R$89.600.
O Balanço Patrimonial é uma demonstração estática que apresenta de forma sintética e ordenada o patrimônio da empresa em determinado momento, enquanto a Demonstração do Resultado do Exercício (DRE) mostra se a empresa obteve lucro ou prejuízo no período, detalhando receitas e despesas. Com base nessa distinção, assinale a alternativa CORRETA.
Ambas as demonstrações detalham as receitas sem mostrar a situação patrimonial perene.
O Balanço evidencia lucros e perdas e a DRE recursos disponíveis atuais.
As duas demonstrações são idênticas em conteúdo e finalidade em qualquer empresa.
O Balanço mostra a posição financeira e a DRE evidencia o resultado.
A análise de liquidez avalia a capacidade da entidade em cumprir suas obrigações financeiras em diferentes horizontes temporais.
Com base no Balanço Patrimonial consolidado da Bemol S.A. referente ao exercício de 2024, apresenta correta e respectivamente os índices de Liquidez Corrente (LC) e Liquidez Seca (LS) da companhia a sequência indicada em
2,06 / 1,59.
1,59 / 2,06.
2,45 / 1,89.
1,31 /
2,06 / 1,00.
Na contabilidade, qual é o demonstrativo contábil que apresenta o ativo financeiro e o não financeiro, o passivo financeiro e o não financeiro, o saldo patrimonial e as contas de compensação, sintetizando os bens, valores, créditos e obrigações (dívidas) do Estado?
Balanço patrimonial.
Balanço de pagamentos.
Capitalização.
Carência.
Célula orçamentária da receita.
Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
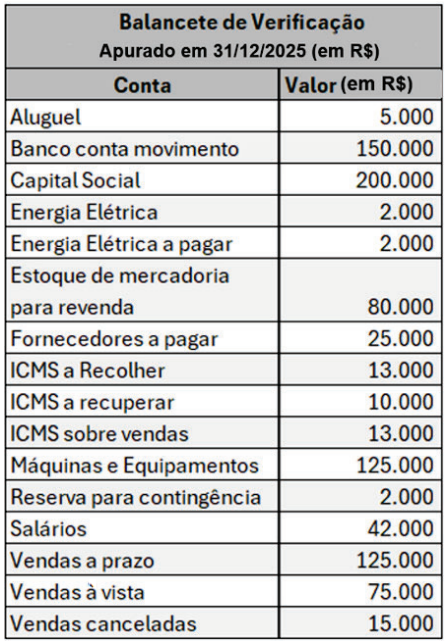
Com base no balancete de verificação apresentado, é correto afirmar que
o valor total das despesas foi de R$ 40.000, enquanto as receitas somam R$ 215.000.
o valor total do ativo foi de R$ 365.000, enquanto o patrimônio líquido soma R$ 202.000.
o valor total do passivo foi de R$ 50.000, enquanto as despesas somam R$ 80.000.
o valor total das receitas foi de R$ 185.000, enquanto os ativos somam R$ 355.000.
o valor total do Patrimônio Líquido foi de R$ 200.000, enquanto os passivos somam R$ 27.000.
Uma entidade vende matéria-prima a terceiros.
Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
é relevante, uma vez que teve valor confirmatório da situação.
é relevante, uma vez que fez diferença na decisão tomada pela entidade.
não é relevante, uma vez que não teve valor preditivo.
não é relevante, uma vez que a entidade não terá um relacionamento com o cliente.
não é relevante, uma vez que a entidade poderia ter conhecimento sobre a situação a partir de outras fontes.
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
Em 05/01/2026, a entidade vendeu o terreno por R$ 90.000 à vista. Na data, foi acordado que a entidade iria desocupar o terreno somente em 05/02/2026, sendo que nessa mesma data o comprador assumiria o controle do ativo.
Em suas demonstrações contábeis, a entidade considerou a venda realizada em janeiro, contrariando o Regime de Competência.
Ao analisar o Balanço Patrimonial mensal, em 31/01/2026, constatou-se que está(ão) superavaliado(s)
o ativo, apenas.
o patrimônio líquido, apenas.
o ativo e o passivo.
o ativo e o patrimônio líquido.
o passivo e o patrimônio líquido.
A empresa Problemas Jurídicos S.A. responde a diversos processos judiciais. Os valores provisionados no balanço patrimonial de 31/12/2023 e a análise efetuada para a elaboração do balanço patrimonial de 31/12/2024 são apresentadas na tabela a seguir, com os valores expressos em reais.
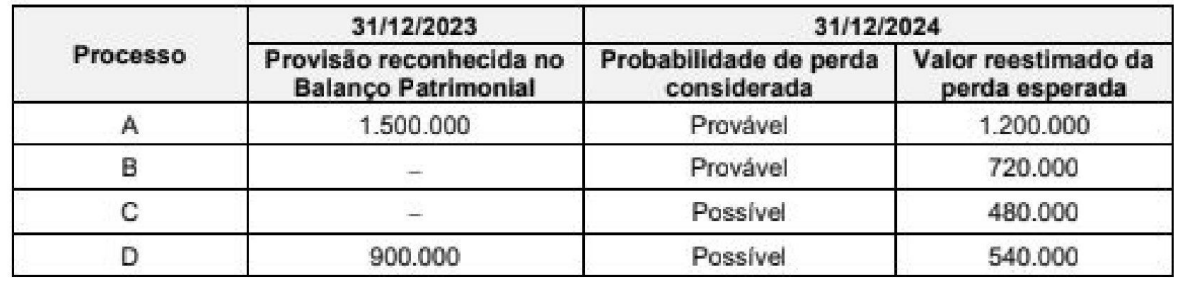
O impacto reconhecido no resultado de 2024 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2024, decorrentes exclusivamente dos processos citados, foram, respectivamente, com os valores expressos em reais:

um ganho de 180.000 e um saldo de 2.940.000
uma perda de 180.000 e um saldo de 2.940.000
uma perda de 720.000 e um saldo de 1.920.000
um ganho de 480.000 e um saldo de 1.920.000
um ganho de 900.000 e um saldo de 1.920.000
Com base nas normas contábeis vigentes, analise as assertivas a seguir:
I. As contas patrimoniais representam bens, direitos e obrigações da entidade e são evidenciadas no balanço patrimonial, compondo o ativo, o passivo e o patrimônio líquido.
II. As contas de resultado registram as receitas e despesas do período e têm seus saldos encerrados ao final do exercício, sendo transferidos para a conta de apuração do resultado.
III. As contas patrimoniais são utilizadas exclusivamente para apurar o resultado do exercício, razão pela qual não permanecem com saldo após o encerramento do período contábil.
Quais estão INCORRETAS?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
O Balanço Patrimonial é uma das principais demonstrações financeiras exigidas pela legislação societária e pública. Considerando sua finalidade, assinale a alternativa correta.
Evidencia a situação patrimonial em determinada data.
Demonstra o fluxo de caixa da entidade.
Evidencia o resultado do exercício.
Demonstra as variações patrimoniais ocorridas no período.
Evidencia a execução orçamentária.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
Certo
Errado
O balanço patrimonial representa, de forma dinâmica e comparativa, a situação patrimonial da entidade desde o último período contábil reportado até a data de levantamento do novo balanço.
Certo
Errado

