







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Capital Circulante Líquido (CCL) é consequente do financiamento de parte do Capital de Giro com recursos de longo prazo (Passivo não Circulante e Patrimônio Líquido).
(SOUZA, 2014.)
Considerando somente as informações apresentadas, o Capital Circulante Líquido (CCL) apresentou um resultado
negativo em (R$ 2.000,00), valor do Ativo Circulante reduzido com recursos de longo prazo.
positivo em R$ 2.000,00, valor do Passivo Circulante financiado com recursos de longo prazo.
negativo em (R$ 4.000,00), valor do Passivo Circulante acrescido com recursos de longo prazo.
positivo em R$ 4.000,00, valor do Ativo Circulante que está sendo financiado com recursos de longo prazo.
Uma empresa comercial vendeu R$ 100.000,00 para diversos clientes, para serem recebidos em 12 meses. O componente financeiro embutido no valor dessas vendas é relevante, e essas operações de vendas a prazo prefixadas são trazidas ao seu valor presente na data das transações, em função de seus prazos, com base em taxa estimada do custo médio ponderado de capital da empresa de 10% ao ano. Assim, ao estimar as perdas com essas vendas, em função do não recebimento dos valores, a empresa estimou que 1% do total não seria recebido.
Considerando-se as informações apresentadas, o contador:
creditou um valor de R$ 90.000,00 na conta de receita de vendas;
creditou um valor de R$ 100.000,00 na conta de receita de vendas;
debitou um valor de R$ 900,00 na conta de despesas de perdas estimadas com crédito de liquidação duvidosa;
debitou um valor de R$ 909,09 na conta de despesas de perdas estimadas com crédito de liquidação duvidosa;
debitou um valor de R$ 900,00 na conta de despesas de provisão com crédito de liquidação duvidosa de resultado.
O Balanço Patrimonial é uma das principais demonstrações financeiras e tem como objetivo fornecer uma fotografia do estado patrimonial e financeiro de uma entidade em uma determinada data. Esse balanço é dividido em três grandes grupos: ativos, passivos e patrimônio líquido. Os ativos representam os recursos controlados pela entidade e são capazes de gerar benefícios econômicos futuros; enquanto os passivos representam as obrigações presentes da entidade, oriundas de eventos passados, das quais se espera que resultem em saída de recursos. O patrimônio líquido é a diferença entre o total de ativos e o total de passivos e representa os recursos próprios dos proprietários ou acionistas da empresa.
Certo
Errado
Os balanços patrimoniais são considerados mais do que meras burocracias contábeis. Assinale a alternativa que indica corretamente a razão disso:
Porque é um documento padrão utilizado por todas as empresas, sem variações relevantes em seu conteúdo.
Porque é uma ferramenta que não influencia as decisões financeiras e estratégicas das empresas.
Porque serve exclusivamente para atender a requisitos legais impostos às empresas.
Porque oferece uma visão detalhada da saúde financeira da organização e embasa as decisões de investimento e gestão.
Analise a situação patrimonial e os valores dos saldos da empresa a seguir.
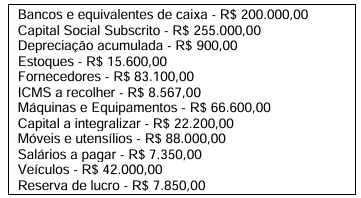
A partir dos dados apresentados, analise o demonstrativo contábil e assinale a alternativa correta.
A conta de capital a integralizar pertence ao ativo.
O total do ativo circulante é R$ 100.000,00.
O capital a integralizar é uma conta credora.
O valor do ativo circulante é R$ 215.800,00.
O ativo não circulante representa 81,32% do Patrimônio Líquido.
Um analista preparou a análise horizontal de cinco anos do balanço patrimonial de uma sociedade empresária.
Este posicionamento vincula-se, na essência, à seguinte característica qualitativa de melhoria de informações financeiras úteis:
materialidade
tempestividade.
verificabilidade.
comparabilidade.
compreensibilidade.
Se, em dado exercício social, uma entidade violar um acordo de quitação, parcial ou total, de um empréstimo de longo prazo, tornando o passivo vencido e pagável à ordem do credor, e se o credor, antes da publicação das demonstrações contábeis do referido exercício social, mas após a data do balanço, renunciar ao direito de cobrança antecipada dessa dívida, o balanço patrimonial da referida entidade deverá evidenciar o citado empréstimo de longo prazo no ativo circulante.
Certo
Errado
No balanço patrimonial, o veículo adquirido por uma empresa comercial no intuito de obter receitas provenientes do aluguel desse bem ao longo de sua vida útil deve ser apresentado como um componente do ativo imobilizado.
Certo
Errado
Assinale a alternativa CORRETA em relação ao Balanço Patrimonial (BP).
O Balanço Patrimonial apresenta exclusivamente os resultados financeiros do exercício, sem incluir o patrimônio.
O Balanço Patrimonial é composto pelos grupos de Ativo, Passivo e Patrimônio Líquido, refletindo a situação patrimonial da empresa em uma data específica.
O Balanço Patrimonial não precisa ser elaborado por empresas pequenas, pois é facultativo para microempresas.
O Balanço Patrimonial registra apenas as operações financeiras realizadas ao longo do ano fiscal.
O Balanço Patrimonial é atualizado automaticamente conforme o fluxo de caixa da empresa.
Uma empresa S.A. apresentou o seguinte balancete antes da apuração do resultado do exercício.
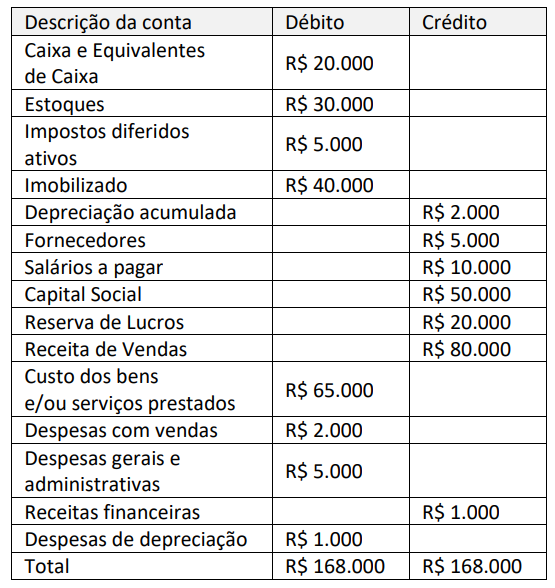
A empresa apresenta separadamente seus ativos e passivos circulantes e não circulantes no balanço patrimonial.
Considerando-se as informações apresentadas e os preceitos do CPC 26 – Apresentação das Demonstrações Contábeis, a empresa apresentou um:
ativo circulante de R$ 50.000 e um resultado antes dos impostos de R$ 8.000;
ativo circulante de R$ 55.000 e um resultado antes dos impostos de R$ 8.000;
passivo circulante de R$ 10.000 e um resultado antes dos impostos de R$ 8.000;
passivo circulante de R$ 20.000 e um resultado bruto de R$ 8.000;
passivo circulante de R$ 20.000 e um resultado bruto de R$ 81.000.
Considere que uma entidade está diante de um possível ativo, resultante de eventos já ocorridos, mas cuja existência dependerá de alguns eventos futuros sobre os quais a entidade não detém controle. Nessa situação, apesar das incertezas, caso a administração da entidade considere que a entrada dos benefícios econômicos resultantes é praticamente certa, o direito de recebê-los deve ser contabilmente reconhecido.
Certo
Errado
Os conselhos federais são autarquias de direito público com autonomia administrativa e financeira, o que implica a elaboração, entre outros demonstrativos, do balanço patrimonial. Assinale a alternativa que indica somente contas com saldos credores em seu modelo de publicação.
Resultados Acumulados, Estoques
Receitas de Valores Mobiliários, Despesas Vencimentos e Vantagens Fixas
Caixa e Equivalentes de Caixa, Investimentos e Aplicações Temporárias a Curto Prazo
Obrigações Fiscais, Provisões Trabalhistas
Despesas de Obrigações Patronais, Transferências dos Conselhos Regionais de Medicina
O valor do patrimônio líquido é de R$ 126.780.
Certo
Errado
Com base apenas nas informações fornecidas e considerando os eventos econômicos ocorridos durante o mês de dezembro, o Balanço Patrimonial da empresa Boa Prova S.A. apresentará, em 31/12/2021, saldo de
Lucro Acumulado no valor de R$ 139.500,00.
Ativo Não Circulante no valor de R$ 418.000,00.
Total do Passivo (Circulante e Não Circulante) no valor de R$ 603.500,00.
Total do Passivo (Circulante e Não Circulante) mais Patrimônio Líquido no valor de R$ 901,500,00,
Ativo Circulante no valor de R$ 600.000,00.
Todas as empresas precisam de dinheiro para manterem suas atividades. Para isso, é muito importante que uma companhia possua um capital circulante líquido a sua disposição. Tal recurso contribui para compra de matéria prima necessária para a produção dos seus produtos ou prestação dos seus serviços. Na análise das demonstrações contábeis, alguns índices auxiliam neste controle.
Analise a evolução anual do Balanço Patrimonial apresentado e assinale alternativa correta.
FOUR HAPPY | |||||
Balanço Patrimonial encerrado em 31/12/2017 em Reais (R$) | |||||
2016 | 2015 | 2016 | 2015 | ||
Ativo circulante | Passivo circulante | ||||
Caixa e equivalente de caixa | 6.600 | 1.400,00 | Fornecedores | 28.000,00 | 22.000,00 |
Duplicatas a Receber | 27.200 | 24.000,00 | Contas a Pagar | 9.400,00 | 5.600,00 |
Estoques | 28.800 | 32.000,00 | Empréstimos | 6.000,00 | 9.000,00 |
Ativo Não Circulante | Passivo não circulante | ||||
Realizável a L prazo | 18.000,00 | 12.000,00 | Empréstimos | 30.000,00 | 21.800,00 |
Imobilizado | 27.200,00 | 19.000,00 | Patrimônio Líquido | ||
Capital social | 30.000,00 | 30.000,00 | |||
Reserva de Lucros | 3.600,00 | ||||
Total do ativo | 107.000,00 | 88.400,00 | Total do Passivo+PL | 107.000,00 | 88.400,00 |
O Capital Circulante Líquido foi ampliado em R$ 2.400,00 e o Quociente de liquidez Corrente foi reduzido em 0,15
O Capital Circulante Líquido foi ampliado em R$ 4.600,00 e o Quociente de liquidez Corrente foi reduzido em 0,10
O Capital Circulante Líquido foi reduzido em R$ 2.400,00 e o Quociente de liquidez Corrente foi reduzido em 0,15
O Capital Circulante Líquido foi reduzido em R$ 4.600,00 e o Quociente de liquidez Corrente foi reduzido em 0,10
O Capital Circulante Líquido foi reduzido em R$ 1.600,00 e o Quociente de liquidez Corrente foi reduzido em 0,08
Uma organização aproveitou uma oportunidade promocional e pagou à vista por um ano de assinatura de uma revista científica digital.
Esse evento econômico-financeiro pôde ser observado no Balanço Patrimonial da empresa ao se notar uma redução no caixa e um(a)
aumento no estoque.
aumento nas despesas antecipadas.
redução no estoque.
redução nas contas a receber.
redução nas despesas antecipadas.
A despesa antecipada é um direito que pode ser classificado no balanço patrimonial como ativo circulante ou como ativo realizável a longo prazo, conforme o prazo para a conversão desse direito em bens ou serviços.
Certo
Errado
Os financiamentos obtidos por uma entidade com vencimento previsto para o período após o término do exercício social seguinte devem ser classificados no passivo não circulante, estando sujeitos a ajustes a valor presente por ocasião de sua avaliação contábil.
Certo
Errado
Em 2022, os sócios de uma empresa aumentaram o capital social por meio da integralização de um terreno, que era avaliado em R$50.000.
No ano seguinte, a empresa vendeu o terreno para terceiros, a prazo, por R$50.000, sem auferir lucro ou prejuízo.
Assinale a opção que indica as variações nos saldos dos elementos patrimoniais, na data da venda.
Não há variação nos saldos.
Aumento no passivo; diminuição no ativo.
Aumento no passivo; diminuição no patrimônio líquido.
Diminuição no ativo; aumento no patrimônio líquido.
Diminuição no ativo; diminuição no patrimônio líquido.
No balanço patrimonial, o grupo investimentos é destinado a registrar os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa, ou exercidos com essa finalidade.
Certo
Errado



