







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com as Normas do Conselho Federal de Contabilidade, sobre composição patrimonial, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) O balanço patrimonial da entidade é a relação de seus ativos, passivos e patrimônio líquido em uma data específica.
( ) Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
( ) Passivo é uma obrigação atual da entidade como resultado de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos econômicos.
( ) Patrimônio líquido é o valor residual dos ativos da entidade após a dedução de todos os seus passivos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V – V.
V – F – V – F.
F – V – F – V.
V – V – F – F.
F – F – V – V.
A Contabilidade busca acompanhar e demonstrar as mutações no patrimônio das organizações, permitindo a avaliação da sua situação econômica e financeira em uma data focal. Para resolver a questão, utilize os seguintes saldos iniciais:
- Ativo Circulante R$ 3.400.000,00.
- Ativo Não Circulante R$ 8.200.000,00.
Após o início do exercício, foram realizadas as seguintes operações:
- Pagamento de fornecedores, com recursos da conta corrente, no valor de R$ 300.000,00.
- Aquisição de uma máquina (permanente), no valor de 1.200.000,00, sendo 30% a título de entrada e o restante a ser pago em 24 (vinte e quatro) parcelas.
- Aquisição de estoque para utilização futura, com pagamento a vista, no valor de R$ 480.000,00.
- Recebimento de rendimento sobre aplicações financeiras de curto prazo, no valor de R$ 50.000,00.
- Gastos com pesquisa e desenvolvimento do Ativo Intangível da organização, pago a vista, no valor de R$ 140.000,00.
- Resgate de aplicação financeira de curto prazo, no valor de R$ 400.000,00.
Após os registros contábeis das operações, é possível afirmar que:
O total do Ativo Circulante é de R$ 2.170.000,00.
O total do Ativo Circulante é de R$ 3.050.000,00.
O total do Ativo Não Circulante é de R$ 9.400.000,00.
O total do Ativo Não Circulante é de R$ 10.740.000,00.
O total do Ativo é de R$ 12.190.000,00.
A empresa Quatro Bocas Ltda. Apresentou, em 31/12/2023, as seguintes contas e respectivos saldos:
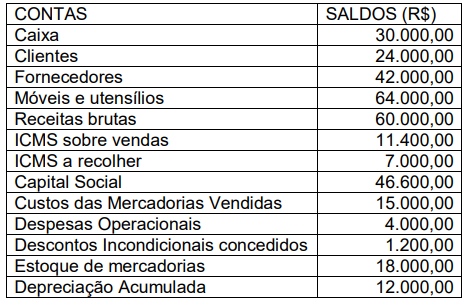
Levando-se em consideração que estas são as únicas contas com saldos e, a partir de uma apuração de resultado simplificado, desconsiderando-se participações e destinações do resultado, é correto dizer que o valor a ser transferido para a conta lucros e prejuízos acumulados no balanço patrimonial é
R$ 32.400,00.
R$ 29.600,00.
R$ 39.800,00.
R$ 28.400,00.
Uma sociedade empresária apresentava os seguintes saldos em seu balanço patrimonial em 31/12/2023: Disponibilidades: R$150.000; Patrimônio Líquido: R$150.000.
Em 30/01/2024, a sociedade empresária adquiriu, à vista, um veículo por R$100.000 para utilizar em seus negócios. Ainda, pagou, antecipadamente, o seguro de dois anos do veículo, vigente a partir de 01/02/2024, por R$24.000.
Ao realizar a análise vertical do balanço patrimonial, pode-se constatar que, em 31/01/2024, a seguinte porcentagem do patrimônio é aplicada em ativos realizáveis no curto prazo:
17,33
20,63
24,67
25,33
29,37
A empresa Goiabeira Sociedade Anônima S/A apresentou, em 31/12/2022, o seguinte balancete de verificação:
CONTAS | SALDO DEVEDOR | SALDO CREDOR |
Bancos | 105.000 | |
Duplicatas a receber (10 meses) | 655.000 | |
Estoques | 650.000 | |
Participações Permanentes | 95.000 | |
Imóveis (líquido contábil) | 382.000 | |
Veículos (líquido contábil) | 36.000 | |
Fornecedores | 250.000 | |
Contas a pagar | 160.000 | |
Capital social | 700.000 | |
Reserva legal | 25.000 | |
Reserva estatutária — aumento de capital | 50.000 | |
Reserva de capital — ágio na emissão de ações | 150.000 | |
Lucros acumulados — exercício anterior | 224.000 | |
ICMS sobre vendas | 146.000 | |
Custo das mercadorias vendidas | 626.000 | |
Despesas de salário - administração | 185.000 | |
Despesas de salário - vendedores | 84.000 | |
Despesas com publicidade | 18.000 | |
Despesas com juros | 82.000 | |
Despesas com encargos sociais | 64.000 | |
Receita bruta de vendas | 1.569.000 | |
Total | 3.128.000 | 3.128.000 |
Qual o valor do Patrimônio Líquido após a apuração do resultado da empresa em 31/12/2022?
R$ 1.149.000,00.
R$ 1.289.000,00.
R$ 1.513.000,00.
R$ 1.923.000,00.
Sobre os valores registrados nos itens do ativo imobilizado, pode-se afirmar, com base nas normas contábeis vigentes, que: “A ____________ deve ser realizada com suficiente regularidade para assegurar que o valor contábil do ativo não apresente divergência relevante em relação ao seu valor justo na data do balanço” (NBC TG 27 R4).
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
manutenção preventiva
manutenção corretiva
reavaliação
análise ampla
análise minuciosa
No balanço patrimonial, o valor dos ativos de uma entidade é igual à:
Diferença entre o passivo e o patrimônio líquido.
Soma do passivo e do patrimônio líquido.
Soma do passivo e do patrimônio multiplicado por dois.
Diferença entre o ativo e o patrimônio líquido.
Soma do ativo e do passivo.
Suponha que, ao final de 2022, a Cia. Carijó tenha bens e direitos no somatório de R$ 1.780.000,00, dos quais 30% são circulantes. O Passivo Exigível, por sua vez, representa 45% do Ativo Total, e 25% das obrigações são exigíveis até o término do exercício seguinte. Nestas condições, é correto afirmar que o Ativo Não-Circulante e o Passivo Não-Circulante importam, respectivamente, em:
R$ 1.246.000,00 e R$ 801.000,00.
R$ 534.000,00 e R$ 600.750,00.
R$ 534.000,00 e R$ 801.000,00.
R$ 801.000,00 e R$ 1.246.000,00.
R$ 1.246.000,00 e R$ 600.750,00.
Uma sociedade empresária deu início a obras para expansão de seu escritório. Estima-se que a obra tenha dois anos de duração, com início em 02/01/X0 e término em 31/12/X1.
Para a obra, foram adquiridos R$40.000 em material de construção.
Assinale a opção que indica a contabilização do material de construção no balanço patrimonial da sociedade empresária.
R$40.000 em ativo circulante.
R$40.000 em ativo realizável a longo prazo.
R$40.000 em investimentos.
R$40.000 em ativo imobilizado.
R$20.000 em ativo circulante e R$20.000 em ativo realizável a longo prazo.
O balanço patrimonial é composto pelos grupos de ativo, passivo exigível e patrimônio líquido. Sobre esse tema, as participações em coligadas e controladas, participações societárias em outras empresas, além da aquisição de imóveis de renda, são classificadas no Ativo Não-Circulante como:
Realizáveis a longo prazo.
Imobilizado.
Diferido.
Intangível.
Investimentos.
As informações geradas pelas entidades públicas têm naturezas diferentes e são divulgadas para os usuários primários, que delas se utilizam para análises e tomada de decisões.
Informações que possibilitam aos usuários identificarem os recursos da entidade e as demandas sobre esses recursos na data de divulgação do relatório, por sua natureza, devem ser apresentadas em demonstrações como o(a):
balanço patrimonial;
balanço financeiro;
demonstração dos fluxos de caixa;
demonstração das variações patrimoniais;
demonstração de origens e aplicação de recursos.
Em 31/12/2022 a empresa 3 irmãos demonstrou no seu balanço patrimonial os seguintes valores: bancos R$2.000,00; imobilizado R$ 3.000,00; fornecedores R$ 3.000,00; depreciação acumulada R$ 500,00,patrimônio líquido = 700,00; salários a pagar = 800,00.
Diante dos registros podemos afirmar que.
No ativo circulante da empresa está registrado o valor de R$ 2.000,00 e no ativo não circulante o valor de R$ 3.000,00.
Tanto o ativo quanto o passivo registram valores de R$ 4.500,00.
O ativo não circulante registra valor de R$ 3.500,00.
O saldo contábil do grupo imobilizado é de R$ 3.000,00.
Uma empresa comercial determinou os seguintes valores para seu estoque no final em 20X3:
Custo histórico R$ 100.000;
Custo de substituição R$ 70.000;
Valor realizável líquido R$ 90.000;
Valor realizável líquido mais uma margem de lucro normal R$ 98.000;
Valor justo R$ 95.000.
Considerando-se as informações apresentadas, o valor que a empresa deve mensurar no estoque no Balanço Patrimonial é de:
R$ 70.000;
R$ 85.000;
R$ 90.000;
R$ 95.000;
R$ 100.000.
O balanço patrimonial é a peça contábil mais tradicional e o ponto de partida para a base de todo o arcabouço teórico da Ciência Contábil. Através dele se estabeleceu a visão sistemática do patrimônio das sociedades. Trata-se, portanto, de uma demonstração estática da situação patrimonial de uma entidade. Sobre o balanço patrimonial, assinale a alternativa correta.
Corresponde aos recursos originários dos sócios e os rendimentos auferidos pela empresa. Representa todos os investimentos dos proprietários, além das reservas.
Reflete o resultado de um determinado período e destina-se a evidenciar a formação do resultado líquido em um exercício por meio do confronto das receitas, despesas e custos apurados no período, obedecendo ao princípio da Competência.
É o demonstrativo que apresenta os valores monetários conquistados pela empresa e como foram distribuídos durante o exercício.
É relatório responsável por mostrar se a empresa está tendo lucro ou prejuízo, sendo composto por receitas, despesas e deduções tributárias. A partir dessa demonstração, a empresa pode tirar relatórios como receita líquida, margem bruta, margem de contribuição, EBITDA, resultado operacional e resultado líquido.
Evidencia, de forma qualitativa e quantitativa, a situação patrimonial e financeira de uma empresa em determinado momento.
No balanço patrimonial, os elementos do ativo serão avaliados segundo os seguintes critérios:
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 2 e 4.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
Considere as seguintes informações da Cia. São Lourenço:
Receita Líquida no valor de R$ 700.300,00
Custo das Mercadorias Vendidas no valor de R$ 476.240,00
Ativo Total no valor de R$ 450.000,00; Ativo Circulante com um valor equivalente a 40% do ativo total;
Passivo Não Circulante no valor de R$ 8.000,00;
Deduções da Receita Bruta no valor de R$ 38.500,00
Capital Próprio com valor equivalente a 70% do ativo total.
Com base, exclusivamente, nos itens acima, os valores do Ativo Não Circulante, Lucro Bruto e Patrimônio Líquido são, respectivamente:
R$ 180.000,00; R$ 185.560,00 e R$ 315.000,00.
R$ 180.000,00; R$ 224.060,00 e R$ 135.000,00.
R$ 270.000,00; R$ 185.560,00 e R$ 315.000,00.
R$ 270.000,00; R$ 224.060,00 e R$ 315.000,00.
De acordo com a legislação, para os critérios de classificação do Ativo, as contas devem estar dispostas em ordem decrescente de grau de liquidez (IUDÍCIBUS, 2023).
Enumere os grupos a seguir, de 1 até 7, sendo 1, maior liquidez e 7, menor liquidez.
( ) Despesas do exercício seguinte.
( ) Imobilizado.
( ) Direitos (curto prazo).
( ) Intangível.
( ) Disponibilidades.
( ) Realizável a longo prazo.
Marque a alternativa que apresenta a sequência CORRETA:
4 - 1 - 5 - 3 - 2 - 6
3 - 5 - 2 - 6 - 1 - 4
2 - 1 - 4 - 6 - 3 - 5
2 - 6 - 4 - 3 - 5 - 1
Conforme o que dispõe a Lei nº 6.404/1976 – Lei das Sociedades por Ações, ao final de cada exercício social devem ser elaboradas, com base na escrituração contábil, as demonstrações financeiras que exprimam com clareza a situação do patrimônio da empresa e as mutações ocorridas no período. Considerando o disposto na referida Lei, constituem-se em demonstrações contábeis:
Demonstração do Valor Adicionado e Livro Razão.
Balanço Patrimonial e Demonstração dos Fluxos de Caixa.
Demonstração do Resultado do Exercício e Balancete de Verificação.
Demonstração das Mutações do Patrimônio Líquido e Orçamento Anual.
Demonstração dos Lucros ou Prejuízos Acumulados e Livro de Lançamentos Contábeis.
As Cias. A e B apresentavam os seguintes balanços patrimoniais em 31/12/2021:
Cia A | Cia B | |
Ativo Circulante Disponibilidades 280.00 50.000 Estoques 120.00 25.000 Ativo não Circulante Investimento Participação na Cia B 75.000 Ativo Imobilizado Terreno 45.000________________ Ativo Total 520.000 75.000 Patrimônio Líquido Capital Social 520.000__________ 75.000 Passivo + PL 520.000 75.000 | ||
Em 2022, a Cia. A vendeu todo o seu estoque a terceiros por R$200.000 à vista, enquanto a Cia. B vendeu todo o seu estoque a terceiros por R$50.000 à vista. Mais ainda, a Cia. B comprou o terreno da Cia. A, à vista, por R$60.000.
Em janeiro de 2023, a Cia. B vendeu o terreno a terceiros por R$70.000 à vista.
O lucro da Cia. A em 31/01/2023, sem considerar a incidência de impostos, foi
Zero.
R$10.000.
R$15.000.
R$25.000.
R$60.000.
O saldo do patrimônio líquido no Balanço Patrimonial Consolidado, relativo aos não controladores, totalizou, em R$:
2.202.200,00.
1.370.000,00.
3.146.000,00.
959.000,00.
411.000,00.



