







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sabe-se que na Contabilidade, dependendo do uso de um adjetivo, podem-se ter diferentes classificações de contas. Assim, após análise, correlacione as colunas e aponte a opção com a sequência correta.
1 – Direito
2 – Receita
3 – Despesa
4 – Obrigação
( ) Aluguéis a receber
( ) Aluguéis passivos
( ) Aluguéis a pagar
( ) Aluguéis ativos
1 – 3 – 4 – 2
1 – 4 – 3 – 2
2 – 3 – 4 – 1
2 – 4 – 3 – 1
Em novembro de 2018, uma indústria adquiriu um equipamento para o ativo imobilizado pelo valor hipotético de R$ 3.500.000,00. O pagamento desse ativo foi:
Não houve alteração no total do ativo e passivo da empresa.
O ativo da empresa aumentou em R$ 2.200.000,00.
O ativo da empresa aumentou em R$ 2.690.000,00.
O passivo da empresa aumentou em R$ 3.500.000,00.
O patrimônio líquido variou, negativamente, em R$ 1.300.000,00.
Observe a tabela a seguir, que apresenta as contas do balanço patrimonial de uma empresa.
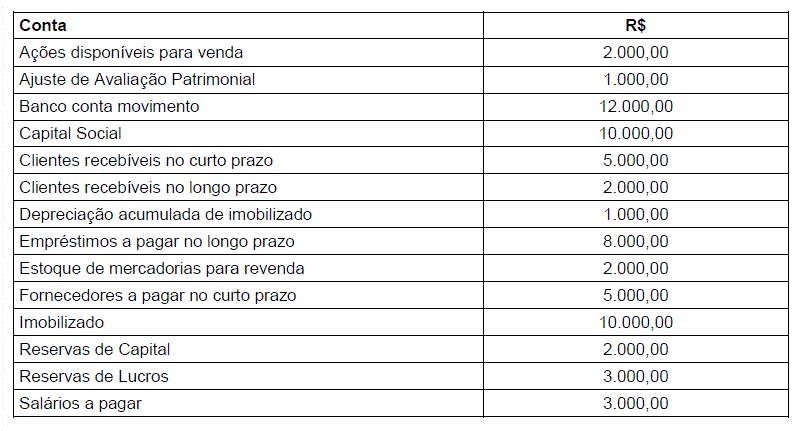
Considerando a tabela e desconsiderando aspectos tributários, o valor percentual do capital próprio, em relação às origens de recurso da empresa, e o valor total do ativo são, respectivamente:
45% e R$ 33.000,00.
50% e R$ 32.000,00.
42% e R$ 31.000,00.
47% e R$ 30.000,00.
O ativo circulante da entidade no período apresentou o valor, em R$, de:
163.636,00.
164.036,00.
168.436,00
181.350,00.
186.150,00.
São contas do patrimônio líquido
as reservas de capital, as reservas de lucros, as debêntures conversíveis e os prejuízos acumulados.
as reservas de lucros, as ações em tesouraria, os prejuízos acumulados e os resultados de exercícios futuros.
o ativo diferido, as ações em tesouraria, os ajustes de avaliação patrimonial e as debêntures conversíveis.
as reservas de capital, as ações em tesouraria, os ajustes de avaliação patrimonial e os resultados de exercícios futuros.
as reservas de capital, as reservas de lucros, as ações em tesouraria e os ajustes de avaliação patrimonial.
De acordo com a Lei nº 6.404/76, a alternativa correta que contém o somatório apenas dos bens do ativo é:
(considere os dados abaixo).
Caixa 2.000,00
Bancos Conta Movimento 1.200,00
Contas a Receber 500,00
Empréstimo Concedidos LP 1.000,00
Duplicatas Emitidas 850,00
Adiantamento de Clientes 1.050,00
Equipamentos 650,00
Clientes 3.400,00
Mercadorias 6.200,00
Notas Promissórias Aceitas 3.800,00
Patentes 4.100,00
14.150,00
9.550,00
10.600,00
15.200,00
13.100,00
Foram extraídos os seguintes saldos nas contas da empresa Sorriso Ltda no fim do exercício de 2017:
Aluguéis passivos a vencer | R$ 6.000 |
Banco conta movimento | R$ 18.000 |
Capital Social | R$ 55.000 |
Custo das vendas | R$ 5.000 |
Despesa de Depreciação | R$ 1.000 |
Despesa de material de Limpeza | R$ 2.000 |
Despesa com marketing | R$ 4.000 |
Duplicatas a pagar | R$ 14.000 |
Duplicadas a receber | R$ 9.000 |
Móveis e Utensílios | R$ 21.000 |
Receita de vendas | R$ 26.000 |
Salários e ordenados a pagar | R$ 3.000 |
A partir dos saldos descritos no quadro apresentado, elabore um balancete de verificação e assinale a opção do montante de saldo devedor.
R$ 98.000
R$ 80.000
R$ 60.000
R$ 66.000
Na Contabilidade Geral, as contas do Ativo encontram-se discriminadas no lado esquerdo do Balanço Patrimonial e são classificadas em ordem decrescente do grau de liquidez dos elementos patrimoniais que representam. Já as contas do Passivo encontram-se discriminadas no lado direito do Balanço Patrimonial e são classificadas segundo a ordem decrescente de exigibilidade. O Patrimônio Líquido é uma conta integrante do(a):
Ativo.
Passivo.
Demonstrativo do Resultado do Exercício – DRE.
Receita.
Despesa.
Um edifício de propriedade de uma empresa industrial que o mantém com o objetivo único de auferir aluguel não se enquadra no conceito de propriedade para investimento.
Com base no quadro a seguir, que apresenta um grupo de contas que fazem parte do Balanço Patrimonial, com seus saldos, assinale a alternativa que corresponde ao valor do Ativo Circulante e do Passivo Circulante, respectivamente.
CONTAS | VALOR R$ |
Clientes | 25.000 |
Caixa | 1.500 |
Financiamento (LP) | 100.000 |
Capital | 250.000 |
Juros e descontos a vencer | 580 |
Duplicatas descontadas | 10.000 |
Duplicatas a pagar | 4.500 |
Mercadorias | 12.000 |
Seguros a vencer | 3.000 |
Provisão para 13 salários | 7.000 |
Contas a receber | 1.200 |
Ajuste de avaliação patrimonial | 2.200 |
Terrenos | 33.000 |
33.280 e 110.920
42.700 e 122.080
33.280 e 20.920
42.700 e 20.920
42.700 e 23.120
Ações adquiridas com fins especulativos são chamadas de Investimentos Temporários e classificam-se no:
Ativo circulante.
Passivo circulante
Ativo não circulante.
Passivo não circulante.
Patrimônio líquido.
Com base nas informações fornecidas, assinale a alternativa que apresenta corretamente o valor do Total do Ativo e Passivo Circulante, nessa ordem.
110.000 e 145.000.
265.000 e 470.000.
420.000 e 180.000.
795.000 e 330.000.
795.000 e 470.000.
A aquisição por uma indústria de uma sala comercial destinada a obter renda por aluguel deverá ser classificada, no Balanço Patrimonial, no Ativo como
Diferido.
Intangível.
Imobilizado.
Investimento.
Leia as afirmativas a seguir:
I. As contas do ativo possuem natureza credora, exclusivamente.
II. O ativo não-circulante compreende direitos que não têm liquidez imediata.
Marque a alternativa CORRETA:
A compreensão e interpretação corretas da estrutura do plano de contas e a classificação das contas nos diversos grupos é questão central para o entendimento da contabilidade. Assim, as contas “Adiantamento a Empregados” e “FGTS a recolher” são classificadas no plano de contas da empresa, respectivamente, como contas do:
A empresa A adquiriu um terreno com a finalidade de mantê-lo em seu patrimônio para fins de valorização de capital a longo prazo, não pretendendo vendê-lo a curto prazo no curso ordinário dos negócios da entidade. A empresa A sabe que no longo prazo é provável que os benefícios econômicos futuros associados a esse terreno fluirão para a entidade e o seu custo pode ser mensurado confiavelmente. Ainda, a empresa A não almeja utilizá-lo na produção ou fornecimento de bens ou serviços ou para finalidades administrativas. Com base nas informações apresentadas e considerando a Norma Brasileira de Contabilidade NBC TG 28 (R4), este terreno deverá ser reconhecido no patrimônio da empresa A como:
Imobilizado.
Propriedade para Investimento.
Investimento Temporário a Longo Prazo.
Ativo Não Circulante Mantido para Venda.
O “ativo” representa os valores positivos do patrimônio e é onde estão aplicados os recursos da empresa. Quanto aos requisitos necessários do “ativo” assinale a alternativa que se exclui dos atributos necessários para a sua formação:
Ser de propriedade, posse ou controle de curto prazo da empresa.



