





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A disposição das contas no Ativo e Passivo deve seguir, respectivamente, a ordem decrescente do grau de
exigibilidade e liquidez.
liquidez e exigibilidade.
vencimento e pagamento.
pagamento e vencimento.
Bens e direitos de propriedade da entidade, que fornecem benefícios e oportunizam lucros para a organização. Como elementos positivos, destacam-se: equipamentos, estoque, duplicatas a receber, entre outros.
ativo.
líquido.
passivo.
ativo circulante.
de obrigações.
Em relação à Lei n° 6.404/76, que dispõe sobre as Sociedade por Ações, assinale a alternativa que apresenta o critério correto para avaliar os elementos do passivo no balanço.
De acordo com as obrigações em moeda estrangeira, com cláusula de paridade cambial, não serão convertidas em moeda nacional, sendo mantidos valores reais.
As obrigações, encargos e riscos calculáveis, com exceção do Imposto sobre a Renda, serão computados pelo valor atualizado até a data do balanço.
No que tange às obrigações, aos encargos e aos riscos classificados no passivo circulante, estes serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
Obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:
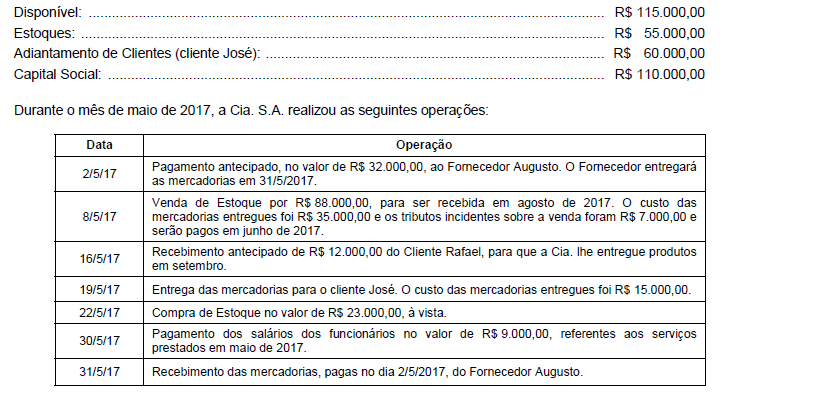
Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
Uma Sociedade Empresária que atua no ramo de construção civil está construindo um prédio onde será instalada uma de suas filiais.
Para essa construção, a Sociedade Empresária está utilizando materiais provenientes de seu estoque, bem como usando a mão de obra de seus empregados.
Considerando-se o estabelecido nas Normas Brasileiras de Contabilidade, os gastos com a construção do referido prédio deverão ser reconhecidos em uma conta de:
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
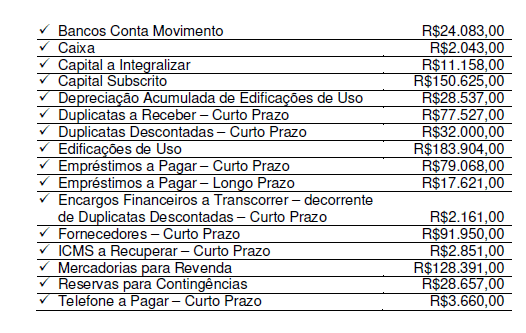
Considerando-se apenas as informações apresentadas, é CORRETO afirmar que:
Uma Sociedade Empresária apresentou o seguinte balancete, após a apuração e destinação do resultado, para elaboração do Balanço Patrimonial de 31.12.2016:
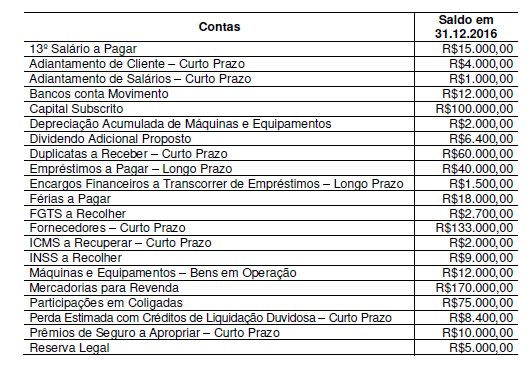
Considerando-se apenas as informações apresentadas, o total do Ativo é de:
D; AC; PL; R; PC; PC; PNC.
AC; AC; AIM; AC; D; ANC; PC.
AIM; ANC; PL; AC; PC; ANC; AC.
D; AC; PL; AC; PC; AC; PC.
D; AC; PL; R; D; AC; PC.
Marque D para as contas de natureza DEVEDORA e C para as contas de natureza CREDORA, em seguida, assinale a alternativa com a sequência correta:
( ) Descontos obtidos
( ) Gastos de organização
( ) Ações de outras empresas
( ) Impostos e taxas a recolher
C - D - C - D
D - C - D - D
D - D - C - C
C - D - D - C
Escolha a alternativa correta.
A conta de despesa é uma conta devedora, pois diminui o passivo que é uma conta credora.
A conta de Receita de Vendas é uma conta credora, pode ter um efeito aumentativo no Ativo, que é uma conta devedora.
Ativos e despesas pertencem ao mesmo grupo do balanço patrimonial e são contas devedoras.
O Patrimônio Líquido e o Passivo aumentam debitando e diminuem creditando.
Um aumento de capital em dinheiro representaria um crédito no Caixa ou Bancos-Conta Corrente e um débito na conta Patrimônio Líquido.
Uma Sociedade Empresária, em 31.12.2016, apresentou os seguintes saldos em seu Balanço Patrimonial:
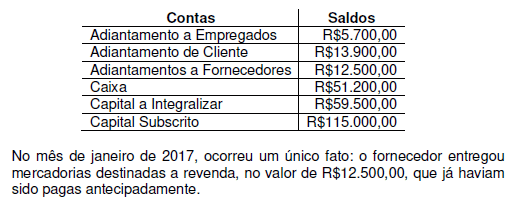
Considerando-se apenas as informações apresentadas e desconsiderando-se os efeitos tributários, o total do Ativo em 31.1.2017 é de:
Assinale a alternativa que apresenta somente contas classificadas no ativo de uma entidade.
Capital social • receita de vendas • tributos a recuperar • intangível
Investimentos • estoques • obrigações trabalhistas • despesas antecipadas
Estoques • aplicações financeiras • capital social • dividendos a pagar
Despesas antecipadas • tributos a recuperar • aplicações financeiras • estoques
Aplicações financeiras • despesas antecipadas • despesas com vendas • estoques
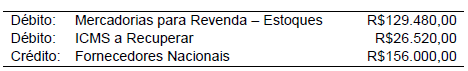
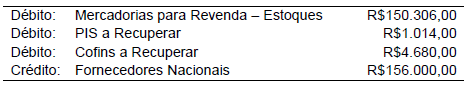
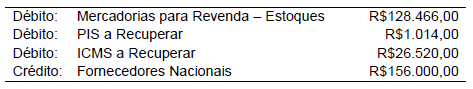
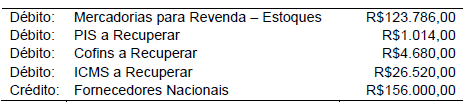
Em 15.8.2016, uma Sociedade Empresária comprou mercadorias para revenda, no valor de R$156.000,00, para pagamento em 31.8.2016. No valor de R$156.000,00, está incluído o ICMS recuperável calculado à alíquota de 17%.
A empresa adota o Regime de Incidência Cumulativo de PIS e Cofins, com as alíquotas de 0,65% e 3%, respectivamente. Considerando-se as informações apresentadas, assinale a opção que apresenta o lançamento contábil CORRETO dessa operação.

Os grupos de contas que integram o balanço patrimonial são:
Ativo Circulante e Passivo Financeiro.
Ativo Não Circulante e Passivo Permanente.
Ativo Circulante e Passivo Não Circulante.
Ativo Financeiro e Ativo Não Financeiro.
Ativo Permanente e Passivo Permanente.

