







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas que são encontradas no mesmo grupo de contas do balanço patrimonial são:
Provisão para imposto de renda e Clientes.
Estoques e moveis e utensílios.
Duplicatas a Pagar e Adiantamento a Clientes.
Seguros a vencer e Duplicatas a receber.
Adiantamento a empregados e Provisão para férias.
Assinale a opção que apresenta apenas contas classificadas no Ativo Não Circulante.
Ações de Emissão Própria em Tesouraria, Marcas e Patentes, Duplicatas a Receber a Longo Prazo.
Duplicatas a Receber a Longo Prazo, Propriedades para Investimento e Imóveis de Uso.
Imóveis de Uso, Ações de Emissão Própria em Tesouraria, Aplicações Financeiras de Liquidez Imediata.
Marcas e Patentes, Aplicações Financeiras de Liquidez Imediata e Propriedades para Investimento.
As participações de caráter permanente em outras sociedades compõem o balanço patrimonial e são classificadas em investimentos, no ativo não circulante.
Certo
Errado
A empresa Meta Sa. apresentou as seguintes contas no dia 31/12/2015:
Fornecedores | R$ 5.000,00 |
Aplicações de liquidez mensal | R$ 15.000,00 |
Clientes com vencimento em 12/03/ 2016 | R$ 22.000,00 |
Clientes com vencimento em 12/03/ 2017 | R$ 20.000,00 |
Marcas e patentes | R$ 100.000,00 |
Empréstimos a pagar | R$ 18.000,00 |
Juros ativos | R$ 1.000,00 |
Estoques | R$ 20.000,00 |
Provisão para créditos de liquidação duvidosa | R$ 1.000,00 |
Ações de outras empresas | R$ 23.000,00 |
Imóveis para revenda | R$ 150.000,00 |
Caixa | R$ 2.000,00 |
O valor do Ativo Circulante é:
R$ 57.000,00.
R$ 58.000,00.
R$ 59.000,00.
R$ 77.000,00.
As contas Adiantamento a Fornecedores, Adiantamento de Clientes, Adiantamento a Diretores, Duplicatas Descontadas e Perdas Estimadas de Crédito de Liquidação Duvidosa são classificadas, respectivamente, nos grupos:
Ativo Circulante, Ativo Circulante, Ativo Circulante, Ativo Circulante, Ativo Circulante.
Ativo Circulante, Ativo Circulante, Ativo Circulante, Ativo Não Circulante, Ativo Circulante.
Ativo Circulante, Passivo Circulante, Ativo Não Circulante, Passivo Circulante, Ativo Circulante.
Ativo Circulante, Passivo Circulante, Ativo Circulante, Ativo Circulante, Ativo Circulante.
Ativo Não Circulante, Ativo Não Circulante, Ativo Não Circulante, Ativo Circulante, Ativo Não Circulante.
De acordo com a Lei nº 6404/76, no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. As contas patrimoniais de Ações em Tesouraria, Obras de Arte, Veículos, Adiantamento de Clientes, Patentes e Adiantamento a Fornecedores são classificadas no Balanço Patrimonial, respectivamente, como:
Ativo Circulante, Investimentos, Imobilizado, Passivo Circulante, Intangível e Ativo Circulante.
Patrimônio Líquido, Imobilizado, Investimentos, Passivo Circulante, Intangível e Ativo Circulante.
Patrimônio Líquido, Investimentos, Imobilizado, Passivo Circulante, Intangível e Ativo Circulante.
Patrimônio Líquido, Investimentos, Imobilizado, Ativo Circulante, Diferido e Passivo Circulante.
Patrimônio Líquido, Investimentos, Imobilizado, Ativo Circulante, Intangível e Passivo Circulante.
Para responder a esta questão, analise os dados da tabela a seguir, na qual constam os saldos constantes do balanço patrimonial de uma hipotética entidade empresarial.
Contas/Grupos | R$ |
Disponibilidades | 400,00 |
Estoques | 800,00 |
Passivo Circulante | 1.600,00 |
Ativo Circulante | 2.000,00 |
Ativo Não Circulante | 3.200,00 |
Passivo Não Circulante | 3.600,00 |
Na análise do referido balanço, foram constatados, entre outros indicadores, os seguintes índices de liquidez: 0,25, 0,75 e 1,25. Esses valores correspondem, respectivamente, aos Índices de Liquidez:
Corrente, Geral e Imediata.
Geral, Imediata e Corrente.
Geral, Seca e Corrente.
Imediata, Seca e Corrente.
Seca, Corrente e Geral.
A Cia. Mineira de Produtos Alimentícios apresentou, no último exercício, os seguintes saldos das contas patrimoniais e de resultados no último exercício.
Contas | R$ |
Estoques | 2.440 |
Disponível | 200 |
Imobilizado | 15.000 |
Intangível | 2.000 |
Capital Social | 3.000 |
Contas a receber | 5.000 |
Juros a Transcorrer | - 560 |
Debêntures a Pagar | 4.400 |
Reservas de Lucros | 1.150 |
Amortização Acumulada | - 200 |
Depreciação Acumulada | - 2.700 |
Duplicatas descontadas | 1.500 |
Adiantamento de Clientes | 1.000 |
Investimentos Permanentes | 500 |
Obrigações Tributárias a pagar | 2.500 |
Empréstimos e financiamentos | 2.500 |
Receita de Vendas e Serviços | 50.000 |
Despesas/Receitas Financeiras | - 190 |
Impostos sobre Vendas/Serviços | - 15.000 |
Despesas Administrativas e Comerciais | - 8.925 |
Obrigações Trabalhistas e encargos sociais a pagar | 5.000 |
Imposto de Renda/Contribuição Social sobre o Lucro | - 310 |
Custos das Mercadorias Vendidas e Serviços Prestados | -25.000 |
Perdas acumuladas por Irrecuperabilidade do Imobilizado | - 1.500 |
Perdas estimadas acumuladas c/créditos de liquidação duvidosa | - 250 |
A partir dos dados da Cia. Mineira de Produtos Alimentícios, pode-se afirmar que
os totais do Ativo e Passivo são, respectivamente, $ 20.490 e $ 4.150.
os totais do Ativo e Passivo são, respectivamente, $ 18.990 e $ 4.140.
os totais do Ativo e Passivo são, respectivamente, $ 18.990 e $ 14.840.
os totais do Ativo e Passivo são, respectivamente, $ 18.930 e $ 15.780.
os totais do Ativo e Passivo são, respectivamente, $ 20.490 e $ 16.340.
Uma Sociedade Empresária foi constituída em 1°.12.2015, com um capital subscrito no valor de R$150.000,00.
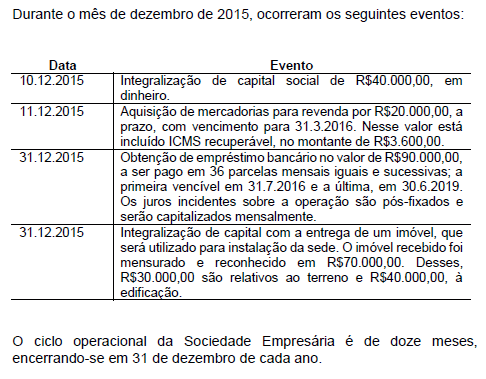
Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
Ativo Circulante é de R$60.000,00.
Passivo Circulante é de R$35.000,00.
Passivo Não Circulante é de R$90.000,00.
Patrimônio Líquido é de R$150.000,00.
As despesas com modernização e reorganização da empresa devem ser classificadas no seguinte grupo de contas do balanço patrimonial:
Ativo Realizável a Longo Prazo
Ativo Circulante
Passivo Circulante
Ativo Permanente Diferido
No Balanço Patrimonial, o _________ é caracterizado pelos bens e direitos realizáveis após os doze meses seguintes à data da publicação das demonstrações contáveis, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
A frase acima estará correta se a lacuna for preenchida por:
Ativo Circulante
Ativo Não Circulante
Passivo Circulante
Patrimônio Líquido
Superávit Financeiro
A importância do Balanço reside na visão de que ele apresenta as aplicações de recursos feitas na empresa (Bens e Direitos) e quantos desses recursos são devidos a terceiros (Obrigações). O patrimônio pode ser analisado sob dois aspectos: aspecto quantitativo, representado como um fundo de valores, e aspecto qualitativo, que reúne um conjunto de bens, créditos, débitos, ou seja, consiste em qualificar, dar nomes aos elementos componentes de acordo com sua especificidade. Como podem ser agrupados os valores que se encontram aplicados para a utilização na manutenção das atividades da empresa, constituídos por bens que vão sendo lentamente consumidos pelo uso, tais como máquinas, veículos, prédios, utensílios, móveis, ferramentas e instalações aplicadas na produção?
Imobilização Técnica.
Créditos de Funcionamento e Financiamento.
Débitos de Funcionamento e Financiamento.
Investimentos Financeiros em Longo Prazo.
Capital Social.
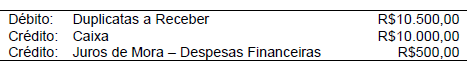
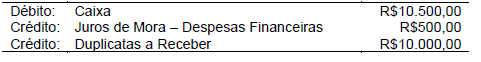
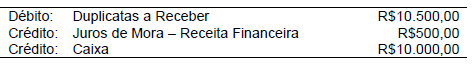
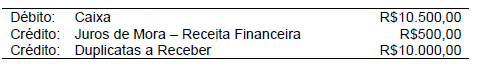
Uma Sociedade Empresária efetuou o recebimento por caixa de uma duplicata no valor de R$10.000,00, paga em atraso, com incidência de juros de mora no valor de R$500,00, o que totalizou um recebimento de R$10.500,00.
O registro contábil do recebimento dessa duplicata é:
Considere as seguintes operações realizadas pela Cia. Flores:
I. Aquisição de marcas e patentes para garantir a produção de equipamentos especiais.
II. Aquisição de equipamentos para revenda.
III. Aquisição de máquinas para a utilização no processo produtivo.
Os ativos adquiridos nas operações I, II e III foram reconhecidos pela Cia. Flores, respectivamente, como
imobilizado, intangível e investimentos.
intangível, imobilizado e imobilizado.
imobilizado, estoques e imobilizado.
intangível, estoques e imobilizado.
intangível, imobilizado e investimentos.
Em 31/12/2015, uma entidade possuía as seguintes contas em seu ativo:
Caixa: | R$ 100.000,00 |
Conta Bancária no Banco Alfa: | R$ 50.000,00 |
Conta Bancária no Banco Beta: | R$ 30.000,00 |
Depósito vincula à liquidação de empréstimo de curto prazo: | R$ 80.000,00 |
Numerário em trânsito decorrente de remessa para filial: | 40.000,00 |
Aplicações de curto prazo no mercado financeiro, prontamente conversíveis em caixa e com risco de mudança de valor: | R$ 60.000,00 |
Além disso, sabe-se que, na data, o Banco Beta estava em liquidação.
Com base nas contas acima, o saldo das Disponibilidades, em 31/12/2015, foi
R$ 150.000,00.
R$ 180.000,00.
R$ 190.000,00.
R$ 220.000,00.
R$ 250.000,00.
Assinale a alternativa que apresenta somente contas Patrimoniais.
Caixa; Banco; Salários; Encargos Sociais a Pagar.
Fornecedores; Encargos Sociais a Pagar; Impostos; Empréstimos.
Caixa; Banco; Depreciação; Veículos.
Duplicatas a receber; Duplicatas a Pagar; Vendas a Prazo; Compras a Prazo.
Caixa; Salários a Pagar; Adiantamento a Fornecedores; Empréstimos.
Observe os dados a seguir:
CONTAS | SALDO R$ |
Caixa | 1.000,00 |
Empréstimos Obtidos | 2.000,00 |
Fornecedores | 2.500,00 |
Adiantamento a Clientes | 1.500,00 |
Impostos a Pagar | 2.000,00 |
Mercadorias | 3.000,00 |
Clientes | 4.000,00 |
Bancos c/Movimento | 6.000,00 |
Móveis e Utensílios | 2.000,00 |
Marcas e Patentes | 3.500,00 |
Adiantamento de Clientes | 2.000,00 |
Duplicatas a Pagar | 2.800,00 |
O somatório das contas cujo saldo é devedor é de:
R$ 21.000,00
R$ 11.300,00
R$ 21.500,00
R$ 23.000,00
R$ 18.000,00
Nas demonstrações financeiras, as contas semelhantes poderão ser agrupadas, de modo que os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassem ________________________ do valor do respectivo grupo de contas. Qual alternativa completa corretamente a lacuna?
Um décimo.
Três décimos
Cinco décimos.
Sete décimos.
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2015. Ao final do ano, apresentou os saldos abaixo, após a destinação do resultado.
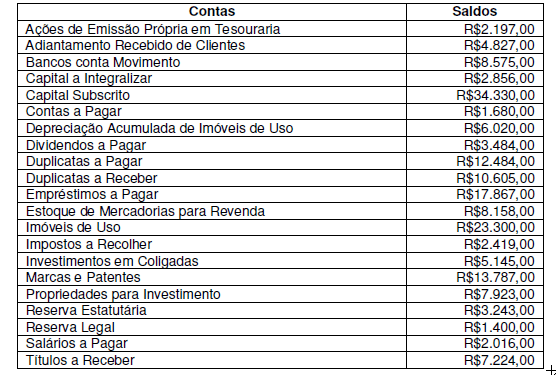
Com base nos dados apresentados, ao final do ano o montante do Imobilizado é de:
R$17.280,00.
R$25.203,00.
R$29.320,00.
R$31.067,00.



