Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa de softwares Marcosoft S.A. adquiriu, pelo valor de $ 7.600.000,00, todos os sistemas desenvolvidos por sua concorrente Sopa Ltda. O valor justo dos sistemas é de $ 6.100.000,00. Nas demonstrações financeiras da Sopa era possível identificar que o custo para desenvolver os sistemas correspondia ao valor líquido de $ 3.000.000,00.
Considerando as informações acima, a Marcosoft deve classificar essa aquisição da seguinte forma:
$ 6.100.000,00 como investimento e $ 1.500.000,00 como goodwill;
$ 3.000.000,00 como intangível e $ 4.600.000,00 como goodwill;
$ 6.100.000,00 como investimento e $ 1.500.000,00 como despesa;
$ 3.000.000,00 como investimento e $ 4.600.000,00 como intangível;
$ 7.600.000,00 como intangível.
A Receita Líquida de Vendas e o Lucro líquido do exercício são, respectivamente, de R$
871.875,00 e 143.831,25
871.875,00 e 151.831,25
909.375,00 e 151.831,25
909.375,00 e 176.956,25
1.250.000,00 e 151.831,15
Uma Sociedade Empresária iniciou suas atividades em 2.1.2014 e, ao final do ano, apresentou os saldos abaixo.
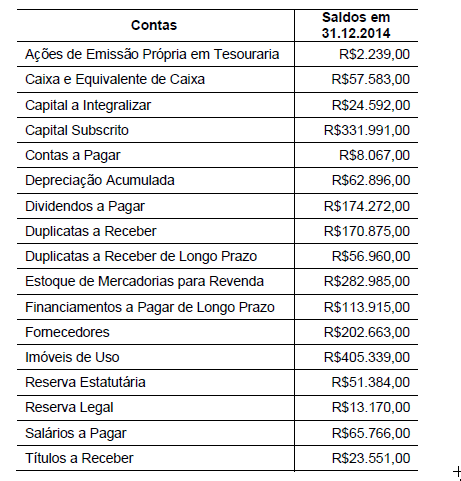
Com base nos saldos apresentados, é CORRETO afirmar que:

o valor do Ativo Circulante é de R$537.233,00.
o valor do Ativo Não Circulante é de R$401.642,00.
o valor do Passivo Circulante é de R$276.496,00.
o valor do Patrimônio Líquido é de R$369.714,00
Pelas práticas contábeis aplicadas no Brasil, uma debênture com juros anuais de 10%, e conversível em ações da data de seu vencimento por sua emitente, deve ser classificada como:
instrumento derivativo;
passivo;
capital social;
patrimônio líquido;
título híbrido nas demonstrações consolidadas.
Assinale a opção que indica, em uma empresa de roupas, um exemplo de ativo circulante no Balanço Patrimonial de 31/12/2013.
Adiantamento a diretor, que deverá ser recebido em 01/02/2014.
Valor a receber de um cliente, em 01/01/2015.
Empréstimo obtido com vencimento, em 01/12/2014.
Venda de ativo imobilizado para uma sociedade controlada, com vencimento em 01/09/2014
Contas a receber de outra empresa, com vencimento em 01/10/2014.
Assinale a alternativa INCORRETA, considerando “A” para Ativo, “P” para Passivo e “SL” para Situação líquida.
A= R$ 1.000,00 e P= R$ 200,00 → SL= R$ 800,00
A= R$ 1.000,00 e P= R$ 800,00 → SL= R$ 200,00
A= R$ 1.000,00 e P= R$ 0,00 → SL= R$ 1.000,00
A= R$ 200,00 e P= 1.000,00 → SL= R$ 800,00
A= R$ 0,00 e P= R$ 500,00 → SL= R$ - 500,00
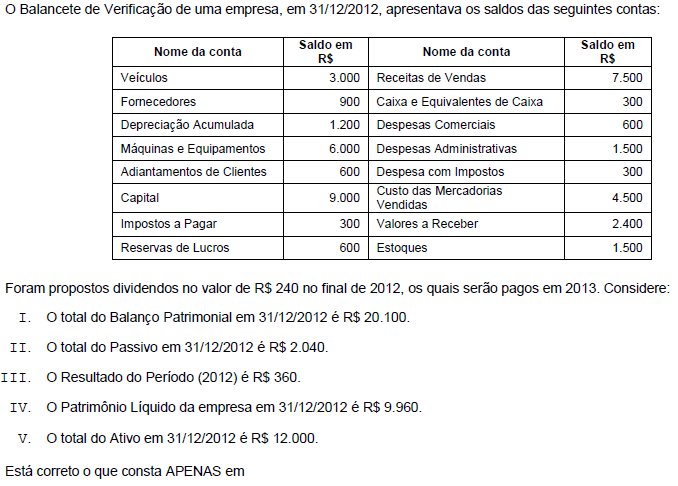
Uma sociedade empresária apresentou os seguintes dados do Balanço Patrimonial, em 31.12.2013.
Considerando os dados do Balanço Patrimonial acima, o valor do Capital Circulante Líquido – CCL da empresa, em 31.12.2013:
corresponde a R$17.200,00 decorrente da diferença entre o Ativo Não Circulante e o Passivo Não Circulante.
corresponde a R$29.800,00 decorrente da diferença entre o Ativo Circulante e o Passivo Circulante.
corresponde a R$47.000,00, pois CCL corresponde aos Recursos Próprios do Patrimônio Líquido.
corresponde a R$96.800,00, pois CCL é disponível no Ativo Circulante.
Uma empresa encerrou o seu Balanço Patrimonial em 31.12.2013, com os saldos a seguir:
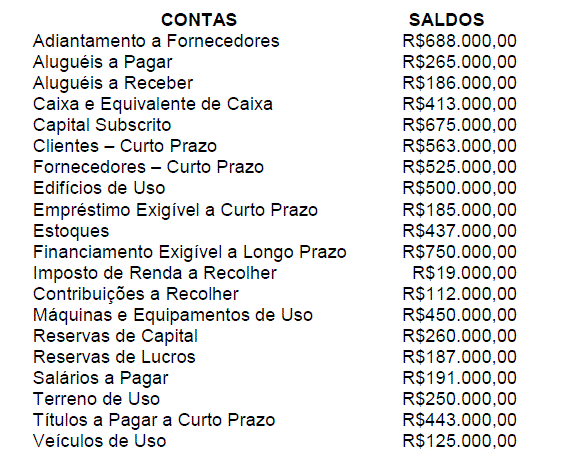
R$3.612.000,00 e R$3.612.000,00.
R$2.287.000,00 e R$1.740.000,00.
R$2.101.000,00 e R$2.490.000,00.
R$1.599.000,00 e R$2.428.000,00.
Um grupo de enfermeiros já formados resolve abrir uma empresa, cujo o objeto do contrato social está perfeitamente adequado ao tipo de atividade que pretende oferecer no segmento da saúde. O sócio "F" integraliza R$ 1.000 em dinheiro com depósito bancário em nome da entidade; o sócio "G" integraliza sua parte com estoque de medicamentos no valor de R$ 700 e ficam para ser integralizados em data futura R$ 300 em dinheiro; e o sócio "H" integraliza sua parte com alguns instrumentos de enfermagem (imobilizado) nos valores de R$ 800 e R$ 200 em dinheiro no caixa da entidade. Assim, o registro da constituição da entidade, de maneira correta, irá produzir as seguintes contas patrimoniais sintéticas:
Patrimônio líquido R$ 3.000; Ativo não circulante R$ 1.500; Ativo circulante R$ 1.200.
Ativo circulante R$ R$ 1.000; Ativo não circulante R$ 1.100; Patrimônio líquido R$ 3.000.
Ativo não circulante R$ 1.000; Ativo circulante R$ 1.200; Patrimônio líquido R$ 3.300.
Patrimônio líquido R$ 2.700; Ativo não circulante R$ 800; Ativo circulante R$ 1.900.
Ativo circulante R$ 1. 700; Ativo não circulante R$ 700; Patrimônio líquido R$ 3.000.
Com base nos dados abaixo, retirados de um balancete, determine o valor do Ativo Total:
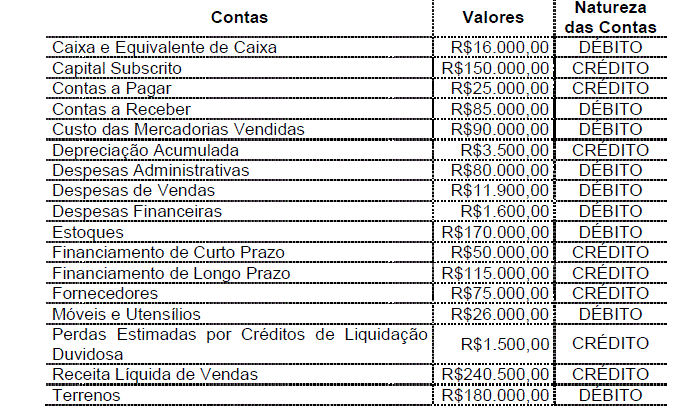
Com base nos dados acima, é CORRETO afirmar que o valor do Ativo Total é:

R$472.000,00.
R$473.500,00.
R$475.500,00.
R$477.000,00.

Considere as informações a seguir sobre as empresas Cia. Alfa, Cia. Beta, Cia. Gama e Cia. Delta:
− A Cia. Alfa adquiriu 10% das ações da Cia. Epsilon, passando a ter influência significativa na administração.
− A Cia. Beta é uma empresa comercial e adquiriu má quinas especiais para revender.
− A Cia. Gama adquiriu máquinas especiais que serão utilizadas em seu processo produtivo.
− A Cia. Delta adquiriu em um lote de ações da Cia. Mega e pretende negociá-las a qualquer momento quando houver necessidade de recursos financeiros.
Os ativos adquiridos pelas Cias. Alfa, Beta, Gama e Delta são classificados no Balanço Patrimonial das respectivas empresas no Ativo
A Cia Bela Vista S/A realizou a assinatura de uma revista para os próximos 12 meses. O valor da assinatura foi de R$ 852,00 e foi pago em 12 parcelas mensais. Assinale a alternativa que apresenta, respectivamente, os lançamentos contábeis: da realização da assinatura; da apropriação da assinatura referente ao primeiro mês e; o pagamento da primeira parcela.
I. D- Assinaturas de revistas a apropriar 852,00
C- Assinaturas de revistas a pagar 852,00
II. D- Despesas com assinaturas de revistas 71,00
C- Assinaturas de revistas a apropriar 71,00
III. D- Assinaturas de revistas a apropriar 71,00
C- Despesas com assinaturas de revistas 71,00
IV. D- Assinaturas de revistas a pagar 71,00
C- Caixa ou banco 71,00
V. D- Assinaturas de revistas a apropriar 852,00
C- Caixa ou banco 852,00
I, II e IV.
V, II e IV.
I, III e V.
V, IV e I.
I, IV e III.
Uma entidade adquiriu dez apartamentos, em um prédio ao lado de sua fábrica, por R$ 500.000,00 cada. Esses apartamentos são alugados para os funcionários da entidade que são, originalmente, de fora do estado. No Balanço Patrimonial dessa entidade, os apartamentos devem ser evidenciados no subgrupo
Ativo Circulante.
Ativo Realizável a Longo Prazo.
Investimentos.
Ativo Imobilizado.
Patrimônio Líquido.
Acerca da conta Adiantamento de Salários, é correto afirmar que ela
representa uma obrigação.
é conta do Ativo Circulante.
é conta de despesa.
tem saldo de natureza credora.
é conta redutora do Ativo.
Relacione adequadamente os conceitos de contabilidade às respectivas características.
1. Balanço patrimonial.
2. Ativo.
3. Passivo.
4. Patrimônio líquido.
( ) Recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
( ) Relação de seus ativos, passivos e patrimônio líquido em uma data específica.
( ) Valor residual dos ativos da entidade após a dedução de todos os seus passivos.
( ) Obrigação atual da entidade como resultado de eventos já ocorridos, cuja liquidação deve resultar na saída de recursos econômicos.
A sequência está correta em
1, 2, 3, 4.
3, 2, 1, 4.
4, 1, 2, 3.
2, 1, 4, 3.
4, 3, 2, 1.
De acordo com o CPC 26, o ativo deve ser classificado como circulante quando satisfizer qualquer dos seguintes critérios, EXCETO
espera-se que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
está mantido essencialmente com o propósito de ser negociado.
espera-se que seja realizado até doze meses após a data do balanço.
espera-se que seja liquidado durante o ciclo operacional normal da entidade.
é caixa ou equivalente de caixa, a menos que sua troca ou uso para liquidação de passivo se encontre vedada durante pelo menos doze meses após a data do balanço.

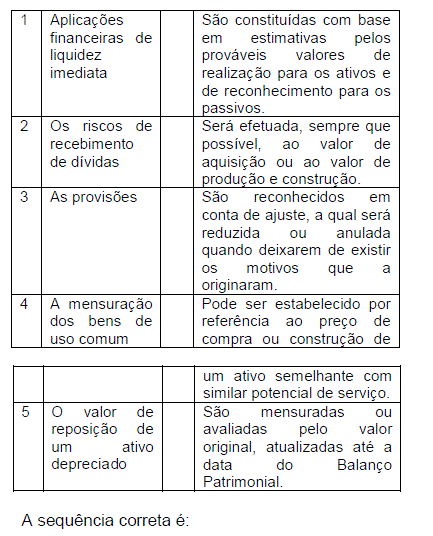
(3), (1), (5), (4), (2)
(1), (5), (2), (4), (3)
(3), (4), (2), (5), (1)
(5), (3), (4), (1), (2)
(4), (1), (3), (2), (5)
Uma companhia adquire um terreno para valorização do capital. Esse terreno deve ser contabilizado como
um imobilizado.
um investimento.
um intangível.
um realizável a longo prazo.
uma reserva de capital.