







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Marque a opção que apresenta o exemplo de propriedade para investimento, segundo a NBC TG 28 - Propriedade para Investimento.
Propriedade ocupada pelo proprietário no aguardo de alienação.
Propriedade que é arrendada a outra entidade sob arrendamento financeiro.
Terrenos destinados à venda no decurso ordinário das atividades ou em vias de construção ou desenvolvimento para tal venda.
Terrenos mantidos para valorização de capital a longo prazo, e não para venda a curto prazo, no curso ordinário dos negócios.
Indique (V) para verdadeiro e (F) para falso.
( ) No Ativo circulante e no Passivo Circulante, classificamse as contas que representam direitos e obrigações, respectivamente, cujos vencimentos ocorreram após o termino do exercício social seguinte ao do Balanço que estiver sendo elaborado.
( ) No Ativo Não Circulante e no Passivo Não Circulante, classificam-se as contas que representam direitos e obrigações, respectivamente, e cujos vencimentos ocorram durante o exercício social seguinte ao do Balanço que estiver sendo elaborado.
( ) Exercício social é o período de 12 meses, normalmente coincidente com o ano civil (de 1º de janeiro a 31 de dezembro). No final do exercício social, as empresas apuram os seus resultados e elaboram as demonstrações contábeis.
( ) O critério para classificação das contas no Ativo é a ordem decrescente do grau de liquidez (possibilidade de os componentes se transformarem ou realizarem em dinheiro. A conta Caixa é a que possui maior grau de liquidez). Para as contas do Passivo, o critério é a ordem decrescente do grau de exigibilidade (quanto menor for o prazo para pagamento da obrigação, maior será o grau de exigibilidade da conta).
Assinale a alternativa correta respectivamente:
Informe nos parênteses abaixo (I) para Devedor e (II) para Credor, de acordo com as origens das contas.
( ) Caixa.
( ) Duplicatas a pagar.
( ) Móveis e utensílios.
( ) Patrimônio Líquido.
( ) Impostos e taxas a recolher.
( ) Promissórias a Receber.
Marque a alternativa CORRETA, na ordem de cima para baixo:
I, II, I, II, II, I.
I, II, I, II, I, II.
I, I, I, II, II, II.
II, I, II, I, II, I.
Em relação à classificação das contas no Balanço Patrimonial, assinale a opção CORRETA.
Ações de Emissão Própria em Tesouraria é uma conta de ativo.
Depreciação Acumulada é uma conta de resultado.
Despesa Paga Antecipadamente é uma conta de resultado.
Reserva de Incentivos Fiscais é uma conta de Reserva de Lucros.
Critério de avaliação dos investimentos em títulos patrimoniais de outras sociedades, quando classificados no subgrupo investimentos do Ativo Não Circulante, considerando que essas sociedades não são consideradas coligadas ou controladas (inclusive controladas em conjunto) e que não possuem controle comum, nem pertencem ao mesmo grupo:
custo de aquisição, deduzido de provisão para perdas.
método do valor justo.
lucros ou prejuízos são reconhecidos na investidora, na parte que lhe cabe, conforme vão sendo gerados na investida.
valor em uso.
Uma sociedade empresária apresentou os seguintes saldos:
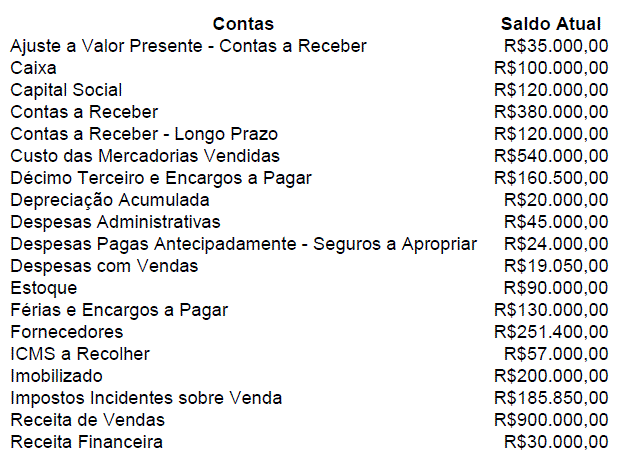
Considerando os dados, o total dos saldos credores é de:
R$1.611.900,00.
R$1.648.900,00.
R$1.668.900,00.
R$1.703.900,00.
Observe os dados abaixo:
Depreciação Acumulada R$1.320,00
Caixa R$950,00
Duplicatas a Receber R$22.300,00
Estoques R$6.550,00
Financiamento em Bancos R$12.000,00
Fornecedores R$9.400,00
Impostos a Pagar R$850,00
Salários a Pagar R$3.600,00
Saldo conta Corrente Bancária R$1.920,00
Títulos a Pagar R$2.370,00
Veículo para Uso da Empresa R$15.500,00
O valor do Patrimônio Líquido, considerando os saldos apresentados acima, é de:
R$13.840,00.
R$17.680,00.
R$20.320,00.
R$22.420,00.
Considere as seguintes contas, extraídas do Balanço Patrimonial e pertencentes ao plano de contas de uma entidade. Os dados encontram-se dispostos aleatoriamente.
R$ 350.000,00; R$ 550.000,00; e R$ 400.000,00.
R$ 268.000,00; R$ 560.000,00; e R$ 520.000,00.
R$ 250.000,00; R$ 300.000,00; e R$ 400.000,00.
R$ 368.000,00; R$ 550.000,00; e R$ 280.000,00.
As informações apresentadas no quadro abaixo referem-se à Cia. Água Limpa da Cachoeira SA.
Caixa | $ 5.000 |
Duplicatas a Receber | $ 20.000 |
Ações em tesouraria | $ 10.000 |
Duplicatas Descontadas | $ 2.500 |
Despesas Antecipadas | $ 1.000 |
Participação societária - Coligada na Europa | $39.000 |
Mais valia de ativos líquidos – Coligada na Europa | $ 1.000 |
Goodwill – Coligada na Europa | $ 5.000 |
Juros Passivos a Apropriar | $ 2.000 |
Empréstimos | $ 10.000 |
Dividendo Adicional Proposto | $ 4.000 |
Dividendo Mínimo Obrigatório | $ 5.000 |
Reserva de lucros | $ 20.000 |
Capital Autorizado | $ 194.000 |
Capital Social- Subscrito | $ 150.000 |
Capital Social– a integralizar | $ 100.000 |
Redução na participação relativa– Coligada na Europa | $ 6.000 |
Ágio na Emissão de Ações | $ 2.000 |
Imobilizado | $ 17.500 |
Depreciação Acumulada | $ 2.000 |
Perdas estimadas por valor não recuperável – imobilizado | $ 10.000 |
Adicionalmente, sabe-se que a empresa desenvolveu internamente um intangível, representado pela famosa marca “CACHOEIRA”. Essa marca foi recentemente avaliada pela empresa de Auditoria e Avaliações Patrimoniais Perilense por $ 10.000. Consta ainda que a empresa possui um plantel de suínos reprodutores da raça Porcus spinus, avaliados por seu valor justo em $ 5.000 e mantidos em uma granja.
Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é:
Ativo Não Circulante = 49.500; Passivo = 15.500 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 50.500; Passivo = 17.000 e Patrimônio Líquido = 56.000.
Ativo Não Circulante = 54.500; Passivo = 17.000 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 51.500; Passivo = 15.000 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 76.500; Passivo = 20.500 e Patrimônio Líquido = 82.000.
As contas contábeis: Adiantamento de Salários, Salários a Pagar e Custo do Produto Acabado pertencem a quais grupos de contas contábeis, respectivamente?
Passivo Circulante; Resultado; Ativo Circulante.
Passivo Circulante; Resultado; Resultado.
Ativo Circulante; Passivo Circulante; Resultado.
Resultado; Passivo não Circulante; Ativo Circulante.
Ativo Circulante; Resultado; Resultado.
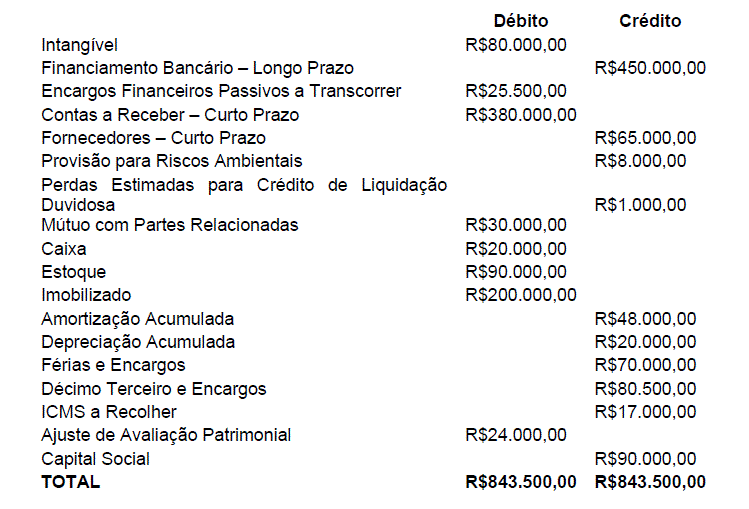
Uma sociedade empresária apresentou o seguinte Balancete de Verificação em 31.1.2012:
O Ativo Circulante totaliza R$519.000,00 e o Ativo Não Circulante totaliza R$237.500,00.
O Ativo Circulante totaliza R$519.000,00 e o Ativo Não Circulante totaliza R$242.000,00.
O Ativo Circulante totaliza R$489.000,00 e o Ativo Não Circulante totaliza R$242.000,00.
O Ativo Circulante totaliza R$489.000,00 e o Ativo Não Circulante totaliza R$267.500,00.
A empresa efetuou empréstimo junto a instituição financeira, operação que gerou encargos financeiros prefixados e que levou a empresa a receber somente o valor líquido. Esse encargo financeiro deverá ser contabilizado
como despesa operacional do período da ocorrência da operação.
como conta redutora da conta empréstimo.
como despesa antecipada, no ativo circulante.
no resultado, como outras despesas.

R$ 287.500,00; R$ 189.500,00.
R$ 291.000,00; R$ 190.000,00.
R$ 282.000,00; R$ 185.000,00.
R$ 286.000,00; R$ 231.750,00.
Uma indústria, constituída na forma de sociedade de capital aberto, adquiriu um terreno com o objetivo de construir no futuro uma nova unidade fabril. Assinale a opção que apresenta a norma que é aplicável ao terreno descrito.
NBC TG 04 – Ativo Intangível.
NBC TG 16 – Estoques.
NBC TG 27 – Ativo Imobilizado.
NBC TG 28 – Propriedade para Investimento.
As informações apresentadas no quadro abaixo referem-se à Cia. Água Limpa da Cachoeira SA.
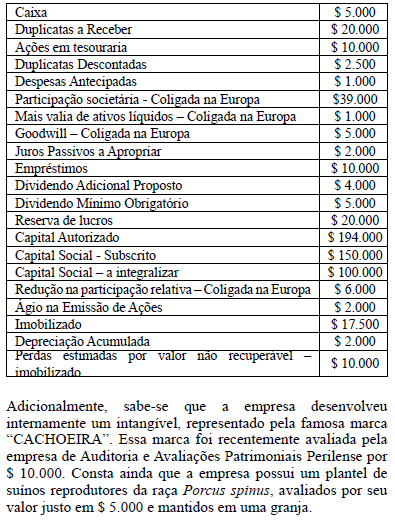
Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é:
Complete as lacunas abaixo e assinale a alternativa que dá sentido correto ao parágrafo: O _________________ é da ordem de R$ 3.495,00; o ________________ totaliza R$ 2.206,00; e o _______________ é da ordem de R$ 228,00.
Ativo Circulante – Ativo Investimentos – Ativo Intangível
Ativo Investimentos – Ativo Imobilizado – Ativo Intangível
Ativo Circulante – Ativo Realizável a Longo Prazo – Ativo Permanente
Ativo Investimentos – Ativo Realizável a Longo Prazo – Ativo Permanente.
Ativo Realizável a Longo Prazo – Ativo Imobilizado – investimento em móveis e utensílios
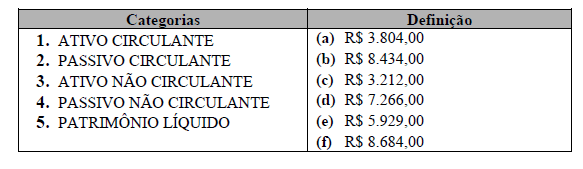
Em relação ao Balanço Patrimonial apresentado, associe a segunda coluna de acordo com a primeira e, a seguir, assinale a sequência correta.
1 – d; 2 – a; 3 – e; 4 – c; 5 – b
1 – b; 2 – c; 3 – d; 4 – a; 5 – b
1 – b; 2 – c; 3 – e; 4 – a; 5 – b
1 – c; 2 – d; 3 – a; 4 – b; 5 – e
1 – c; 2 – d; 3 – a; 4 – b; 5 – e
O Ativo Circulante e o Patrimônio Líquido são, respectivamente:
R$ 3.850,00 e R$ 2.790,00
R$ 3.850,00 e R$ 2.920,00
R$ 3.900,00 e R$ 2.890,00
R$ 3.950,00 e R$ 2.790,00
R$ 3.950,00 e R$ 2.890,00
O balanço patrimonial de uma empresa estava assim constituído:
Ativo Circulante .......................... R$ 3.000,00
Ativo Realizável a Longo Prazo .... R$ 1.000,00
Ativo Permanente ....................... R$ 9.000,00
Passivo Circulante (impostos a recolher) R$ 2.000,00
Passivo Exigível a Longo Prazo (financiamentos)............... R$ 1.500,00
Patrimônio Líquido ..................... R$ 9.500,00
Pode-se afirmar que:
O seu capital próprio é de R$ 13.000,00
O conjunto de bens disponíveis e realizáveis a curto prazo é de R$ 3.000,00
O capital de terceiros é de R$ 1.500,00
O capital nominal é de R$ 9.500,00
O capital a disposição da empresa é de R$ 9.500,00
Da relação de contas discriminadas não apareceriam num balanço patrimonial:
Receitas de serviços, despesas com pessoal e salários a pagar;
Provisão para créditos de liquidação duvidosa, despesas com pessoal e despesas financeiras;
Receitas de serviços, despesas com pessoal e despesas financeiras;
Despesas financeiras, duplicatas a receber e receitas de serviços;
Provisão para créditos de liquidação duvidosa, despesas com pessoal e salários a pagar;



