







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma Sociedade Empresária possui um único estabelecimento comercial.
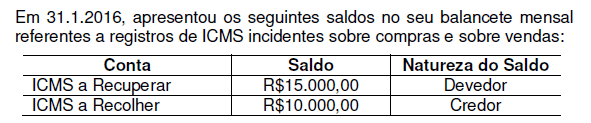
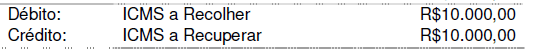
De acordo com as informações apresentadas, é CORRETO afirmar que o registro contábil a ser efetuado para apuração do ICMS é:

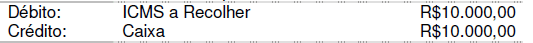

No que se refere à natureza dos saldos das contas, é correto afirmar que:
I. A conta Depreciação Acumulada tem saldo devedor, considerando que a conta de Despesa de Depreciação também apresenta saldo devedor.
II. As dívidas da empresa são escrituradas em contas com saldo credor e a conta aplicação financeira apresenta saldo devedor.
III. Quanto às contas de resultado, as despesas possuem saldo devedor e provocam aumento da situação líquida patrimonial, enquanto que as receitas possuem saldo credor e provocam diminuição no patrimônio da empresa.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
São integrantes do mesmo grupo de contas do ativo:
Realizável a Longo Prazo, Investimentos Imobilizado e Intangível.
Disponível, Realizável a Curto Prazo, Estoques e Intangível.
Realizável a Longo Prazo, Investimentos Imobilizado e Estoques.
Disponível, Realizável a Curto Prazo, Imobilizado e Intangível.
Disponível, Realizável a Curto Prazo, Investimentos e Estoques.
Em fevereiro de 2016, uma Sociedade Empresária apresentava os seguintes dados a respeito de suas operações com mercadorias.
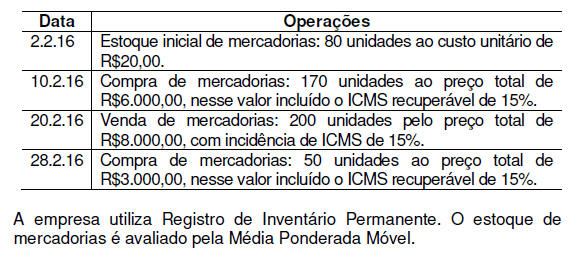
Com base nos dados informados, o valor do Custo das Mercadorias Vendidas no período é de:
R$1.340,00.
R$2.290,00.
R$3.890,00.
R$5.360,00.
Assinale a alternativa que completa CORRETAMENTE a frase abaixo.
As contas patrimoniais – Veículos, Marcas e Patentes, Obras de Arte, Adiantamento de Clientes e Adiantamento para Fornecedor – são classificadas no Balanço Patrimonial, respectivamente, como:
Investimentos, Intangível, Ativo Não Circulante, Passivo Circulante, Ativo não Circulante.
Imobilizado, Investimentos, Investimentos, Ativo Não Circulante, Passivo Circulante.
Imobilizado, Intangível, Investimentos, Ativo Circulante, Passivo Circulante.
Imobilizado, Intangível, Investimentos, Passivo Circulante, Ativo Circulante.
Ativo Circulante, Investimentos, Imobilizado, Passivo Não Circulante, Ativo Circulante.
Observe o razonete abaixo:
FORNECEDOR A PAGAR | |
R$ 6.000,00 | R$ 11.000,00 |
R$ 3.000,00 | R$ 5.000,00 |
R$ 15.000,00 | |
Pode-se afirmar que o saldo está
credor em R$ 24.000,00.
devedor em R$ 13.000,00.
devedor em R$ 8.000,00.
credor em R$ 8.000,00.
credor em R$ 4.000,00.
Observe as contas a seguir:
1. Salários a pagar
2. Obrigações patronais
3. Pasep a pagar
4. Divida ativa
5. Veículos
6. Tributos a receber
São contas do ativo as seguintes:
1, 3 e 5.
2, 4 e 6.
4, 5 e 6.
2, 5 e 6.
3, 4 e 5.
A apuração do resultado será verificada pela diferença entre os elementos que aumentam e os que diminuem o resultado do exercício. O seguinte elemento diminui o resultado:
Juros a receber.
Despesas antecipadas.
Impostos a pagar.
Depreciação acumulada.
Férias e 13º salário.
Relacione os grupos de contas do Balanço Patrimonial de uma indústria, apresentados na primeira coluna, às contas, na segunda coluna, e, em seguida, assinale a opção CORRETA.
-
(1) Patrimônio Líquido
(2) Imobilizado
(3) Investimentos
(4) Intangível
-
( ) Obras de Arte
( ) Ações de Emissão Própria em Tesouraria
( ) Reservas de Incentivos Fiscais
( ) Marcas e Patentes
-
A sequência CORRETA é:
3,3,1,3.
2,3,2,3.
3,1,1,4.
2,1,2,4.
Com base nas contas contábeis da Companhia Serve Pra Todos S.A., relativas ao exercício de 2014, a seguir descritas e apresentadas em Reais, pede-se preparar um balanço patrimonial e a respectiva demonstração do resultado do exercício para responder às questões de números 46 a 48.
CONTAS CONTÁBEIS | 31/12/2014 |
Reserva de capital | 84.560 |
Despesas financeiras, líquidas | 65.000 |
Reavaliação do ativo imobilizado | 125.000 |
Fornecedores | 94.900 |
Reserva de reavaliação | 82.500 |
Impostos a recolher | 86.368 |
Provisão para contingências | 67.680 |
Estoques | 75.580 |
Leasing financeiro | 37.850,00 |
Despesa de imposto de renda e contribuição social | 19.600,00 |
Ativo imobilizado, líquido | 182.500,00 |
IR e CSLL diferidos, sobre mais valia do imobilizado | 42.500 |
Capital | 100.000 |
Contas a receber de clientes | 165.000 |
Custos dos produtos vendidos | 176.948 |
Despesas administrativas e de vendas | 103.500 |
Impostos a recuperar | 79.420 |
Despesas antecipadas | 4.070 |
Outras contas a pagar | 2.110 |
Disponibilidades | 27.600 |
Duplicatas descontadas | 73.000 |
Férias a pagar | 48.450 |
Investimentos | 135.700 |
Resultado credor da equivalência patrimonial | 50.000 |
Vendas líquidas | 390.000 |
Baseado no balanço patrimonial da Companhia, assinale a alternativa que aponta o valor do ativo circulante, em 31 de dezembro de 2014 e em Reais.
245.760,00
272.250,00
278.670,00
351.670,00
381.750,00
O Balanço Patrimonial é formado por três componentes, a saber: ativo, passivo e patrimônio líquido. O equilíbrio atribuído ao Balanço Patrimonial pode ser aferido pela equação: ativo = passivo + patrimônio líquido. A partir das informações disponibilizadas a seguir, monte a equação patrimonial e assinale a alternativa que apresenta a composição correta.
Conta | Valor | Conta | Valor |
Duplicatas a receber | 230,00 | Investimentos | 450,00 |
Fornecedores | 270,00 | Financeiras a incorrer | 30,00 |
Duplicatas descontadas | 50,00 | Capital Social | 200,00 |
Salários a pagar | 170,00 | Capital a realizar | 50,00 |
Goodwill | 50,00 | Impostos a recolher | 70,00 |
Ações em tesouraria | 70,00 | Reserva de lucros | 110,00 |
Financeiras antecipadas | 20,00 | PCLD | 30,00 |
700,00 = 510,00 + 190,00
670,00 = 480,00 + 190,00
720,00 = 530,00 + 190,00
790,00 = 530,00 + 260,00
740,00 = 480,00 + 260,00
Considere os seguintes critérios de classificação de contas no balanço patrimonial:
• espera-se que seja liquidado durante o ciclo operacional normal da entidade;
• deve ser liquidado no período de até doze meses após a data do balanço.
Tais critérios dizem respeito ao:
Ativo Circulante;
Ativo Não Circulante;
Passivo Circulante;
Passivo Não Circulante;
Patrimônio Líquido.
Qual das alternativas a seguir faz parte do ativo não circulante do balanço patrimonial?
Caixa.
Realizável a longo prazo.
Duplicatas a receber.
Estoque.
Banco.
Qual das alternativas a seguir apresenta o grupo do balanço patrimonial no qual são classificadas as dívidas da empresa a pagar em longo prazo (acima de um ano)?
Patrimônio líquido.
Ativo circulante.
Passivo não circulante.
Ativo não circulante.
Passivo circulante.
A empresa de papel e celulose Sem Cor construiu sua nova planta industrial perto da plantação de eucaliptos. A cidade mais próxima está localizada a mais de 100 km de distância. Com o intuito de auxiliar seus empregados, a empresa construiu um alojamento para ser alugado a eles. No que tange aos gastos com esse alojamento, a classificação correta a ser feita pela Sem Cor é:
investimento;
propriedade para investimento;
imobilizado;
como despesa, já que não atua no ramo de locação;
intangível em função da fidelização do aluguel.
Conta patrimonial representativa do Ativo da empresa:
Fornecedores.
Salários a Pagar.
Salários.
Seguros a Vencer.
Empréstimos.
A soma das Contas do Ativo totalizou:
R$ 34.700,00
R$ 30.900,00
R$ 30.000,00
R$ 28.700,00
Dentre as demonstrações financeiras, o balanço patrimonial resume as condições financeiras e patrimoniais do hospital em uma determinada data. Assinale a alternativa que apresenta o período de tempo limite para que uma operação seja registrada no grupo do circulante do balanço patrimonial.
Período limite de até 180 dias.
Período mínimo de 90 dias.
Período não superior a 360 dias.
Período superior a 180 dias.
Período superior a 360 dias.
Na apresentação do Balanço Patrimonial, de acordo com a Lei das Sociedades por Ações – S/As, as contas do Ativo serão dispostas em ordem decrescente do grau de liquidez em dois grandes grupos: Ativo Circulante e Ativo Não Circulante. Assinale qual a conta que NÃO se classifica no Ativo.
Provisão para Créditos de Liquidação Duvidosa.
Provisão para Ajustes de Bens ao Valor de Mercado.
Depreciação Acumulada.
Provisão para o Imposto de Renda e Provisão para a Contribuição Social.
Provisão para Perdas na Alienação de Investimentos.



