







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma determinada firma, com Patrimônio Líquido de $ 85.000,00, para cada $ 100,00 de capital próprio, emprega $ 130,00 de capital de terceiros. Com base apenas nessas informações, é possível determinar o
Capital Circulante Líquido.
Capital Social.
Ativo Total.
Passivo Circulante.
Índice de Liquidez Corrente.
Uma empresa do setor médico apresentou um breve extrato de parte de sua contabilidade devidamente conciliada e com saldo final em 31.12 do ano vigente, conforme segue:
Rubrica | R$ |
Banco conta corrente (saldo positivo) | 550.000 |
Capital social integralizado | 500.000 |
Impostos a recolher até 12 meses | 30.000 |
Aplicações com resgate inferior a 12 meses | 180.000 |
Fornecedores | 100.000 |
Receita com prestação de serviços | 150.000 |
Despesas operacionais do período | 100.000 |
Contas a receber após 12 meses | 250.000 |
Salários a pagar (sem atraso) | 200.000 |
Reserva legal | 100.000 |
Logo, com base no extrato apresentado, é correto afirmar que:
a soma dos saldos das contas de natureza credora é de R$ 1.630.000.
o patrimônio líquido total é de R$ 750.000.
o passivo total para com terceiros é de R$ 430.000.
o resultado do exercício é de R$ 150.000.
a soma dos saldos das contas de natureza devedora é de R$ 1.080.000.
Julgue os itens abaixo e, em seguida, assinale a assertiva correta: (I) A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade (II) Osativos devem ser classificados como circulante quando satisfizerem a um dos seguintes critérios: corresponderem a valores exigíveis até doze meses da data das demonstrações contábeis; sejam pagos durante o ciclo operacional normal da entidade; sejam mantidos essencialmente para fins de negociação. (III) Os passivos devem ser classificados como circulante quando satisfizerem a um dos seguintes critérios: estarem disponíveis para realização imediata; tiverem a expectativa de realização até doze meses da data das demonstrações contábeis.
(I), (II) e (III) estão corretas
apenas (II) e (III) estão corretas
apenas (II) está correta
apenas (II) e (III) estão incorretas
(I), (II) e (III) estão incorretas
Normalmente, uma entidade deve apresentar os ativos e os passivos segregados em circulantes e não circulantes, exceto quando uma apresentação se baseia na liquidez para proporcionar informação confiável e mais relevante, o que é o caso de algumas instituições financeiras. Determinado grupo de contas, de uma forma geral, só pode ser classificado em não circulante. Identifique-o nas alternativas abaixo.
Tributos diferidos
Contas a receber
Aplicações financeiras
Imóveis
O ativo não circulante é composto por quatro subgrupos, dentre os quais está o imobilizado. Assinale a alternativa que apresenta um bem ou direito que NÃO se enquadra como imobilizado.
Benfeitorias em imóveis de terceiros.
Máquinas e equipamentos.
Móveis e utensílios.
Fundo de comércio.
Imóveis.
Assinale a alternativa correta.
A compra de um edifício destinado à locação deverá ser contabilizado com Ativo Imobilizado.
Os bens corpóreos destinados à manutenção das entidades compreendem o subgrupo dos Investimentos do Ativo Não Circulante.
Investimentos em ações de Controladas devem ser registrados como Ativo Realizável a Longo Prazo.
O Ativo Intangível é composto pelos bens que não apresentam mais expectativa de gerar benefícios econômicos futuros para a entidade.
O empréstimo concedido a uma empresa coligada deve ser reconhecido contabilmente como Ativo Realizável a Longo Prazo.
Benfeitorias em imóveis de terceiros devem ser reconhecidas como
Ativo circulante – Estoque.
Passivo circulante – Obrigações diversas.
Ativo não circulante – Imobilizado.
Ativo não circulante – Investimentos permanentes.
Ativo não circulante – Intangível.
Os valores dos grupos do Ativo Circulante e Passivo Circulante são, respectivamente,
30.000 e 50.000
40.000 e 30.000
50.000 e 30.000
50.000 e 40.000
iguais em 40.000 cada
Nos termos da Lei de Responsabilidade Fiscal – LRF, a reserva de contingências deverá ter a sua forma de utilização e o seu montante estabelecidos
no Plano Plurianual.
nos Créditos Adicionais no decorrer do exercício.
na Lei Orçamentária Anual.
na Lei de Diretrizes Orçamentárias.
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:
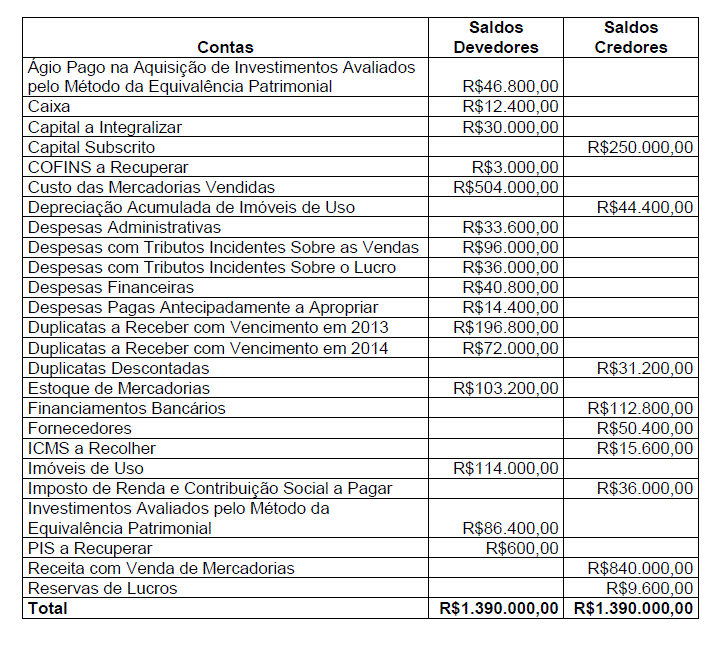
Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Patrimônio Líquido é igual a:
R$312.400,00.
R$344.800,00.
R$359.200,00.
R$389.200,00.
Uma sociedade empresária apresentou as seguintes contas com seus respectivos saldos em 1º.1.2013.
Bancos conta Movimento R$120.000,00
Caixa R$75.000,00
Capital Social R$250.000,00
Clientes R$80.000,00
Depreciação Acumulada R$71.500,00
Duplicatas a Pagar R$68.000,00
Empréstimos Bancários de Curto Prazo R$130.000,00
Empréstimos BNDES de Longo Prazo R$60.000.00
Equipamentos Fabris R$110.000,00
Estoques de Matéria-Prima R$65.000,00
Estoques de Produtos Acabados R$189.000,00
Estoques de Produtos em Processo R$56.000,00
Fornecedores R$152.000,00
Impostos a Pagar R$17.500,00
Móveis e Utensílios R$35.000,00
Reservas de Lucros R$46.000,00
Veículos R$70.000,00
O total do Ativo é:
R$682.500,00.
R$728.500,00.
R$746.000,00.
R$800.000,00.
Uma aplicação financeira para resgate em 12 meses, investimentos avaliados por equivalência patrimonial, participações de não controladores e salários a pagar, são classificados no Balanço Patrimonial, respectivamente, em:
Ativo Circulante, Ativo Não Circulante, Ativo Não Circulante e Ativo Circulante.
Ativo Circulante, Ativo Não Circulante, Patrimônio Líquido e Passivo Circulante.
Ativo Não Circulante, Ativo Circulante, Ativo Circulante e Passivo Circulante.
Ativo Não Circulante, Ativo Circulante, Patrimônio Líquido e Ativo Circulante.
O Balancete de 31/7/2012 da empresa Alfa, apresentava os seguintes saldos de contas:
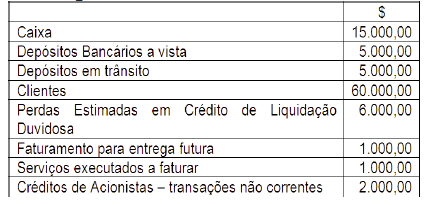
Pode-se afirmar que o total do Ativo Circulante a ser evidenciado no Balanço Patrimonial nessa data é de:
Considere as seguintes informações:
I. A Cia. Aeroplana S.A. produz aviões especiais, cujo ciclo operacional é de 20 meses.
II. A Cia. Negociante adquiriu 80% das ações da Cia. A com a finalidade de assegurar o fornecimento de matéria-prima para seus produtos.
III. A Cia. Voa Bem adquiriu um avião da Cia. Aeroplana para utilizar na prestação de seus serviços.
IV. A Cia. Lucrativa adquiriu ações da Cia. A com a finalidade de negociá-las a qualquer momento.
Os ativos registrados nos itens I a IV devem ser classificados no Balanço Patrimonial das empresas Aeroplana S.A., Negociante, Voa Bem e Lucrativa, respectivamente, como
circulante, não circulante, não circulante e circulante.
não circulante, circulante, não circulante e não circulante.
não circulante, não circulante, não circulante e circulante.
circulante, circulante, não circulante e circulante.
circulante, não circulante, circulante e circulante.
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
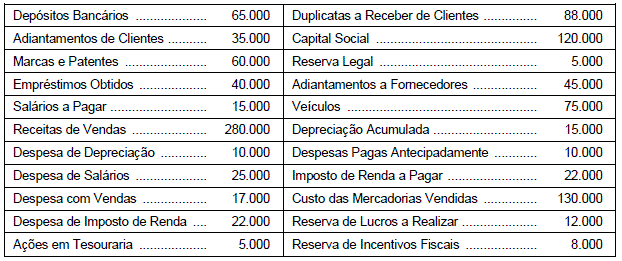
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
$ 216.000.
$ 140.000.
$ 206.000.
$ 196.000.
$ 150.000.
Uma sociedade empresária, atuante no ramo de locação de máquinas pesadas, alugou, em 2 de janeiro de 2013, uma de suas máquinas, no valor de R$1.500,00, ao mês, pelo prazo de 24 meses. A sociedade empresária recebeu o valor total na data da assinatura do contrato, e registra suas transações obedecendo ao Princípio da Competência.
A transação acima resultou em um acréscimo de:
R$18.000,00 no Ativo Circulante.
R$18.000,00 no Ativo não Circulante.
R$36.000,00 no Ativo Circulante.
R$36.000,00 no Ativo não Circulante.
Uma indústria de confecções adquiriu um imóvel com o intuito de alugá-lo a terceiros. O imóvel será classificado no Balanço Patrimonial como:
Estoque.
Imobilizado.
Intangível.
Investimento.
Classifique os saldos patrimoniais apresentados abaixo, de acordo com a sua apresentação no Balanço Patrimonial.
- Caixa R$3.173,00
- Contas a Pagar R$1.058,00
- Duplicatas a Receber R$2.820,00
- Duplicatas a Receber a Longo Prazo R$1.010,00
- Empréstimos a Pagar R$2.468,00
- Estoques R$2.115,00
- Financiamentos a Pagar a Longo Prazo R$3.525,00
- Máquinas R$4.230,00
- Veículos R$2.785,00
Com base nos saldos acima, assinale a opção CORRETA.
O valor do Ativo Circulante é de R$5.288,00.
O valor do Ativo Não Circulante é de R$7.015,00.
O valor do Passivo Circulante é de R$7.051,00.
O valor do Patrimônio Líquido é de R$9.082,00.
O balanço patrimonial de uma empresa estava assim constituído:
capital nominal é de R$ 9.500,00.
capital próprio é de R$ 13.000,00.
capital de terceiros é de R$ 3.500,00.
conjunto de bens disponíveis e realizáveis a curto prazo é de R$ 3.500,00.
No Balanço Patrimonial de uma sociedade empresária verificou-se que o ativo aumentou R$80.000,00, durante o ano de 2012, e o passivo exigível teve um acréscimo de R$70.000,00.
Diante das informações acima, o Patrimônio Líquido nesse período:
Aumentou em R$10.000,00.
Aumentou em R$80.000,00.
Reduziu em R$10.000,00.
Reduziu em R$70.000,00.



