







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Ativo não Circulante, conforme normas contábeis vigentes, deve ser subdividido em
Investimento, Ativo Realizável a Longo Prazo, Imobilizado, Intangível e Diferido.
Ativo Permanente, Ativo Realizável a Longo Prazo, Diferido e Intangível.
Investimentos, Imobilizado, Ativo Permanente e Intangível.
Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
O saldo líquido do financiamento é menor que o valor das disponibilidades.
De acordo com as informações apresentadas, o Passivo assumido pela Comercial AA em julho de 2018, perante o fornecedor ou fornecedores, em reais, é
440.000,00
514.000,00
584.500,00
748.000,00
913.000,00
Uma entidade comercial foi a uma instituição financeira antecipar R$ 10.000,00 em recebíveis (duplicatas) que possuíam data de vencimento em seis meses a partir do dia da contratação da operação. Sabe-se que foram cobrados R$ 150,00 referentes a juros e R$ 30,00 referentes a tarifas bancárias. Assinale a alternativa que contém o registro contábil correto desta transação na entidade comercial, no dia da contratação da operação, em R$.
D: Bancos – 9.820,00
D: Encargos a apropriar – 180,00
C: Duplicatas descontadas – 10.000,00
D: Bancos – 10.000,00
D: Despesa com juros – 180,00
C: Duplicatas descontadas – 10.180,00
D: Bancos – 9.820,00
D: Despesas com tarifas – 30,00
D: Despesa com juros – 150,00
C: Duplicatas descontadas – 10.000,00
D: Bancos – 10.000,00
C: Duplicatas descontadas – 10.000,00
D: Clientes – 9.820,00
C: Bancos – 9.820,00
Uma Sociedade Empresária foi constituída em 15/06/2015, com a subscrição de 300.000 ações de valor nominal de R$ 2,50 cada uma. A integralização de parte do capital, nessa mesma data se deu da seguinte forma: 15% representado por uma máquina; 25% em moeda corrente e 15% por um conjunto de lojas. Considerando apenas as informações apresentadas anteriormente é correto afirmar que:
O Passivo Exigível é de R$ 412.500,00.
O Patrimônio Líquido é de R$ 750.000,00.
O Capital a Integralizar é de R$ 337.500,00.
O Capital Integralizado é de R$ 187.500,00.
Os bens são os elementos que podem ser avaliados monetariamente e podem ser destinados para uso, troca ou venda. Assinale a alternativa que se refere especificamente aos bens permanentes:
São os adquiridos para utilização dentro da empresa, e que serão consumidos a curto prazo, geralmente dentro do próprio exercício em que foram adquiridos.
São bens que não constituem matéria, ou seja, não podem ser tocados.
São aqueles que se deslocados terão que ser total ou parcialmente danificados.
Com base nos itens do quadro, numere a coluna abaixo de acordo com os conceitos ou descrições.
1 - O Ativo Financeiro
2 - O Ativo Permanente
3 - O Passivo Financeiro
4 - O Passivo Permanente
5 - Nas contas de compensação
( ) Compreenderá as dívidas fundadas e outros pagamentos independente de autorização orçamentária.
( ) Serão registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, possam vir a afetar o patrimônio.
( ) Compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) Compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) Compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta é:
5-3-2-4-1
4-2-1-3-5.
5-3-2-1-4.
3-5-1-2-4.
3-5-2-4-1.
Analise as contas extraídas de um balanço patrimonial de uma empresa comercial e marque a alternativa correta com relação a classificação do passivo.
Conta | Valor | Data de Pgto |
Salários a pagar | R$ 100.000,00 | 05/01/2018 |
Impostos a recolher | R$ 30.000,00 | 30/03/2018 |
Empréstimos a pagar | R$ 80.000,00 | 30/11/2018 |
Fornecedores a pagar | R$ 50.000,00 | 30/04/2019 |
Empréstimos a pagar | R$ 120.000,00 | 31/12/2019 |
Fornecedores a pagar | R$ 90.000,00 | 28/02/2018 |
Títulos a pagar | R$ 40.000,00 | 30/06/2018 |
Passivo Circulante R$ 170.000,00.
Passivo Não Circulante R$ 340.000,00.
Passivo Circulante R$ 340.000,00.
Passivo Não Circulante R$ 250.000,00.
Passivo Circulante R$ 210.000,00.
O balanço patrimonial é uma demonstração resumida da posição financeira da empresa em um determinado momento, confrontando os ativos da empresa com as fontes de financiamento que são apresentadas nos grupos
recursos públicos e privados.
bancos e cooperativas de crédito.
Sebrae e associações comerciais.
passivos e patrimônio líquido.
ações e investimentos de bens.
É CORRETO afirmar que os estoques devem ser classificados no grupo de contas do balanço patrimonial como:
Ativo circulante.
Ativo realizável a longo prazo.
Investimentos.
Ativo intangível.
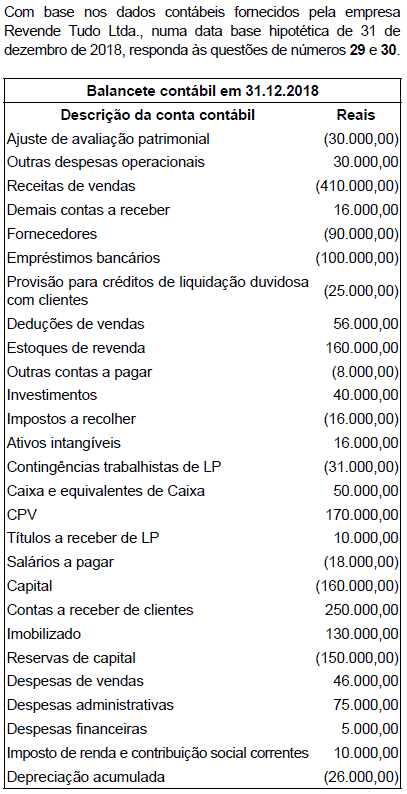
Assinale a alternativa que indica o valor, em Reais, do Patrimônio Líquido, em 31 de dezembro de 2018.
178.000
310.000
328.000
340.000
358.000
Uma empresa que possui Duplicatas a Receber registradas em seu Ativo Circulante realiza um desconto de duplicatas em um determinado montante. Considerando que a operação de desconto foi realizada com duplicatas que tinham vencimentos futuros (120 dias), o valor dos juros descontados a serem reconhecidos no ato da operação devem ser contabilizados como
conta redutora das duplicatas descontadas no Ativo.
conta redutora das duplicatas descontadas no Passivo.
Sobre a classificação das contas de uma companhia, assinale a alternativa incorreta.
No ativo circulante: as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
No ativo realizável a longo prazo: os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
Em investimentos: as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
No ativo diferido: as aplicações de recursos em despesas que contribuirão para a formação do resultado de mais de um exercício social, inclusive os juros pagos ou creditados aos acionistas durante o período que anteceder o início das operações sociais.
No ativo imobilizado: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
Após a correção do lançamento contábil, os saldos das contas devedoras totalizaram
R$ 13.000,00.
R$ 13.100,00.
R$ 13.200,00.
R$ 13.300,00.
R$ 13.400,00.
Analise o rol de contas da escrituração contábil de uma sociedade empresária a seguir:
• Ajuste para Perdas Previstas em Recebíveis (conta redutora do Ativo).
• Reserva legal.
• Despesas Antecipadas.
• Recebíveis.
• Depreciação Acumulada.
• Despesas de Depreciação.
• Receitas a Apropriar.
• Juros sobre o Capital Próprio a Pagar.
• Reserva de Ágio na Emissão de Ações.
• Investimentos em Coligadas e Controladas.
O número de contas com saldo credor no rol acima é:
3.
4.
5.
6.
7.
Indique a natureza das contas, colocando “D” para as DEVEDORAS e “C” para as CREDORAS, assinalando a sequência que ilustra o preenchimento correto dos parênteses, de cima para baixo:
( ) Caixa.
( ) Estoque de Mercadorias.
( ) Fornecedores.
( ) Veículos.
( ) Clientes.
( ) Impostos a Pagar.
( ) Duplicatas Descontadas.
C – C – D – C – C – D – D.
C – C – D – C – C – D – C.
D – D – C – D – C – C – D.
D – D – C – D – D – C – D.
D – D – C – D – D – C – C.
A empresa Alfa e Beta S.A. possuía o seguinte relatório de todas as suas contas patrimoniais, em 31/12/2017, com seus respectivos saldos.
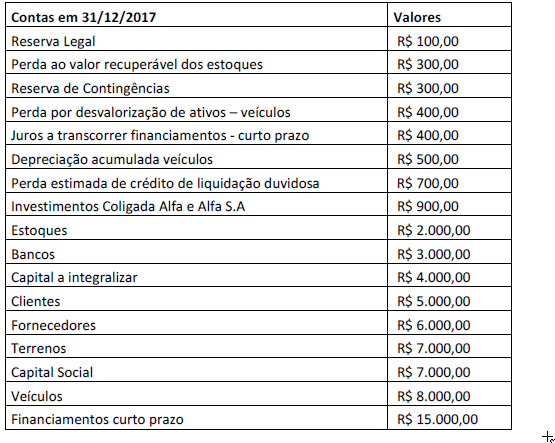
Com base exclusivamente nas informações apresentadas no quadro acima, determine o valor do ativo total da empresa Alfa e Beta S.A.
A empresa Lucrativa S/A em 31 de dezembro de 2017 apresentou o seguinte saldo em suas contas contábeis:
Clientes a Receber em 90 dias | 20.000,00 |
Veículos | 80.000,00 |
Fornecedores a Pagar em 150 dias | 45.000,00 |
Vendas à Vista | 125.000,00 |
Impostos a Recuperar | 10.000,00 |
Estoque de Mercadoria | 30.000,00 |
Investimentos | 70.000,00 |
Depreciação Acumulada | 15.000,00 |
Clientes a Receber Longo Prazo | 40.000,00 |
Reserva de Contingência | 50.000,00 |
Empréstimo a pagar em 120 dias | 6.000,00 |
Imposto de Renda a Pagar | 2.000,00 |
Com base somente nessas informações, qual o valor do Ativo não Circulante e do Passivo Circulante, respectivamente (R$)?
205.000,00 e 103.000,00.
175.000,00 e 53.000,00.
60.000,00 e 53.000,00.
190.000,00 e 68.000,00.
53.000,00 e 175.000,00.
Com base na conta Ativo Imobilizado, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
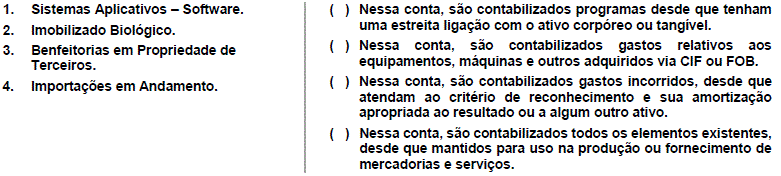
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Assinale a alternativa que indica o valor total, em Reais, do ativo não circulante, em 31 de dezembro de 2018.
31.000
170.000
232.000
365.000
451.000



