







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabilidade é um sistema de estruturação das informações financeiras de uma empresa de forma a facilitar os controles internos e auxiliar no processo de tomada de decisão gerencial. Uma das funções dessa ciência é separar as contas de curto prazo, também chamadas de “circulante”, das contas de longo prazo, conhecidas como “não circulantes”, possibilitando ao gestor visualizar a sua capacidade de pagamento imediata e a disponibilidade de recursos no longo prazo.
Assinale a alternativa que apresenta somente contas do Passivo Circulante.
Caixa, fornecedor a pagar e impostos a recolher.
Estoques, caixa e contas a pagar.
Fornecedor a pagar, clientes a receber e imobilizado.
Fornecedor a pagar, impostos a recolher e salários a pagar.
O evento que for considerado como insubsistência passiva será classificado como despesa.
Uma determinada empresa apresentou os saldos finais das seguintes contas em 31/12/00:
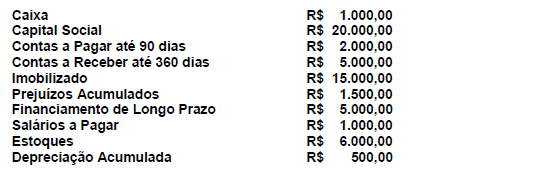
Os valores totais do Ativo e do Patrimônio Líquido nessa data são, respectivamente:
É conta do Ativo Circulante:
Salários a pagar.
Capital social.
Caixa.
Fornecedores.
A Sociedade Empresarial LO, quando do levantamento do Balanço Patrimonial do exercício social findo em 31/dezembro/2018, fez as seguintes anotações, em milhares de reais:
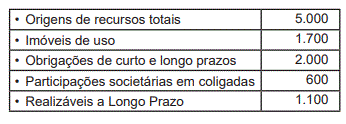
Nesse contexto, considerando-se somente as informações parciais recebidas, o Ativo Circulante da Sociedade Empresarial LO, no Balanço Patrimonial/2018, decorrentes dessas informações, em milhares de reais, é
1.100
1.600
3.000
3.400
3.600
“Agrupa os bens e direitos que a empresa conseguirá realizar (transformar) em dinheiro até o final do exercício seguinte (no curto prazo). São contas que estão constantemente em giro, movimento, circulação”.
O trecho acima se refere ao conceito de:
ativo não circulante.
passivo circulante.
despesas antecipadas.
ativo circulante.
Em relação aos bens e direitos do patrimônio de uma empresa, qual das alternativas abaixo é considerada um direito?
Contas a receber.
Caixa.
Estoque.
Máquinas.
Um veículo não destinado à manutenção da atividade de uma empresa e cuja disposição é permanecer com ele, deve ser classificado no Balanço Patrimonial no ativo como
investimento.
intangível.
diferido.
imobilizado.
Assinale a alternativa que apresenta o valor, em Reais, do patrimônio líquido em 31 de dezembro de 2018.
R$ 51.700,00.
R$ 71.500,00.
R$ 77.100,00.
R$ 80.300,00.
Analise os valores contidos na tabela a seguir:
Grupos | Saldo (R$) |
Ativo Imobilizado | 2200,00 |
Capital Social | 3000,00 |
Despesas do Exercício Seguinte | 300,00 |
Disponibilidades | 900,00 |
Investimentos | 800,00 |
Reserva de Lucros | 400,00 |
Passivo Circulante | 700,00 |
Passivo Não Circulante | 1200,00 |
Realizável a Longo Prazo | 1300,00 |
Reservas de Capital | 200,00 |
De acordo com os saldos apresentados, o montante dos Recursos Aplicados é de R$ _________, enquanto que, nas Origens de Recursos, o total composto de Capitais Próprios é de R$ _________.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
1.700,00 – 800,00
2.200,00 – 1.700,00
2.900,00 – 3.000,00
3.900,00 – 3.100,00
5.500,00 – 3.600,00
A empresa Sociedade Toldos Dias Ltda. demonstrou os seguintes valores em seu balanço patrimonial em 31/12/2018.
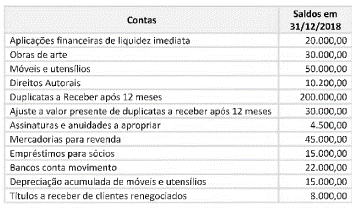
250.200,00
260.200,00.
350.200,00
248.200,00.
252.700,00.
Assinale a alternativa correta.
As contas de receita e patrimônio líquido são exemplos de contas de resultado.
As contas de ganhos e perdas são exemplos de contas patrimoniais.
A conta mercadorias para revenda é uma conta de passivo circulante.
A conta fornecedores é uma conta de passivo circulante.
A conta de seguros antecipados é uma conta de ativo intangível.
A empresa Bons Serviços apresentou o seguinte balancete de verificação. Analise os dados e verifique quais os valores faltantes nos espaços vazios destacados em cinza.
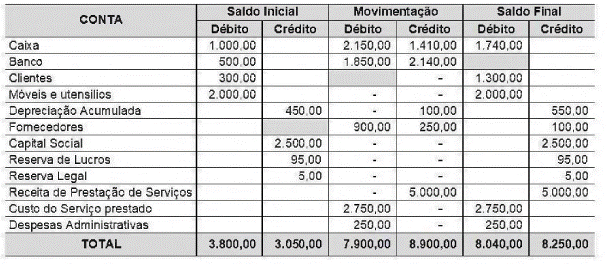
O saldo final da conta Banco é de R$ 200,00.
O saldo inicial do grupo passivo é de R$ 750,00.
a movimentação a débito da conta de clientes foi de R$ 1.300,00
O saldo inicial do ativo da empresa Bons Serviços é de R$ 3.800,00.
A movimentação total a débito do ativo alcançou o valor de R$ 4.900,00.
Durante o mês de dezembro de 2018 a Cia. Polônia realizou as seguintes transações:
I. Compra à vista de máquina destinada à produção.
II. Pagamento à vista para ter o direito de uso de determinada marca por 8 anos.
III. Compra à vista de máquinas destinadas à revenda.
IV. Pagamento de adiantamento a fornecedor para que este entregue mercadorias para a empresa em fevereiro de 2019.
Na divulgação do seu Balanço Patrimonial, em 31/12/2018, a Cia. Polônia classificou as transações I, II, III e IV, respectivamente, como ativo
circulante, ativo circulante, ativo não circulante e ativo circulante.
não circulante, ativo não circulante, ativo circulante e passivo circulante.
não circulante, ativo não circulante, ativo não circulante e ativo circulante.
não circulante, ativo não circulante, ativo circulante e ativo circulante.
Observe os itens a seguir:
I.Perdas estimadas para redução ao valor recuperável.
II.Ajuste a valor presente.
III.Gastos na emissão de ações.
IV.Deságio a apropriar.
V.Depreciação, exaustão e amortização acumuladas.
VI.Ações em tesouraria.
A alternativa em que consta somente as contas retificadoras do passivo e do patrimônio líquido é:
II – III – IV – VI.
I – II – III – V.
I – IV – V – VI.
I – III – V – VI.
I – II – V – VI.
Os registros e lançamentos contábeis realizados na Contabilidade de uma Sociedade Empresária provocam alterações e modificações nos principais grupos de contas do Patrimônio. A partir de algumas transações e operações ocorridas no Patrimônio no mês de abril de 2018, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O pagamento de uma despesa de salários de empregados do mês anterior, no dia 05 do mês seguinte, diminui o Ativo e o Passivo Exigível e não gera nenhuma mudança no Patrimônio Líquido.
( ) A compra de ações da própria empresa, à vista, diminui o Ativo, não afeta o Passivo Exigível e aumenta o Patrimônio Líquido.
( ) A compra a prazo de um Imobilizado altera o Ativo, altera o Passivo Exigível e aumenta o Patrimônio Líquido.
A sequência está correta em
F, F, V.
F, V, F.
V, F, F.
V, V, F.
O atendimento do enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público. Sobre o reconhecimento, a mensuração e a evidenciação de ativos, assinale a afirmativa CORRETA:
A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, por meio de transação que necessariamente tenha tido uma contraprestação.
O ativo deve ser classificado como circulante quando estiver disponível para realização imediata e tiver a expectativa de realização após doze meses após a data das demonstrações contábeis.
O reconhecimento do ativo não envolve a avaliação da incerteza relacionada à existência e à mensuração do elemento.
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, sendo que se entende como recurso o item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
Observe, abaixo, o elenco de compras de determinada entidade.
Caixa | 12.000,00 |
Estoques | 5.000,00 |
Fornecedores | 19.000,00 |
Móveis | 9.000,00 |
Veículos | 30.000,00 |
Capital Social | 55.000,00 |
Receitas | 15.000,00 |
Terrenos | 25.000,00 |
Despesas | 8.000,00 |
Ao analisar o elenco de contas dessa entidade, é correto afirmar que existem
5 contas de aplicações de recursos e 4 contas de origens de recursos.
6 contas de aplicações de recursos e 3 contas de origens de recursos.
4 contas de aplicações de recursos e 5 contas de origens de recursos.
3 contas de aplicações de recursos e 6 contas de origens de recursos.
7 contas de aplicações de recursos e 2 contas de origens de recursos.
Um terreno não destinado à manutenção da atividade da companhia e cuja intenção da empresa é permanecer com ele, provavelmente para venda futura, deve ser classificado:
No Balanço Patrimonial, no ativo não circulante subgrupo Imobilizado.
No Demonstrativo do Resultado do Exercício.
Nas Notas Explicativas.
No Balanço Patrimonial, no Ativo não circulante, subgrupo Investimentos.
Na Demonstração de Fluxos de Caixa.



