







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que apresenta o(s) grupo(s) de obrigações de longo prazo da empresa.
Passivo circulante, ativo circulante e intangível.
Passivo não circulante e patrimônio líquido.
Ativo não circulante e patrimônio líquido.
Ativo e passivo não circulante.
Passivo não circulante.
Um edifício adquirido para valorização ou obtenção de receitas de aluguéis deve ser classificado no ativo como
Estoque.
Imobilizado.
Intangível.
Propriedade para investimento.
Realizável a longo prazo.
Em 30 de novembro de 2018, o total do saldo das contas devedoras da empresa Bella Ragazza era de:
R$ 78.000.
R$ 79.500.
R$ 80.500.
R$ 82.000.
R$ 85.000.
Sobre Demonstrações Contábeis, NÃO se pode afirmar:
Constituem uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade.
O objetivo das demonstrações contábeis é o de proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários.
Objetivam apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.
As notas explicativas, compreendendo as políticas contábeis significativas e outras informações elucidativas, também integram as demonstrações contábeis.
A demonstração do valor adicionado deve ser apresentada por todas as entidades ao final de cada período pois constitui um informe relevante para a tomada de decisão, por isso é exigida legalmente.
Em 31 de dezembro de 2018, o valor do patrimônio líquido da empresa Bella Ragazza era de:
R$ 61.000.
R$ 64.900.
R$ 65.000.
R$ 65.400.
R$ 71.900.
O adiantamento recebido de um cliente por um serviço que será prestado após o término do exercício social seguinte gera, para a empresa que irá prestar o serviço, uma disponibilidade de recursos cuja contrapartida é uma conta do balanço patrimonial que deve ser
classificada no passivo não circulante e ajustada ao seu valor presente.
classificada no passivo circulante e ajustada ao seu valor presente somente se tal ajuste tiver efeito relevante.
classificada no passivo não circulante e ajustada ao seu valor presente somente se tal ajuste tiver efeito relevante.
classificada no passivo circulante e ajustada ao seu valor presente.
classificada no patrimônio líquido e ajustada ao seu valor presente.
Quanto ao valor do Passivo, com base estritamente no balancete apresentado ao final do exercício financeiro da Empresa Riverplus S.A, considerando o ano fiscal com 360 dias, assinale a opção CORRETA.
R$ 120.000,00 equivale ao total do Passivo Não Circulante.
R$ 313.000,00 equivale ao total do Passivo Não Circulante.
R$ 256.100,00 equivale ao total do Passivo Circulante.
R$ 60.000,00 equivale ao total do Passivo Circulante.
R$ 104.000,00 não equivale ao total do Passivo Não Circulante.
“Art. 178. No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia”.
(BRASIL, Lei nº. 6.404 de 15 de dezembro de 1976).
As contas do Ativo devem estar dispostas em ordem:
crescente de grau de exigibilidade dos elementos nelas registrados.
decrescente de grau de liquidez dos elementos nelas registrados.
crescente pela prioridade de pagamento dos elementos nelas registrados.
decrescente de grau de exigibilidade dos elementos nelas registrados.
crescente de grau de liquidez dos elementos nelas registrados.
Com base estritamente no balancete apresentado ao final do exercício financeiro da Empresa Riverplus S.A, considerando o ano fiscal com 360 dias, assinale a opção CORRETA.
R$ 306.100,00 equivale ao total do Ativo Circulante.
R$ 313.000,00 equivale ao total do Ativo Circulante.
R$ 256.100,00 equivale ao total do Ativo Circulante.
R$ 230.000,00 equivale ao total do Ativo Circulante.
R$ 306.100,00 não equivale ao total do Ativo Não Circulante.
Ao avaliar se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência subjacente e sua realidade econômica, e não apenas para sua forma legal.
Certo
Errado
Após o encerramento do exercício, os valores do Capital de Terceiros e do Capital Próprio serão, respectivamente:
20.000,00 e 60.000,00.
60.000,00 e 50.000,00.
60.000,00 e 80.000,00.
70.000,00 e 10.000,00.
Quais serão os valores do Patrimônio Líquido e do Passivo, respectivamente?
R$ 15.000,00; 30.000,00
R$ 25.000,00; 40.000,00
R$ 25.000,00; 55.000,00
R$ 40.000,00; 15.000,00
R$ 65.000,00; 80.000,00
No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, divididos em ativo circulante e ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível. Com basenessa classificação, relacione adequadamente as colunas a seguir.
1. Ativo Circulante.
2. Investimentos.
3. Intangível.
4. Ativo Realizável a Longo Prazo.
( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (artigo 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
A sequência está correta em
1, 2, 3, 4.
4, 3, 2, 1.
3, 1, 4, 2.
2, 4, 1, 3.
1, 3, 2, 4.
Qual o patrimônio líquido de uma empresa, com ativo circulante de R$80,00, ativo não circulante de 450,00, passivo circulante de R$100,00 e passivo não circulante de R$120,00:
310,00
360,00
220,00
570,00
530,00
A empresa Solares-ME apresentou as seguintes contas, reunidas em quatro Grupos e seus respectivos saldos:
Grupo 1 caixa e equivalentes créditos a receber estoques de mercadorias veículos | . . R$ 1.000,00 R$ 15.000,00 R$ 25.000,00 R$ 12.000,00 | Grupo 3 capital social reserva de lucros | . . . . R$ 40.000,00 R$ 10.000,00 |
Grupo 2 duplicatas descontadas fornecedores salários, encargos a pagar | . . R$ 10.000,00 R$ 8.000,00 R$ 5.000,00 | Grupo 4 depreciações vendas líquidas salários e encargos | . . R$ 15.000,00 R$ 200.000,00 R$ 45.000,00 |
Se a empresa Solares-ME realizar um crédito em conta do Grupo 1, em contrapartida a um débito em contas dos Grupos 2 e 4, ela estaria representando um fato:
Real.
Financeiro.
Misto.
Permutativo.
Modificativo.
São contas que pertencem ao Passivo:
caixa, investimentos e imobilizado.
fornecedor, salários a pagar e impostos a recuperar.
reserva de lucros, salários a pagar e contas a receber.
férias a pagar, imposto a recolher e empréstimo a pagar.
aplicações financeiras, estoque e empréstimos a funcionários.
O efeito contábil da inflação no ativo permanente tem como contrapartida um saldo credor de correção monetária, que indiretamente reconhece o ganho com os passivos monetários.
Considere os seguintes dados dos saldos contábeis da Empresa Hipotecária S.A.:
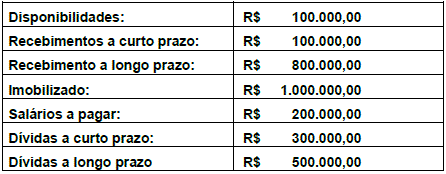
Considerando os dados acima, qual o valor do ativo total?
R$ 1.800.000,00.
R$ 1.000.000,00.
R$ 1.500.000,00.
R$ 0,00.
R$ 2.000.000,00.
Uma entidade apresentou as seguintes informações financeiras:
Salários a pagar em 31/12/2017: R$ 670.000,00
Salários a pagar em 31/12/2018: R$ 840.000,00
Despesa com salários em 2018: R$ 760.000,00
Neste sentido, o pagamento de salários no exercício de 2018 totalizou, em R$:
840.000,00
590.000,00
670.000,00
750.000,00
760.000,00
Uma entidade realizou aplicações financeiras com as seguintes características: (1) risco mínimo de mudanças no valor do investimento; (2) prazo de resgate de 40 dias a contar da data da aplicação e (3) liquidez imediata. Neste sentido, esses instrumentos financeiros devem ser classificados, conforme os padrões contábeis atualmente vigentes no Brasil, como:
Caixa e Equivalentes de Caixa.
Investimentos em intangíveis mensurados a valor justo para outros resultados abrangentes.
Investimentos financeiros mensurados ao custo amortizado para resultado do exercício.
Investimentos Financeiros mensurados a valor justo para outros resultados abrangentes.
Investimentos Financeiros mensurados a valor justo para resultado do exercício.



