







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Alfa realizou as seguintes operações no mês de julho:
• integralização do total do capital social no valor de R$ 15.000 em dinheiro;
• aquisição de mercadorias para revenda no valor de R$ 30.000, pagando 40% à vista e o restante a prazo;
• pagamento de despesas administrativas no valor de R$ 3.000, em dinheiro; e
• venda de mercadorias por R$ 50.000, sendo 60% à vista e 40% a prazo, com custo das mercadorias vendidas de R$ 20.000.
Com base nessa situação hipotética, considerando‑se exclusivamente as operações acima e admitindo‑se que todas as contas estavam com saldo zero no início do mês, assinale a opção que apresenta corretamente o saldo final das contas Caixa, Clientes, Fornecedores e Estoque de Mercadorias, após os lançamentos.
Caixa: R$ 27.000 | Clientes: R$ 20.000 | Fornecedores: R$ 12.000 | Estoque: R$ 10.000
Caixa: R$ 33.000 | Clientes: R$ 50.000 | Fornecedores: R$ 18.000 | Estoque: R$ 20.000
Caixa: R$ 30.000 | Clientes: R$ 30.000 | Fornecedores: R$ 18.000 | Estoque: R$ 30.000
Caixa: R$ 30.000 | Clientes: R$ 20.000 | Fornecedores: R$ 18.000 | Estoque: R$ 10.000
Caixa: R$ 42.000 | Clientes: R$ 20.000 | Fornecedores: R$ 12.000 | Estoque: R$ 20.000
Aplicações financeiras de curto prazo e de alta liquidez que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor são denominadas
caixa.
ganho.
receita.
fluxos de caixa.
equivalentes de caixa.
A empresa Abundância Ltda. comercializa bolas de futebol e, no mês de dezembro de 2024, iniciou suas operações conforme exposto a seguir:
01/12/2024 – Subscrição e integralização de Capital Social da empresa no valor de R$ 100.000, sendo 50% em dinheiro depositado no banco A e 50% em estoque para revenda (5.000 unidades).
04/12/2024 - Venda à vista de 130 unidades de bolas de futebol por R$ 2.600, recebidos via transferência bancária. Nessa operação há a incidência de impostos a recolher (ICMS 12%; PIS 0,65% e COFINS 3%).
05/12/2024 - Pagamento de Aluguel (despesa), via transferência bancária, R$ 1.800.
07/12/2024 – Houve uma aquisição de mercadorias para revenda, pagas à vista, via transferência bancária, sendo: 90 unidades a R$ 7 cada. Nessa operação há a incidência de impostos a recuperar (ICMS 7%; PIS 0,65% e COFINS 3%).
10/12/2024 - Pagamento de Despesas Diversas (despesa), via transferência bancária, R$ 200.
15/12/2024 - Venda à vista de 50 unidades de bolas de futebol por R$ 1.000, recebidos via depósito bancário. Nessa operação há a incidência de impostos a recolher (ICMS 12%; PIS 0,65% e COFINS 3%).
30/12/2024 - Reconhecimento da folha de pagamento dos funcionários da empresa no valor de R$ 15.000.
Considerando unicamente as informações apresentadas, é correto afirmar que, após a devida compensação de impostos,
o valor de ICMS a recolher do período é de R$ 387,90.
o valor de PIS a recolher do período é de R$ 65,10.
o valor de COFINS a recolher do período é de R$ 300,90.
o valor de ICMS a recolher do período é de R$ 312,90.
o valor de PIS a recolher do período é de R$ 19,10.
Em 31/12/2024, uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial: Disponibilidades: R$ 50.000; Capital Social: R$ 50.000.
Em janeiro de 2025, foram adquiridos R$ 20.000 em estoque, para pagamento em 180 dias. A sociedade empresária esperava vender todo o estoque em fevereiro.
Assinale a opção que indica a liquidez imediata da sociedade empresária, em janeiro de 2025.
1,0
1,5
2,0
2,5
3,5
Classificam-se como equivalentes de caixa os ativos circulantes cujo valor esteja sujeito a baixo risco de oscilação e que sejam facilmente conversíveis em um montante conhecido de caixa.
Certo
Errado
As disponibilidades da empresa em questão totalizam R$ 100.
Certo
Errado
Os itens que integram as disponibilidades de uma entidade são compostos por caixa, equivalentes de caixa e créditos a receber de clientes de curtíssimo prazo.
Certo
Errado
Fazem parte dos equivalentes de caixa todas as aplicações financeiras de curto prazo de alta liquidez.
Certo
Errado
Conforme o item 20 da NBC TG 03 (R3), de acordo com o método indireto, o fluxo de caixa líquido advindo das atividades operacionais é determinado ajustando o lucro líquido ou prejuízo quanto aos efeitos de:
I. Variações ocorridas no período nos estoques e nas contas operacionais a receber e a pagar.
II. Todos os outros itens tratados como fluxos de caixa advindos das atividades de investimento e de financiamento.
III. Itens que afetam o caixa, tais como depreciação, provisões, tributos diferidos, ganhos e perdas cambiais não realizados e resultado de equivalência patrimonial quando aplicável.
Quais estão corretos?
Apenas I.
Apenas II.
Apenas I e II.
Apenas II e III.
I, II e III.
A liquidez corrente é o indicador financeiro que permite conhecer a saúde financeira de uma organização por meio da capacidade que ela tem de honrar suas obrigações de curto prazo utilizando seu ativo circulante.
Certo
Errado
Integram os equivalentes de caixa todas as aplicações financeiras classificadas como ativo circulante.
Certo
Errado
A empresa Salsa Green apresentou as seguintes informações contábeis:
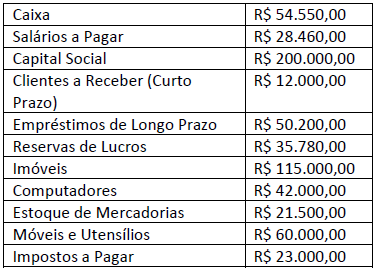
Assinale a alternativa correta sobre o índice de liquidez imediata da empresa:
0,92
1,06
0,75
2,04
1,32
Para fins do cumprimento dos prazos estabelecidos em lei com vistas à divulgação das demonstrações contábeis, ao envio das informações e dos dados contábeis, orçamentários e fiscais e, ainda, à divulgação dos relatórios de que tratam a legislação em vigor, o Siafic ficará disponível até
o vigésimo quinto dia do mês, para os registros necessários à elaboração dos balancetes relativos ao mês imediatamente anterior.
o último dia útil do mês de fevereiro, para o registro dos atos de gestão orçamentária e financeira relativos ao exercício imediatamente anterior.
trinta de março, para os ajustes necessários à elaboração do balancete do exercício imediatamente anterior e para as informações com periodicidade trimestral a que se referem.
o último dia útil de janeiro, para a execução das rotinas de inscrição e cancelamento de restos a pagar.
o quadragésimo quinto dia do trimestre posterior, para os registros necessários à elaboração dos balancetes relativos ao trimestre anterior.
Considere os fatos a seguir, relativos à conta caixa e equivalentes de caixa, ocorridos no início do mês de dezembro de 2024:
Dia 01
• compra à vista de mercadorias no valor de R$ 300.000,00;
• pagamento de contas a pagar no valor de R$ 108.000,00;
• vendas à vista no valor de R$ 1.020.000,00.
Dia 02
• pagamento de folha de pessoal, de novembro de 2024, no valor de R$ 272.000,00, por meio de transferência bancária.
Dia 03
• saldo inicial de R$ 680.000,00.
Com base nessas informações, o saldo inicial da conta caixa e equivalentes de caixa no dia 01.12.2024 era de
R$ 952.000,00.
R$ 748.000,00.
R$ 680.000,00.
R$ 340.000,00.
R$ 272.000,00.
O recebimento em caixa de recursos provenientes de um empréstimo bancário produzirá os registros que refletirão a operação, com a movimentação das contas contábeis da seguinte forma:
débito de um ativo e crédito de um passivo
débito de um passivo e crédito de um ativo
débito de um ativo e crédito de uma receita
débito de uma despesa e crédito de um ativo
Em 31/12/2024, uma sociedade empresária apresentava os seguintes saldos em seu ativo circulante: Caixa: R$ 8.000; Contas a receber de clientes: R$ 20.000; Estoques: R$ 12.000. O “contas a receber” de clientes tinha a seguinte composição:
• Em 30 dias: R$ 5.000
• Em 60 dias: R$ 6.000
• Em 120 dias: R$ 9.000
Assinale a opção que indica o saldo em “Disponibilidades”, na data
R$ 8.000.
R$ 11.000.
R$ 13.000.
R$ 19.000.
R$ 20.000.
Os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo e, não, para investimento ou para outros propósitos. Assim, a fim de que um investimento seja qualificado como equivalente de caixa, ele precisa ter conversibilidade imediata em montante conhecido de caixa e estar sujeito a um insignificante risco de mudança de valor.
Certo
Errado
Assinale a alternativa que indica em qual conta deve ser registrado o dinheiro que ingressa na empresa, proveniente principalmente da venda de produtos ou da prestação de serviços:
Fornecedores.
Reservas.
Clientes.
Provisão.
Títulos a pagar.
Para que um item patrimonial seja caracterizado como equivalente de caixa, ele deve, obrigatoriamente, atender a necessidades de caixa de curto prazo.
Certo
Errado
Na elaboração da demonstração de fluxo de caixa pelo método indireto, o resultado líquido do exercício é ajustado por itens que não afetam o caixa, como depreciação, ganhos de equivalência patrimonial e variações de contas a pagar e a receber.
Certo
Errado



