







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O saldo das contas caixa e bancos em 31/12/2023 é, aproximadamente, em R$, de:
0,00
423.870,00
812.090,00
828.870,00
1.553.870,00
Um supermercado apresentava os seguintes saldos em 31/12/2023:
Caixa:..................................................................................R$40.000;
Estoque de produtos perecíveis: ......................................R$80.000;
Estoque de produtos não perecíveis: .............................R$100.000;
Contas a receber em até 60 dias:....................................R$120.000;
Conta corrente no banco: ...............................................R$150.000;
Investimentos no banco para resgate em um ano:........R$170.000.
Assinale a opção que indica o saldo de Caixa e equivalentes de Caixa, apresentado na Demonstração dos Fluxos de Caixa em 31/12/2023.
R$190.000.
R$270.000.
R$310.000.
R$390.000.
R$560.000.
Qual é uma das principais importâncias da gestão de caixa eficiente para um negócio?
A gestão de caixa eficiente permite maior segurança e estabilidade para o negócio em momentos críticos.
A gestão de caixa eficiente elimina a necessidade de abrir e fechar o caixa diariamente.
A gestão de caixa eficiente garante que todos os investimentos sejam bem-sucedidos.
A gestão de caixa eficiente elimina completamente a necessidade de capital de giro.
Sobre o tratamento contábil dos valores registrados em Caixa e Equivalente de Caixa, assinale a alternativa correta.
As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data da transação.
Empréstimos bancários não são geralmente considerados atividades de financiamento.
Em regra, os saldos bancários negativos integram as atividades de financiamento, por isso esses valores devem ser registrados como obrigação no passivo.
Os saldos bancários credores representados por saques a descoberto são apresentados como parcela do passivo não circulante, indiscriminadamente.
Os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo e para investimento ou outros fins.
No Balanço Patrimonial, os recursos financeiros em caixa são demonstrados na conta
Saldo que se transfere para o exercício seguinte.
Ativo Financeiro.
Caixa e Equivalente de Caixa do Ativo Circulante.
Saldo de Equivalente de Caixa Ativo Financeiro.
Observe a seguinte tabela:
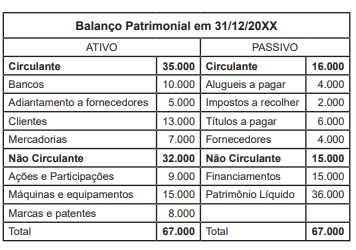
Os dados apurados no balanço da empresa em 31/12/20XX revelam que o índice de liquidez corrente corresponde a:
2,00
2,12
2,26
4,12
A soma do saldo das contas redutoras de ativo (em R$) é de:
81.990,00
97.980,00
100.980,00
444.990,00
445.980,00
Tendo por base exclusivamente as informações fornecidas, é correto afirmar que o Índice de Liquidez Imediata da Cia Mônaco em 31/12/2022 é de:
0,60.
0,70.
0,80.
0,75.
0,85.
Em 01/08/2024, uma costureira recebeu uma encomenda no valor de R$3.000 para confeccionar as roupas da festa de encerramento do ano letivo de uma escola. Na data, a escola pagou R$1.000 e combinou que iria pagar o restante na entrega das roupas, após dois meses.
Em 01/08/2024, a costureira registrou um aumento em suas disponibilidades, com a contrapartida em
Clientes, no ativo.
Receita, no resultado.
Receita antecipada, no resultado.
Receita antecipada, no passivo.
Receita de exercícios futuros, no patrimônio líquido.
No fluxo de caixa da empresa, verifica-se que houve entradas de R$ 1.900.000 referentes às vendas e serviços prestados. As saídas de caixa, somando pagamentos de fornecedores, salários e outras despesas, totalizaram R$ 1.400.000. A empresa encerra o ano com um saldo positivo de R$ 500.000, o que indica uma boa saúde financeira e um bom gerenciamento de liquidez.
Certo
Errado
Manter um alto volume de disponibilidades (caixa, bancos em conta movimento) é uma prática vantajosa para a maioria das empresas, independentemente do ramo de atividade.
Certo
Errado
A primeira conta a ser apresentado no Ativo circulante é "Disponibilidades", que também pode ser denominada "Caixa e equivalentes de caixa". Esta conta consolida os saldos das contas "Caixa", "Banco c/movimento" e "Aplicações financeiras de liquidez imediata".
Certo
Errado
A empresa XYZ apresentou, em 31/12/XX, os seguintes números:
Com base nesses números, a Liquidez Corrente e a Margem Líquida serão, respectivamente:
0,5 e 50%.
0,6 e 4%.
2 e 4%.
2 e 8%.
2 e 60%.
A gestão de um negócio ou organização pública envolve diversas atividades financeiras. As rotinas financeiras permitem a organização das tarefas a serem desenvolvidas. Assinale a alternativa correspondente a atividade de rotina financeira que envolve o acompanhamento das finanças do negócio como o Controle do fluxo de caixa e do capital de giro, compreendendo quais são os ativos mais líquidos da empresa e o fluxo das aplicações:
Controle de desempenho.
Controle bancário.
Controle entradas.
Controle de despesas.
Controle de dividendos.
A Cia BXZ Tecnologia Ltda. adquiriu uma máquina no valor de R$ 58.000,00, que foi paga integralmente à vista, para atender a uma necessidade operacional. Considerando os impactos no Balanço Patrimonial após a aquisição, analise as afirmações a seguir:
I - A aquisição à vista pode causar sérios problemas no fluxo de caixa da empresa, mas não necessariamente representa um prejuízo contábil.
II - A conta "Máquinas e Equipamentos" foram aumentados em R$ 58.000,00, refletindo o valor da aquisição no ativo imobilizado.
III - O caixa da empresa não foi afetado, pois a compra foi realizada com financiamento de longo prazo, aprovado pelo fornecedor.
IV - Tanto o ativo quanto o passivo não circulante sofreram alterações devido ao pagamento em dinheiro da máquina adquirida.
V - A conta de "Caixa" sofreu uma diminuição de R$ 58.000,00, correspondente ao pagamento à vista da máquina. Assinale a alternativa correta:
Apenas as afirmativas I, II e V estão corretas.
Apenas as afirmativas II e V estão corretas.
Apenas as afirmativas I, III e IV estão corretas.
Apenas as afirmativas II, IV e V estão corretas.
Todas as afirmativas estão corretas.
Maria é tesoureira da empresa Rosa do Sul S/A. Ao elaborar o livro caixa, observou os seguintes registros das operações realizadas pela empresa:
Qual valor do saldo de caixa Maria deve encontrar para o mês de abril de 2024, considerando que o saldo inicial é zero?
R$ 140.000.
R$ 100.000.
R$ 80.000.
R$ 40.000.
R$ 20.000.
O Fluxo de Caixa é essencial para pequenas e médias empresas, pois permite um controle rigoroso sobre as finanças diárias, ajudando a evitar problemas de liquidez e possibilitando uma melhor gestão de recursos em períodos de instabilidade econômica.
Certo
Errado
De acordo com o CPC 03 – Demonstração dos Fluxos de Caixa –, equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
Certo
Errado
Uma empresa possui saldo de caixa inicial de R$ 200.000. As projeções de entradas e saídas de caixa para o mês são:
1. Entradas: R$ 120.000 em vendas à vista e R$ 80.000 em recebíveis.
2. Saídas: R$ 50.000 em pagamento de fornecedores, R$ 30.000 em folha de pagamento e R$ 40.000 em impostos.
Levando em consideração que a empresa mantém uma reserva mínima de caixa de R$ 100.000, qual o saldo final de caixa disponível para investimentos ou aplicações?
R$ 180.000.
R$ 180.000, sendo que nenhum valor poderá ser aplicado.
R$ 280.000, dos quais R$ 180.000 podem ser aplicados.
R$ 280.000, sendo que todo o saldo deve ser mantido como reserva de caixa.
O fato que provoca alteração no fluxo de caixa, relacionado à atividades operacionais, está indicado no seguinte exemplo:
recebimentos ou pagamentos em caixa, decorrentes da solução de litígios
amortização de empréstimos e financiamentos que foram contraídos
pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro
recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo



