







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os índices de liquidez são índices financeiros utilizados para verificar como está a capacidade financeira da entidade, visando cumprir com as obrigações compreendidas no passivo. O índice de Liquidez Seca é um dos mais utilizados, pois demonstra a capacidade que a entidade pública tem para honrar com os seus compromissos de forma mais real, sem considerar valores que não resultarão em recursos financeiros disponíveis a curto prazo.
Nesse contexto, em 31/12/2023, determinado município apresentava os seguintes saldos em seu balanço patrimonial:
Com base nesses valores, pode-se afirmar que a Liquidez Seca do município em 31/12/2023 era de:
0.97.
0,53.
1,13.
4,43.
1,50.
O cálculo do índice de liquidez corrente de uma entidade teve o resultado 1,67. Assinale a alternativa correta.
Nessa situação, é correto afirmar que a empresa não tem capacidade de honrar suas dívidas de curto prazo, caso necessário.
Nessa situação, é correto afirmar que a empresa tem capacidade de honrar suas dívidas de curto prazo, caso necessário, com sobra de recursos.
Nessa situação, é correto afirmar que a empresa tem recursos de curto prazo equivalentes às obrigações de curto e longo prazo.
Nessa situação, é correto afirmar que a empresa terá que captar recursos de terceiros para quitar as obrigações de curto prazo.
Com relação aos indicadores de liquidez, assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) Quando o único ativo classificado como circulante é o caixa, a liquidez seca é igual à liquidez imediata.
( ) Quando não há ativo classificado como realizável a longo prazo, a liquidez corrente é igual à liquidez geral.
( ) Quando não há ativos que são considerados de difícil realização, como estoques, a liquidez seca é igual à liquidez corrente.
As afirmativas são, respectivamente,
V – V – V.
V – V – F.
V – F – V.
F – V – V.
F – F – V.
ATENÇÃO! Para resolução das próximas OITO questões (números 40 a 47), considere as informações adiante.
A Company Ltda. é uma empresa que atua na revenda de materiais de escritório. O quadro a seguir contém a relação de contas e saldos em 31/12/2023, após incorporado o resultado do exercício:
Abatimentos sobre vendas | 8.000,00 |
Ações em Tesouraria | 3.000,00 |
Adiantamentos de Clientes | 12.000,00 |
Adiantamentos de Fornecedores | 15.000,00 |
Ajuste a valor recuperável de Imobilizado* | 16.000,00 |
Caixa e Equivalentes de Caixa | 46.000,00 |
Capital Social | 100.000,00 |
Comissões sobre vendas | 8.000,00 |
Custo das Mercadorias Vendidas | 36.000,00 |
Depreciação Acumulada | 23.000,00 |
Descontos incondicionais concedidos | 6.000,00 |
Duplicatas a Receber | 63.000,00 |
Duplicatas descontadas | 22.000,00 |
Empréstimos e Financiamentos (LP) | 275.000,00 |
Encargos Financeiros a Transcorrer (LP) | 45.000,00 |
Estoques | 19.000,00 |
ICMS sobre vendas | 32.000,00 |
Juros Passivos | 13.000,00 |
Obrigações Tributárias a recolher | 31.000,00 |
Participações Societárias Permanentes | 25.000,00 |
Perdas estimadas com Clientes* | 5.000,00 |
PIS sobre folha de pagamento | 8.000,00 |
Prédios e Edificações | 200.000,00 |
Prejuízo Acumulado | 31.000,00 |
Receita Bruta de Vendas | 220.000,00 |
Reservas de Capital | 17.000,00 |
Reservas de Lucros | 11.000,00 |
Salários e encargos sociais | 48.000,00 |
Veículos | 65.000,00 |
O total de Capitais de Terceiros que financia as atividades da entidade em 31/12/2023 é de:
285.000,00.
265.000,00.
275.000,00.
295.000,00.
305.000,00.
O saldo de caixa e equivalente de caixa da entidade em 30 de junho de 2023 foi, em R$, de:
200.000,00
164.000,00
162.620,00
149.820,00
152.020,00
Assinale a opção que indica um fato que gera diminuição de caixa e equivalente de caixa de uma empresa, pela atividade operacional.
Compra de ações de outras empresas.
Compra à vista de terreno destinado a valorização.
Compra à vista de moto para ser utilizada em entregas.
Pagamento antecipado de aluguel de vagas de garagem para a diretoria.
Pagamento de empréstimo bancário que havia sido adquirido para a compra de estoques.
Considere os seguintes saldos obtidos nos sistemas de controle de informações da Autarquia ABCDE em 31/12/2022:
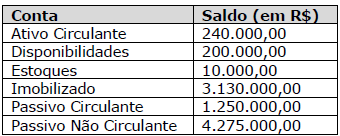
Assinale a alternativa que apresenta o Índice de Liquidez Imediata da Autarquia ABCDE em 31/12/2022.
0,16.
0,36.
0,45.
0,95.
1,26.
Considere que o gestor financeiro de determinado conselho federal precise reforçar o caixa mediante o resgate de uma destas duas aplicações financeiras prefixadas: (1) Certificado de Depósito Bancário (CDB) Prefixado, com valor de resgate de $ 35.089,95, para 150 dias, (2) Certificado de Depósito Bancário (CDB), com valor de resgate de $ 35.089,95, em 180 dias. Desconsiderando qualquer outro elemento de custo no cálculo, como tarifas bancárias e eventuais impostos, assinale a alternativa que corresponde à opção de maior impacto no caixa imediato da organização, dado um custo de oportunidade de mercado de 3% a.m.
Opção 1 por gerar caixa de $ 29.387,28.
Opção 2 por gerar caixa de $ 32.112,28.
Opção 2 por gerar caixa de $ 31.176,97.
Opção 1 por gerar caixa de $ 30.268,90.
Tanto a opção 1 quanto a opção 2 geram o mesmo efeito no caixa.
Acerca dos equivalentes de caixa, é corretor o que se afirma em:
Os equivalentes de caixa são mantidos para investimento ou para atender compromissos de longo prazo.
O investimento é qualificado como equivalente de caixa quando tem vencimento de longo prazo.
São contemplados no conceito de equivalentes de caixa todos os investimentos em instrumentos patrimoniais, ou seja, de patrimônio líquido.
Ações preferenciais resgatáveis que tenham prazo definido para resgate e cujo prazo atenda à definição de curto prazo são consideradas equivalentes de caixa.
Um investimento será qualificado como equivalente de caixa quando tiver conversibilidade imediata em montante conhecido de caixa, ainda que esteja sujeito a considerável risco de mudança de valor.
Na demonstração dos fluxos de caixa, se o valor dos fluxos de caixa líquidos das atividades de financiamento for positivo, isso significa que a empresa quitou mais empréstimos do que contraiu no exercício de referência.
Certo
Errado
Uma empresa, ao elaborar seu balancete de verificação, observou que o saldo da conta ‘‘Caixa’’ apresentava uma diferença de R$ 10.000,00 em relação ao saldo real apurado na conciliação bancária. Após investigação, foi constatado que uma venda à vista, registrada pelo valor de R$ 10.000,00, não havia sido lançada no caixa. Diante dessa situação, a correção contábil apropriada deve ser:
Registrar um crédito na conta ‘‘Caixa’’ e um débito na conta ‘‘Receita de Vendas’’ no valor de R$ 10.000,00.
Registrar um débito na conta ‘‘Caixa’’ e um crédito na conta "Receita de Vendas" no valor de R$ 10.000,00.
Registrar um débito na conta ‘‘Receita de Vendas’’ e um crédito na conta ‘‘Caixa’’ no valor de R$ 10.000,00.
Registrar um débito na conta ‘‘Caixa’’ e um crédito na conta ‘‘Clientes’’ no valor de R$ 10.000,00.
Uma companhia, que apresenta saldos nas contas Reservas de Lucros e de Capital, compra as suas próprias ações para retirá-las definitivamente de circulação. Na operação, o valor do capital social é mantido.
Assinale a opção que indica a contrapartida prioritária da conta “Disponibilidades”.
Capital Social.
Reserva Legal.
Reserva Estatutária.
Provisão para Contingências.
Ajustes de Avaliação Patrimonial.
Considerando as informações apresentadas, é correto afirmar que o caixa e os equivalentes gerados com as atividades operacionais do ente é, em milhares de R$, de:
215.000,00
658.000,00
791.000,00
873.000,00
1.449.000,00
As decisões operacionais e financeiras de uma organização acerca do caixa levam em consideração tanto as atividades que o aumentam quanto as atividades que o diminuem. Uma atividade que aumenta o caixa é a
compra de uma propriedade e o consequente aumento do ativo não circulante.
compra de máquinas que têm o potencial de aumentar a capacidade de produção.
diminuição do passivo não circulante, ao pagar uma dívida de longo prazo superior a um ano.
diminuição do ativo não circulante, por meio da venda de uma propriedade com prazo de pagamento inferior a um ano.
diminuição do patrimônio líquido, ao recomprar algumas ações.
Uma entidade com controle total sobre sua liquidez teria seu saldo de caixa igual a zero; no entanto, essa posição de caixa inexiste, pois fatores como alto custo do dinheiro, inflação e incerteza do fluxo de caixa demandam que as organizações mantenham, em diferentes magnitudes, um nível mínimo de caixa (ASSAF NETO; SILVA, 2011). Há três razões para que a empresa/entidade mantenha o saldo mínimo de caixa. Enumere os conceitos de acordo com a razão.
1. Transação
2. Precaução
3. Especulação
( ) decorre da perspectiva de uma oportunidade futura para realizar negócios. Por exemplo, a empresa dispõe de capital para aplicar em uma operação financeira que dura 5 anos e rende 15% ao ano. Ao optar pela transação, a companhia consegue especular seu dinheiro disponível por determinado período.
( ) uma empresa necessita de recursos aplicados no caixa a fim de saldar suas obrigações; o saldo de caixa é necessário pelo fato de as entradas e saídas ocorrerem em momentos diferentes. Ainda, a transação impulsiona a empresa que precisa de capital para dar troco aos clientes a também manter recursos em caixa (ASSAF NETO; SILVA, 2011).
( ) o gestor financeiro determina esse montante em virtude do risco associado a pagamentos futuros imprevisíveis no seu planejamento. Por exemplo, uma companhia pode ter uma inundação em seu parque fabril e precisar de capital para manutenção da área. Se não houvesse esse saldo mínimo de caixa, não seria possível o gasto ou haveria a necessidade de captar dinheiro com terceiros.
1 – 2 – 3.
3 – 2 – 1.
2 – 3 – 1.
1 – 3 – 2.
3 – 1 – 2.
Uma loja vende carros usados. Enquanto não são vendidos, a loja aluga os carros a terceiros, por meio de pagamento de diárias.
Em agosto de 2024, a loja recebeu, em dinheiro, R$400.000 referentes à venda de carros e R$100.000 referentes ao aluguel dos carros.
Na Demonstração de Fluxos de Caixa mensal da loja, em 31/08/2024, deve-se reconhecer
Atividade Operacional: R$500.000
Atividade de Investimento: R$500.000
Atividade de Financiamento: R$500.000
Atividade Operacional: R$100.000 e Atividade de Investimento: R$400.000.
Atividade Operacional: R$400.000 e Atividade de Financiamento: R$100.000.
Saldos bancários negativos, ainda que não compensáveis com outros saldos bancários, devem ser deduzidos do montante de equivalentes de caixa, para fins da apuração do saldo desse grupo.
Certo
Errado
A variação de caixa e equivalente de caixa totalizou, em R$:
43.200,00.
306.900,00.
318.883,38.
520.411,08.
625.783,38.
Composição típica de Disponibilidades – contas são: caixa, depósitos bancários a vista, numerários em trânsito, equivalentes de caixa – aplicações de liquidez imediata.
Certo
Errado
A respeito do caixa e equivalente de caixa, assinale a alternativa INCORRETA.
As aplicações financeiras de liquidez imediata e aquelas resgatáveis em curto prazo são classificáveis como Equivalentes de Caixa.
De forma geral, as aplicações financeiras podem ser mensuradas pelo: custo amortizado, valor justo por outros resultados abrangentes e valor justo pelo resultado.
As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data das demonstrações contábeis.
Os investimentos em ações de outras entidades são excluídos dos Equivalentes, mesmo se forem substancialmente Equivalentes de Caixa.



