







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante o acompanhamento das obrigações financeiras de uma sociedade anônima prestadora de serviços públicos, identifica-se que vários pagamentos estavam sendo efetuados sem controle prévio da disponibilidade de caixa, enquanto a diretoria discutia a distribuição antecipada de dividendos aos acionistas. Diante disso, analise as assertivas e assinale a alternativa que aponta as corretas.
l. A liquidez é um princípio fundamental da administração financeira e refere-se à capacidade da empresa de honrar seus compromissos no curto prazo, o que exige planejamento das entradas e saídas de recursos.
II. A distribuição de dividendos pode ser realizada mesmo em situações de desequilíbrio de caixa, desde que haja previsão estatutária e aprovação dos acionistas.
III. Para garantir o equilíbrio financeiro, é necessário verificar o saldo disponível e ordenar os pagamentos com base na data de vencimento e relevância contratual.
IV. Em uma sociedade anônima, o pagamento de fornecedores pode ser postergado indefinidamente se houver decisão da diretoria para priorizar a remuneração dos acionistas.
Apenas I e III.
Apenas I, Il e III.
Apenas Il e III.
Apenas ll e IV.
Apenas I, Il e IV.
A empresa Dexter Suprimentos Ltda., atuante no setor de materiais hospitalares, apresentou as seguintes informações contábeis ao final do exercício de 2024:
• caixa e equivalentes de caixa: R$ 50.000;
• clientes (duplicatas a receber): R$ 30.000;
• estoques: R$ 40.000;
• ativo não circulante: R$ 480.000;
• passivo circulante: R$ 60.000;
• passivo não circulante: R$ 0;
• patrimônio líquido: R$ 540.000;
• receita líquida de vendas: R$ 950.000; e
• lucro líquido do exercício: R$ 130.000.
Com base nessa situação hipotética e considerando‑se os quocientes contábeis básicos da contabilidade geral, assinale a opção correta.
liquidez corrente = 1,5
rentabilidade do patrimônio líquido = 20%
participação de capitais de terceiros = 0,25
liquidez seca = 1,33
endividamento geral = 0,20
As duas formas mais usuais de controle da conta caixa são o fundo fixo e o caixa flutuante.
Certo
Errado
Em 30 de março de 2024, a conta caixa e equivalentes de Caixa será debitada no valor de R$ 30.000.
Certo
Errado
Com base nos dados fornecidos, assinale a alternativa que indica o valor da liquidez imediata:
21,12%
37,48%
25,36%
47,31%
29,38%
O caixa é importante porque representa poder de compra, que pode ser transferido facilmente em uma economia de troca, a qualquer indivíduo ou organização para satisfação de suas necessidades específicas por bens e serviços desejados e disponíveis, sendo as informações sobre fluxo de caixa relevantes, pois permitem que os investidores e credores projetem a capacidade financeira que a empresa terá, além de auxiliar na determinação da liquidez e solvência dela (HENDRIKSEN E BREDA, 1999). Considerando o disposto, assinale a afirmativa correta.
O termo “caixa” abrange somente os recursos disponíveis na organização e dos quais se possa fazer uso imediato, ou seja, refere-se à quantia em dinheiro que se encontra na organização podendo ser utilizado imediatamente.
O fluxo de caixa é o conjunto de saídas de dinheiro ao longo do tempo, podendo ser calculado mediante a construção de uma planilha de gastos, e, como instrumento de controle, tem por objetivo gerar informações sobre as saídas de caixa.
O fluxo de caixa, por proporcionar uma medida da capacidade da organização em liberar meios monetários, possibilita sua análise como indicador da sua capacidade de efetuar novos investimentos recorrendo a fontes de financiamento externas.
A liquidez é a capacidade relativa de conversão de ativos em caixa e solvência é a capacidade de pagamento das obrigações de uma organização no momento de seus vencimentos, sendo o conceito de solvência mais amplo que o de liquidez, pois a capacidade de solvência indica a possibilidade de continuidade.
Considere o conceito a seguir:
“Parte dos bens de uma empresa representados pelo estoque de produtos e pelo dinheiro disponível (imediatamente e a curto prazo).”
(SANDRONI, Paulo. Novo Dicionário de Economia. São Paulo: Best Seller, 1999)
Assinale a alternativa que corresponde ao conceito explicitado no texto:
Custo Fixo.
Orçamento de Capital.
Fluxo de Caixa.
Capital de Giro.
Cronograma Financeiro.
Sabendo que o saldo de Caixa e Equivalentes de Caixa no início do exercício era de R$ 5.500,00, é correto afirmar que o saldo da referida conta em 31/12/2022 é de:
R$ 10.500,00.
R$ 7.500,00.
R$ 8.500,00.
R$ 11.500,00.
R$ 13.500,00.
No encerramento do exercício de 2022, o Índice de Liquidez Imediata da Cia. Hockenheim era de:
0,50.
0,38.
0,40.
0,45.
0,53.
A variação de caixa e equivalentes de caixa no período totalizou (em R$):
2.081.790,00
1.731.000,00
750.000,00
400.000,00
0,00
Qual das seguintes práticas reflete uma boa gestão do ciclo de caixa?
Estender ao máximo os prazos de pagamento aos fornecedores e reduzir os prazos de recebimento, mantendo um ciclo de caixa positivo.
Antecipar recebíveis, mesmo que implique em altas taxas de desconto, para aumentar a liquidez.
Manter grandes volumes de estoque para garantir a continuidade da produção, mesmo que isso diminua a liquidez.
Priorizar investimentos em ativos fixos para aumentar o valor patrimonial da empresa.
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), analise as seguintes assertivas:
I. A conta do Ativo Circulante Caixa e Equivalentes de Caixa compreende o somatório dos valores em caixa e em bancos, bem como equivalentes, que representam recursos com livre movimentação para aplicação nas operações da entidade e para os quais não haja restrições para uso imediato.
II. A conta do Ativo Circulante Depósitos Judiciais compreende o valor em Caixa e Equivalentes de Caixa, decorrentes de depósitos recebidos por determinação judicial e depósitos para recursos judiciais, passíveis de serem restituídos.
III. A conta do Ativo Circulante Créditos Tributários a Receber compreende os valores relativos a créditos a receber com vencimento após 12 meses da data das demonstrações, oriundos das variações patrimoniais aumentativas tributárias. Os tributos são: impostos, taxas, contribuições de melhoria, contribuições e empréstimos compulsórios.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Fluxo de caixa de maneira ampla é um processo pelo qual a empresa gera e aplica seus recursos de caixa determinados pelas várias atividades desenvolvidas, no qual as atividades da empresa dividem-se em:
DRE (demonstração do resultado do exercício); relatório gerencial.
Demonstrativos contábeis; orçamento mensal por atividade.
Operacionais, de investimento e de financiamento.
Receitas operacionais e despesas operacionais.
A empresa Restaurante Vivendas do Lago Ltda. apresentou o Balanço Patrimonial em 2022 com os seguintes valores:
Restaurante Vivendas do Lago Ltda Balanço Patrimonial em 31/12/2023
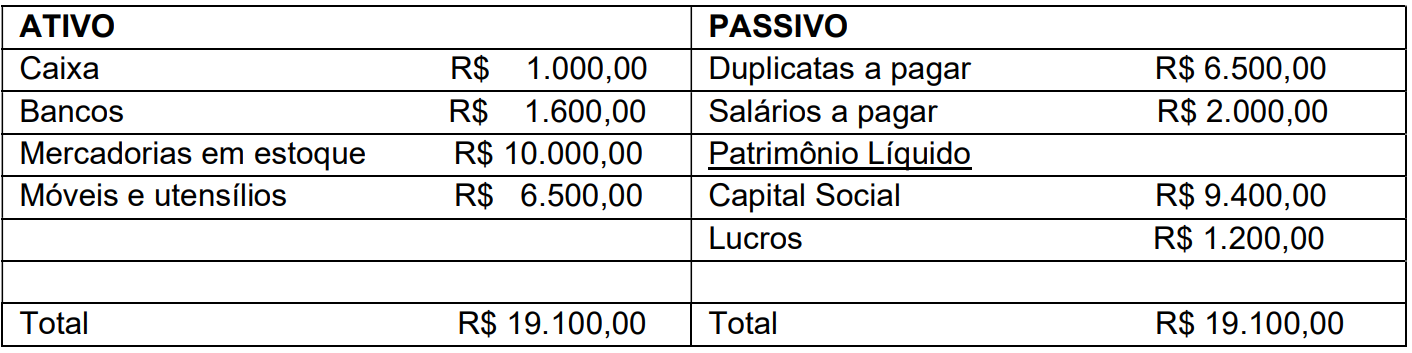
Podemos afirmar que a empresa possui em disponibilidade imediata para efetuar o pagamento das obrigações o valor de:
R$ 2.600,00.
R$ 10.000,00.
R$ 16.500,00.
R$ 19.100,00.
Um pesquisador decidiu se tornar empreendedor e abrir sua própria empresa. No processo, esse tomou as seguintes decisões a partir de 05/01/202X:
Abriu uma conta Pessoa Jurídica e depositou R$ 1.000 em um banco digital em 05/01/202X.
Adquiriu a vista uma instalação no valor de R$ 700 em 10/01/202X.
Em 15/01/202X, adquiriu Móveis e Utensílios no valor de R$ 150 para pagamento a prazo em seis parcelas iguais mediante emissão de Nota Promissória.
Em 20/01/202X, contratou um empréstimo de R$ 300, com juros de 10% a. a. sendo os pagamentos efetuados apenas no início de cada ano subsequente.
Considerando essas informações e que não houve mais movimentações, assinale a alternativa que aponta, respectivamente, o valor do Caixa da empresa e de seu Ativo Total no final de 202X.
R$ 500 e R$ 1.500.
R$ 400 e R$ 1.450.
R$ 600 e R$ 1.450.
R$ 300 e R$ 1.350.
R$ 650 e R$ 1.400.
A gestão eficiente é a arte de equilibrar recursos, pessoas e processos para alcançar resultados sustentáveis e agregar valor à organização. Assinale a alternativa que melhor descreve o conceito de gestão de caixa.
A gestão de caixa é o processo de elaborar orçamentos empresariais anuais.
A gestão de caixa é a avaliação de crédito de clientes e fornecedores.
A gestão de caixa é o acompanhamento, controle e direcionamento do fluxo de entradas e saídas de recursos do negócio.
A gestão de caixa é a prática de monitorar e analisar as tendências de mercado.
O índice de liquidez seca, em Reais, é de:
0,91
0,97
1,23
1,48
1,63
As companhias fechadas com patrimônio líquido igual ou superior a dois milhões de reais na data do balanço são obrigadas a elaborarem e publicarem a demonstração dos fluxos de caixa.
Certo
Errado
O Cliente Pessoa Física fez um depósito à vista no valor de R$10.000,00 na sua conta corrente no dia 27/03/20XX. Em 27/04/20XX o cliente movimentou o valor do depósito à vista para a sua conta de depósito. Em 27/05/20XX, o Banco Sucesso S.A realizou a remuneração de 0,5% ao mês, em data aniversária do depósito em poupança do Cliente, no valor de R$50,00 e depois, o Cliente sacou o valor integral da conta.
Assinale a opção que apresenta a contabilização correta das movimentações desse cliente pelo Banco.
D – Depósitos de Pessoas Naturais – R$10.000,00
C – Caixa – R$10.000,00
D – Depósitos à de Poupança Livres – Pessoas Naturais – R$10.000,00
C – Depósitos de Pessoas Naturais – R$10.000,00
D – Depósitos à de Poupança Livres – Pessoas Naturais – R$50,00
C – Rendas de Depósitos de Poupança – R$50,00
D – Caixa – R$R$10.050,00
C – Depósitos à de Poupança Livres – Pessoas Naturais – R$10.050,00
D – Caixa – R$10.000,00
C – Depósitos de Pessoas Naturais – R$10.000,00
D – Depósitos de Pessoas Naturais – R$10.000,00
C – Depósitos à de Poupança Livres – Pessoas Naturais – R$10.000,00
D – Despesas de Depósitos de Poupança – R$50,00
C – Depósitos à de Poupança Livres – Pessoas Naturais – R$50,00
D – Depósitos à de Poupança Livres – Pessoas Naturais – R$10.050,00
C – Caixa – R$10.050,00
D – Depósitos de Pessoas Naturais – R$10.000,00
C – Caixa – R$10.000,00
D – Depósitos à de Poupança Livres – Pessoas Naturais – R$10.000,00
C – Depósitos de Pessoas Naturais – R$10.000,00
D – Depósitos à de Poupança Livres – Pessoas Naturais – R$50,00
C – Rendas de Depósitos de Poupança – R$50,00
D – Caixa – R$R$10.050,00
C – Depósitos à de Poupança Livres – Pessoas Naturais – R$R$10.050,00
D – Caixa – R$10.000,00
C – Depósitos de Pessoas Naturais – R$10.000,00
D – Depósitos Conta Corrente de Pessoas Naturais – R$10.000,00
C – Depósitos Conta Poupança de Pessoas Naturais – R$10.000,00
D – Depósitos Conta Corrente de Pessoas Naturais – R$50,00
C – Depósitos Conta Poupança de Pessoas Naturais – R$50,00
C – Depósitos Conta Poupança de Pessoas Naturais – R$10.050,00
C – Caixa – R$10.050,00
D – Depósitos de Pessoas Naturais – R$10.000,00
C – Caixa – R$10.000,00
D – Depósitos Conta Corrente de Pessoas Naturais – R$10.000,00
C – Depósitos Conta Poupança de Pessoas Naturais – R$10.000,00
D – Depósitos Conta Poupança de Pessoas Naturais – R$50,00
C – Rendas de Depósitos de Poupança – R$50,00
D – Caixa – R$R$10.050,00
C – Depósitos Conta Poupança de Pessoas Naturais – R$10.050,00
O saldo de caixa é um retrato de um determinado momento, portanto não indica necessariamente que a empresa está tendo lucro ou prejuízo em suas atividades operacionais.
Certo
Errado



