







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as transações a seguir:
I - Um empréstimo de R$ 200 mil a uma empresa S.A. pelo prazo de 2 anos, em que o contrato não pode ser pago antecipadamente, e os juros de 20% a.a. serão pagos anualmente.
II - Um empréstimo de 10 anos, com pagamentos anuais de 14% a.a., fixos, mais adicional para cobertura de risco de crédito, ajustado anualmente.
III - Um empréstimo perpétuo, com pagamentos de juros trimestrais e opção de exigir o pagamento antecipadamente se o devedor sofrer mudanças que deteriorem sua classificação de risco de crédito a um determinado nível.
IV - Um título conversível em número fixo de instrumentos patrimoniais do emissor deve ser avaliado pelo detentor na sua totalidade, sem o desmembramento do derivativo embutido no contrato.
V - Um empréstimo a juros fixos, pagáveis em 36 meses, no qual o tomador tem a opção de prorrogação por mais 24 meses, podendo optar por continuar pagando juros fixos ou um percentual da taxa de juros básica.
Considerando-se as informações apresentadas e os preceitos do CPC 48, as transações que seriam aprovadas no teste de somente pagamentos de principal e de juros são:
I e II, apenas.
I, II e III, apenas.
I, II e V, apenas.
I, II, III e V, apenas.
I, II, III, IV e V.
Uma empresa contraiu um empréstimo no valor de 400 mil reais, em agosto de 2024. Após exatamente 1 mês, em setembro de 2024, pagou 150 mil reais. Em outubro de 2024, após exatos dois meses da data do empréstimo, efetuou um pagamento de 170 mil reais. E em novembro de 2024, após exatos 3 meses da data do empréstimo, quitou a dívida, pagando a última parcela. Sabe-se que a taxa de juros compostos desse empréstimo foi de 2% ao mês.
Assim, para a quitação do empréstimo, o valor da última parcela paga em novembro de 2024, em milhares de reais, foi de, aproximadamente,
95,0
98,5
104,5
112,3
114,6
Uma alternativa de aplicação financeira remunera o investidor com uma taxa de juros composta de 8% ao semestre. Assinale a alternativa correta que apresenta a taxa de juros equivalente para o período mensal.
1,33% a.m
1,29% a.m
1,35% a.m
1,40% a.m
ATENÇÃO! Para resolução as próximas SETE questões (26 a 32), utilize as informações a seguir:
A Cia. Parreiral é uma empresa industrial que atua no ramo de fabricação de peças de vestuário. Ao final do exercício de 2023, após os procedimentos de encerramento, seu balancete de verificação apresentava as seguintes contas e saldos:
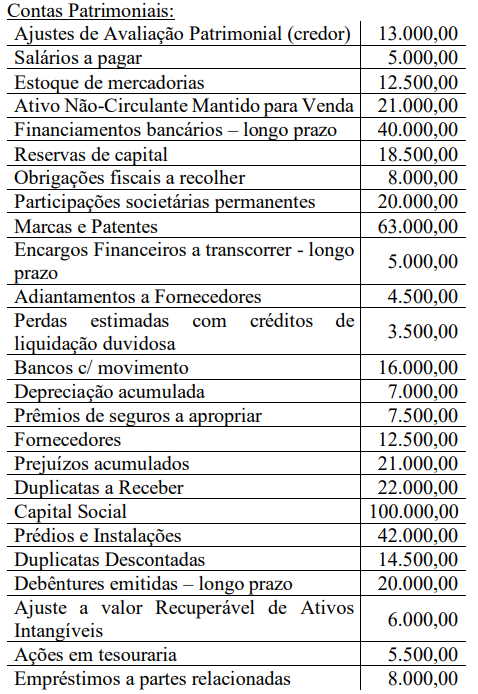
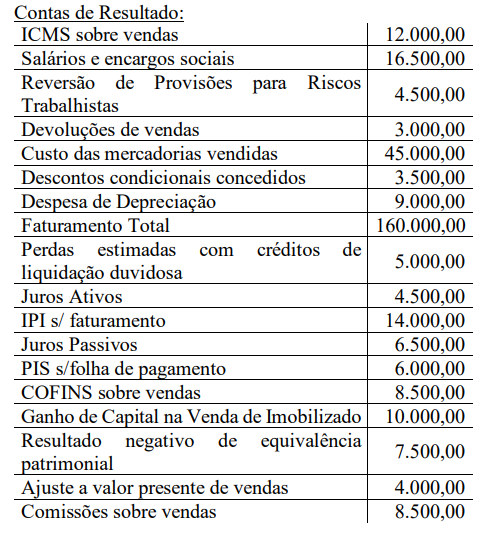
Com base nos dados fornecidos, é correto afirmar que o Índice de Endividamento Geral da entidade no encerramento de 2023 era de:
55,50%.
47,50%.
37,50%.
45,00%.
52,50%.
Adiantamentos ou empréstimos a sociedades coligadas ou controladas registram-se no ativo circulante quando houver previsão de recebimento no curso dos 12 meses seguintes à elaboração do balanço.
Certo
Errado
As receitas financeiras ganhas com recursos de empréstimos para obtenção de um ativo qualificável devem ser deduzidas dos custos dos empréstimos incorridos.
Certo
Errado
Carlos efetuou um empréstimo bancário por um determinado prazo e a uma taxa de juros. Sendo assim, qual o valor dos juros correspondentes ao empréstimo de R$ 20.000,00 (vinte mil reais) efetuado por Carlos, pelo prazo de 12 meses, pelo regime de capitalização simples, sabendo-se que a taxa cobrada é de 5% ao mês?
R$ 8.000,00 (oito mil reais).
R$ 10.000,00 (dez mil reais).
R$ 11.000,00 (onze mil reais).
R$ 12.000,00 (doze mil reais).
R$ 14.000,00 (quatorze mil reais).
Um empréstimo no valor de R$ 200 mil foi realizado em janeiro de 2023, a uma taxa de juro de 10% ao ano, no regime de juros compostos. O plano de pagamentos da dívida, apresentado na Tabela a seguir, é composto por 3 parcelas, a serem pagas, respectivamente, após exatos 1, 2 e 3 anos a partir da data do empréstimo.
Data | Pagamento (milhares de reais) |
jan/24 | 50 |
Jan/25 | 70 |
Jan/26 | parcela restante |
Para liquidar a dívida, a quantia, em milhares de reais, que mais se aproxima do valor da terceira parcela, é igual a
88,0
96,8
117,7
128,7
132,8
O pagamento de parcela de um empréstimo, composto parte de juros e parte de amortização do principal, é um fato contábil:
que ocasiona registros em contas do ativo e do passivo, apenas, sendo, assim, um fato misto.
que ocasiona registros em contas do passivo e de resultado, apenas, o que o torna um fato modificativo.
que ocasiona registros em contas do ativo, do passivo e de receitas, o que faz dele um fato misto.
que ocasiona registros em contas do ativo e de resultado, apenas, sendo, assim, um fato permutativo.
que ocasiona registros em contas do ativo, do passivo exigível e de resultado, sendo, desta feita, um fato misto.
O pagamento de prestação de empréstimo adquirido, envolvendo parcela de amortização e parcela de juros, é exemplo típico de fato contábil permutativo.
Certo
Errado
Uma entidade varejista descontou R$ 900.000,00 em duplicatas no dia 29 de março de 2023 com prazo de vencimento de 3 meses. No mesmo dia, a instituição financeira depositou na sua conta corrente o valor de R$ 876.345,20.
No dia 29.03.2023, o contador da entidade varejista deverá reconhecer despesa com juros, em R$, no valor de
0,00
7.884,93
15.769,87
20.000,00
23.654,80
A capitalização de custos de empréstimos atribuíveis à construção de uma casa para uso individual, em um empreendimento da mesma construtora em que outras vinte casas ainda estão em construção, cessará apenas quando todas as casas ficarem prontas.
Certo
Errado
A capitalização dos custos de empréstimos como parte do custo de um ativo tem início quando a empresa passa a realizar as atividades necessárias para o uso ou a venda do ativo.
Certo
Errado
Ao longo do mês de junho de 2023 uma organização precisou recorrer a uma operação de crédito. O empréstimo foi realizado e os registros contábeis foram efetivados na data da operação. O montante deveria ser pago em 24 parcelas, com juros de 1% ao mês. O valor a ser registrado como juros a apropriar, na data da assinatura do contrato, deve ser evidenciado como:
Receita.
Ativo.
Patrimônio Líquido.
Despesas.
Passivo.
Uma empresa deve suspender a capitalização de custos de empréstimos quando houver um atraso temporário necessário ao processo de conclusão do ativo para seu uso.
Certo
Errado
O empréstimo obtido com liquidação prevista para o período de até doze meses após a data do balanço deve ser classificado no passivo circulante, mesmo que o prazo original para a liquidação da operação tenha sido estabelecido para um período superior a doze meses após a data do balanço.
Certo
Errado
Uma empresa deve capitalizar o montante dos recursos obtidos com empréstimos sem uma destinação específica quando utilizá-lo com o propósito de construir um bem imóvel para uso próprio, por exemplo.
Certo
Errado
Leia o caso a seguir.
Uma empresa comercial contraiu uma dívida em 01/02/2023 com terceiros no valor de R$ 100.000,00. A empresa pagou a dívida em 30/09/2023. Na data, a soma do principal e dos juros foi de R$ 140.000,00.
Considerando que o empréstimo foi corrigido por juros simples, qual foi a taxa de juros mensal paga pelo empréstimo?
4,40%.
5,00%.
5,71%.
6,00%.
Passando por necessidades de caixa, uma sociedade empresária realizou as seguintes operações junto ao Banco A no dia 01/04/2022:
Captação de empréstimo:
Valor do principal: R$ 100.000,00.
Data de vencimento do empréstimo: 01/04/2023 (pagamento do principal acrescido de juros/encargos financeiros).
Juros/encargos financeiros devidos: R$ 26.824,18.
Desconto de duplicata antes de seu vencimento:
Valor da duplicata no vencimento: R$ 30.000,00.
Data de vencimento da duplicata: 01/10/2022.
Juros/Encargos financeiros devidos em virtude da taxa de desconto simples comercial cobrada pelo banco: R$ 3.600,00
Outras informações:
Considerando exclusivamente as informações apresentadas, assinale a alternativa com os lançamentos contábeis que a sociedade empresária deverá realizar para refletirem, em 01/04/2022, o reconhecimento inicial das transações de captação do empréstimo e de desconto de duplicata. (Desconsidere qualquer incidência de impostos.)
Captação do Empréstimo: | |
Débito: Banco A (Bancos Conta Movimento/Ativo Circulante) | R$ 100.000,00 |
Crédito: Empréstimos a Pagar (Empréstimos Bancários/Passivo Circulante) | R$ 100.000,00 |
Desconto de Duplicata: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 30.000,00 |
Crédito: Duplicatas Descontadas (Empréstimos Bancários / Passivo Circulante) | R$ 30.000,00 |
Captação do Empréstimo: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 100.000,00 |
Débito: Encargos Financeiros a Transcorrer (Empréstimos Bancários / Passivo Circulante) | R$ 26.824,18 |
Crédito: Empréstimos a Pagar (Empréstimos Bancários / Passivo Circulante) | R$ 126.824,18 |
Desconto de Duplicata: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 26.400,00 |
Débito: Encargos Financeiros a Transcorrer (Empréstimos Bancários / Passivo Circulante) | R$ 3.600,00 |
Crédito: Duplicatas Descontadas (Clientes / Ativo Circulante) | R$ 30.000,00 |
Captação do Empréstimo: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 100.000,00 |
Débito: Encargos Financeiros a Transcorrer (Empréstimos Bancários / Passivo Circulante) | R$ 26.824,18 |
Crédito: Empréstimos a Pagar (Empréstimos Bancários / Passivo Circulante) | R$ 126.824,18 |
Desconto de Duplicata: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 26.400,00 |
Débito: Encargos Financeiros a Transcorrer (Empréstimos Bancários / Passivo Circulante) | R$ 3.600,00 |
Crédito: Duplicatas Descontadas (Empréstimos Bancários / Passivo Circulante) | R$ 30.000,00 |
Captação do Empréstimo: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 100.000,00 |
Débito: Juros Sobre Empréstimos Bancários (Despesas Financeiras / Resultado) | R$ 26.824,18 |
Crédito: Empréstimos a Pagar (Empréstimos Bancários / Passivo Circulante) | R$ 126.824,18 |
Desconto de Duplicata: | |
Débito: Banco A (Bancos Conta Movimento / Ativo Circulante) | R$ 26.400,00 |
Débito: Despesa Com Operação de Descontos (Despesas Financeiras Gerais / Resultado) | R$ 3.600,00 |
Crédito: Duplicatas Descontadas (Empréstimos Bancários / Passivo Circulante) | R$ 30.000,00 |
Uma empresa obteve um empréstimo no valor de R$ 30.000.000,00 com as seguintes características:
-
− Data da captação: 30/11/2018.
− Prazo para liquidação: 10 anos.
− Taxa de juros: 0,7974% ao mês.
− Pagamentos: parcelas anuais de R$ 4.882.361,85.
-
A empresa incorreu em custos de transação no valor total de R$ 300.000,00, já descontados no momento da captação, e, portanto, a taxa de custo efetivo do empréstimo foi 0,8153% ao mês.
-
O valor dos encargos financeiros apropriados no resultado de 2018, referentes exclusivamente ao empréstimo obtido foi, em reais:
539.220,00.
544.590,00.
236.827,80.
536.827,80.
242.144,10.



