







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Circular nº 1.273/87 instituiu o Plano Contábil das Instituições do Sistema Financeiro Nacional - COSIF, que apresenta os princípios, critérios e procedimentos contábeis a serem observados pelas instituições financeiras no Brasil, bem como a estrutura de contas e modelos de documentos previstos no referido plano.
Com base no Capítulo 1; Normas Básicas, analise os procedimentos apresentados nos itens a seguir.
I. Fazer a apropriação mensal das rendas, inclusive mora, receitas, ganhos, lucros, despesas, perdas e prejuízos, independentemente da apuração de resultado a cada seis meses.
II. Proceder às devidas conciliações dos títulos contábeis com os respectivos controles analíticos e mantê-las atualizadas, conforme determinado nas seções próprias do Plano, devendo a respectiva documentação ser arquivada por, pelo menos, um ano.
III. Registrar as receitas e despesas na data do efetivo ingresso ou desembolso, sendo opcional o uso do regime de competência da contabilidade.
De acordo com o COSIF, cabe às instituições financeiras seguir os procedimentos apresentados somente nos itens:
Uma instituição financeira adquiriu, em 4.12.2017, títulos de renda fixa com os valores e classificações descritos a seguir:
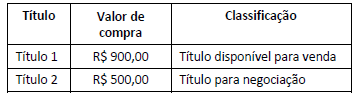
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo: Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
Uma instituição financeira realizou, em fevereiro de 2018, a renegociação de duas operações de crédito, descritas a seguir.
A operação X, que estava avaliada como nível de risco “F”, em função do atraso, teve seus prazos prorrogados, e o valor total da dívida será pago em doze parcelas mensais e sucessivas, vencendo-se a primeira seis meses após a data da assinatura do aditivo contratual. Não ocorreu amortização parcial da dívida por ocasião da assinatura do aditivo contratual.
A operação Y, que havia sido baixada como prejuízo, foi renegociada mediante assinatura de contrato de composição de dívida. Por ocasião da assinatura do contrato, 60% da dívida foi amortizada imediatamente em dinheiro, e o restante foi repactuado para pagamento em 36 meses, tendo sido acrescido como garantia o aval de uma instituição financeira de primeira linha.
Considerando-se apenas as informações fornecidas e de acordo com o que estabelece o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, na classificação por nível de risco das operações renegociadas, é correto afirmar que a instituição financeira:
A classificação dos títulos e valores mobiliários nas categorias “títulos para negociação”, “títulos disponíveis para venda” ou “títulos mantidos até o vencimento” define o tratamento contábil desses títulos.
Uma instituição financeira adquiriu títulos de renda fixa com o propósito de serem ativa e frequentemente negociados. De acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, tais títulos deverão ser classificados na categoria:
O Plano Contábil das Instituições do Sistema Financeiro Nacional - COSIF apresenta os critérios e procedimentos contábeis a serem observados pelas instituições financeiras no Brasil, especificando, dentre outros, os critérios de apropriação e avaliação contábil das operações contratadas por essas instituições. As operações podem ser contratadas com taxas prefixadas, com taxas pós-fixadas (ou flutuantes) e com taxas de variação cambial. Especificamente com relação às regras relativas às operações pós - fixadas, analise os itens a seguir como Verdadeiros (V) ou Falsos (F).
I. As rendas ou os encargos das operações pós-fixadas são apropriados mensalmente, a crédito ou a débito das contas efetivas de receitas ou despesas, conforme o caso, em razão da fluência de seus prazos, admitindo-se a apropriação em períodos inferiores a um mês.
II. As rendas ou os encargos proporcionais aos dias decorridos no mês da contratação da operação devem ser apropriados dentro do próprio mês, pro rata temporis.
III. A apropriação das rendas ou dos encargos mensais das operações pós-fixadas faz-se mediante a utilização do método exponencial, não sendo admitido o uso do método linear, ainda que contratadas com cláusulas de juros simples.
A sequência correta é:
A conta Bancos, nos registros contábeis, constava com o saldo de R$ 6.500,00 e o extrato continha o saldo de R$ 7.600,00. Sabe-se que o banco devolveu, por insuficiência de fundos, um cheque de R$ 800,00 que foi depositado. Por outro lado, constatou-se que o banco tenha efetuado a cobrança de um título de R$ 700,00 que lhe havia sido encaminhado. Verificou-se, ainda, que o banco não havia registrado, até o momento, cheques emitidos no valor de R$ 1.200,00.
Nessa situação hipotética, o saldo bancário ajustado será de
R$ 8.800,00.
R$ 7.700,00.
R$ 6.900,00.
R$ 6.600,00.
R$ 6.400,00.
Nas operações de Depósitos à Vista de acordo com as normas contidas no Cosif, assinale a opção CORRETA.
Os saldos devedores em contas de depósitos devem ser inscritos diariamente pelo valor global em Adiantamento a Depositantes, do subgrupo Operações de Crédito, devendo ser novamente levados a Depósitos no dia útil imediato.
Para a efetivação do encerramento de conta de livre movimentação, quando ocorrer uso indevido de cheques, transfere-se o saldo para outro título contábil “Depósitos Bloqueados”.
Os Cheques Marcados, para caracterizar o adequado bloqueio ou indisponibilidade de valores, contabilizam-se no subtítulo pessoal de uso interno Cheques Marcados, nas contas de empréstimos contra os quais foram sacados, a fim de que permaneça inalterado o saldo do respectivo título contábil.
Os cheques visados, pelo fato de estarem com valores bloqueados e exonerarem os demais responsáveis porventura existentes incluindo o sacado, embora persistindo a categoria de depósitos, contabilizam-se a crédito da conta pertinente a débito de cheques visados, no Ativo Circulante.
A formação da taxa de juros sofre influência da política monetária praticada pelo governo, da posição do caixa das instituições financeiras e do custo futuro do dinheiro. A respeito da posição do caixa das instituições financeiras, existe um indexador que é utilizado nas transações entre bancos e também pode ser utilizado como remuneração dos commercial papers nas captações de capital de giro.
Assinale a alternativa que indica corretamente esse indicador.
Dólar
Certificado de Depósito Interbancário
Poupança
SELIC
TJLP
Seguindo os critérios de Avaliação e Apropriação Contábil nas instituições financeiras, assinale a opção CORRETA.
A apropriação contábil de receitas e despesas decorrentes das operações ativas e passivas deve ser realizada pro rata temporis, considerando-se somente o número de dias úteis.
Na contagem de prazo no cálculo de encargos de operações ativas e passivas, para efeito do regime de competência, deve ser incluído o dia da operação e excluído o dia do vencimento.
Dia de Aniversário para fins de ajuste de operações ativas e passivas contratadas com cláusula de variação monetária, entende-se como “dia do aniversário” aquele correspondente ao dia do vencimento, em qualquer mês, do título ou obrigação. Nos casos em que o dia da liberação for menor ou maior do que o “dia do aniversário”, deve ser efetuado o cálculo complementar referente ao número de dias compreendido entre o “dia do aniversário” e o da liberação, complementando ou reduzindo a apropriação efetuada no primeiro mês.
Data-base para elaboração de balancete ou balanço para efeito de elaboração de balancetes mensais e balanços, as receitas e despesas devem ser computadas até o último dia útil do mês ou semestre civil.
A instituição financeira, seus administradores, gerentes, membros do conselho de administração, fiscal e outros semelhantes, estão sujeitos a penalidades cabíveis, nos termos da Lei, como prevê o Cosif, no caso de procederem como abaixo descrito, EXCETO o procedimento de:
registrar as receitas e despesas no período em que elas ocorrem e não na data do efetivo ingresso ou desembolso, respectivamente.
fornecimento de informações inexatas.
falta ou atraso de conciliações contábeis.
escrituração mantida em atraso por período superior a 15 (quinze) dias.
Quando uma instituição financeira decide emprestar dinheiro, existe, obviamente, uma expectativa de retorno do capital emprestado acrescido de uma parcela de juro. Além disso, deve-se considerar embutido na taxa de juros alguns fatores. Analise os itens abaixo acerca desses fatores:
I. Risco - grau de incerteza de pagamento da dívida, de acordo, por exemplo, com os antecedentes do cliente e sua saúde financeira.
II. Custos Administrativos - custos correspondentes aos levantamentos cadastrais, pessoal, administração e outros.
III. Lucro - parte compensatória pela não aplicação do capital em outras oportunidades do mercado, podendo, ainda, ser definido como o ganho líquido efetivo.
IV. Expectativas Inflacionárias - em economias estáveis, com inflação anual baixa, é a parte que atua como proteção para as possíveis perdas do poder aquisitivo da moeda.
Analisados os itens, é CORRETO afirmar que:
Apenas o item III está incorreto.
Apenas o item III está incorreto.
Todos os itens estão incorretos.
Todos os itens estão corretos.
Se uma instituição autorizada a funcionar pelo BACEN controla outra instituição que possui participação societária na controladora, as participações recíprocas e eventuais dividendos declarados entre ambas devem ser eliminados para a obtenção do balanço patrimonial consolidado.
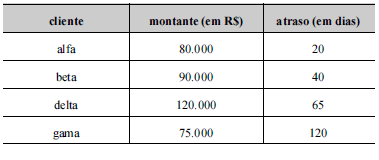
Considere que a carteira de operações de crédito de uma instituição financeira inclua, no momento do levantamento do balancete mensal, as operações descritas na tabela abaixo. Com base nessas informações, é correto afirmar que a provisão para créditos de liquidação duvidosa constituída para essas operações corresponde a R$ 36.000,00.
A moeda funcional reflete as transações, os eventos e as condições subjacentes que são relevantes para a entidade. Portanto, uma vez que ela seja determinada, somente pode ser alterada se houver mudança nas transações, nos eventos e nas condições subjacentes.
Assinale a alternativa que apresenta, corretamente, como o efeito da alteração na moeda funcional deve ser tratado, contabilmente, pela entidade.
Converter todos os itens para a nova moeda funcional, utilizando a taxa de câmbio observada na data da alteração.
Manter a escrituração pelo valor contábil histórico, considerando que a moenda funcional inaltera a estrutura contábil.
Manter inalteradas as demonstrações contábeis, pois a legislação vigente proíbe o uso de outra moeda que não o real.
Preparar duas demonstrações contábeis, uma demonstrando os valores na moeda funcional antiga e a outra com a nova moeda funcional.
Preparar suas demonstrações contábeis, apresentando, em colunas distintas, os valores em moeda de apresentação e em moeda funcional.
Qual a finalidade do COSIF – Plano contábil das instituições financeiras?
Automatização dos processos contábeis das Instituições Financeiras
Padronização do plano de contas das Instituições Financeiras
Demonstração do resultado do exercício "DRE" das Instituições Financeiras.
Demonstração das origens e aplicações de recursos "DOAR" das Instituições Financeiras
Definição das normas e padrões, exclusivamente, para atender auditorias externas.



