







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a amortização de ativos intangíveis, é correto afirmar que deve ser registrada como despesa no resultado do período, de acordo com:
a utilização do ativo.
o valor de mercado do ativo.
o custo histórico de aquisição.
a depreciação acumulada equivalente.
o valor residual estimado.
Leia o caso a seguir.
No processo de análise dos lançamentos contábeis da empresa S. E. F. Ltda., o contador identifica que a empresa possui um ativo não circulante de R$ 500.000,00 e adquiriu uma licença de uso de software de Enterprise Resource Planning (ERP) pelo valor de R$ 200.000,00, com vigência contratual de 60 meses. Constatou-se que o contribuinte realizou o reconhecimento integral do montante como despesa operacional no ano da aquisição, levando a resultado negativo no período.
À luz das Normas Brasileiras de Contabilidade e da Lei nº 6.404/76, o tratamento adequado e o fundamento que se aplicam ao caso são de que
o software com vida útil definida deve ser reconhecido no Ativo Não Circulante (Intangível), sujeitando-se à amortização sistemática pelo prazo da licença, em observância ao regime de competência.
o gasto representa uma despesa antecipada (Ativo Circulante/Não Circulante), devendo ser apropriado linearmente como custo de serviço no período de licença de uso, não compondo o Ativo Imobilizado por se tratar de direito de uso.
o item deve ser classificado no Ativo Imobilizado, visto que o software é indispensável ao funcionamento operacional da empresa, sujeitando-se à depreciação anual de 20%, conforme tabelas de vida útil da Receita Federal.
o valor total deve ser mantido no resultado como despesa operacional, devendo o contribuinte apenas realizar o teste de recuperabilidade (impairment) ao final do exercício para validar a permanência do gasto no fluxo de caixa.
Uma empresa adquiriu uma marca com vida útil considerada indefinida, um software com vida útil definida e máquinas industriais.
Considerando o que estabelecem a NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, a NBC TG 04 (R4) – ATIVO INTANGÍVEL e a NBC TG 27 (R4) – ATIVO IMOBILIZADO, assinale a opção que apresenta o tratamento contábil correto para o caso.
A empresa inicia a amortização dos intangíveis apenas quando obtém a propriedade legal, mesmo que já esteja utilizando esses ativos.
A empresa amortiza a marca de vida útil indefinida a uma taxa anual fixa de 10%, por não ser possível estimar sua vida útil econômica.
A empresa não amortiza a marca de vida útil indefinida, mas realiza anualmente o teste de redução ao valor recuperável desse ativo.
A empresa utiliza as taxas de depreciação definidas pela legislação fiscal para registrar a depreciação das máquinas nas demonstrações contábeis societárias.
Em 2025, a Cia X adquiriu 100% de participação na Cia Y. Na aquisição, reconheceu um goodwill de R$ 30.000. Em 31/12/2025, a Cia X reconheceu, em sua Demonstração do Resultado, despesa de amortização e de perda de recuperabilidade do goodwill.
O fato foi considerado incorreto, uma vez que
a amortização do goodwill não é permitida.
a perda de recuperabilidade do goodwill não deve ser reconhecida.
a perda de recuperabilidade do goodwill é reconhecida diretamente no patrimônio líquido, sem passar pelo resultado.
a amortização do goodwill é reconhecida diretamente no patrimônio líquido, sem passar pelo resultado.
o goodwill deve, em um exercício, ser amortizado ou ter reconhecimento por perda de recuperabilidade, mas não os dois no mesmo período contábil.
A amortização é a redução do valor contábil de ativos intangíveis com vida útil definida, refletindo o consumo dos benefícios econômicos vinculados ao direito. No que concerne aos prazos e métodos aplicáveis à amortização conforme as normas brasileiras, assinale a alternativa correta.
O valor residual de um ativo intangível com vida útil definida deve ser sempre presumido como igual a cinquenta por cento do seu custo inicial para fins de prudência contábil.
Gastos com a fase de desenvolvimento de um ativo intangível interno nunca podem ser amortizados, devendo permanecer no ativo imobilizado como obras em andamento indefinidamente.
A vida útil de um ativo intangível resultante de direitos contratuais pode exceder o período desses direitos se a renovação por parte da entidade for impraticável ou onerosa.
O método de amortização deve refletir o padrão de consumo dos benefícios econômicos futuros, devendo ser o método linear caso o padrão não possa ser determinado confiavelmente.
A amortização de um ativo intangível deve ser registrada como uma conta de Reserva de Lucros no Patrimônio Líquido para evitar o impacto negativo no lucro líquido do exercício.
NBC TG 04(R4) Intangível estabelece que um ativo intangível deve ser reconhecido apenas se
(i) for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade e
(ii) o custo do ativo possa ser mensurado com confiabilidade.
A Cia Vitória Régia está desenvolvendo um Website e-commerce para realizar vendas on-line de produtos da Amazônia e precisa registrar de forma confiável o custo desse ativo. Considerando o disposto na NBC TG 04 (R4) e nos dados a seguir, o custo a ser atribuído a construção do Website é de
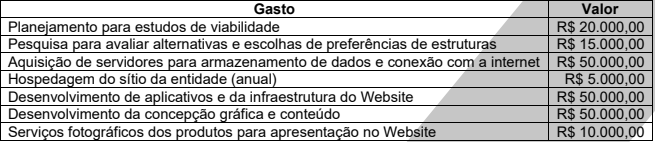
R$ 200.000,00.
R$ 150.000,00.
R$ 135.000,00.
R$ 130.000,00.
R$ 100.000,00.
A SoftPrime Sistemas Empresariais Ltda., empresa que desenvolve softwares de gestão, realizou em 2024 diversos dispêndios relacionados à criação e exploração de ativos intangíveis. Nesse contexto,
um ativo intangível com vida útil definida deve ser amortizado ao longo de sua vida útil estimada, iniciando-se a amortização quando o ativo estiver disponível para uso.
os ganhos ou perdas decorrentes da baixa ou alienação de ativos intangíveis devem ser reconhecidos diretamente no patrimônio líquido, sem transitar pelo resultado.
na alienação de um ativo intangível, o valor recebido deve ser reconhecido como receita operacional, independentemente do valor contábil do ativo baixado.
todos os gastos incorridos na geração interna de um ativo intangível devem ser reconhecidos como despesas no resultado.
a amortização de um ativo intangível deve ser interrompida quando a entidade apresentar prejuízo no exercício, uma vez que não há geração de benefícios econômicos suficientes para justificar o reconhecimento da despesa.
Em 01/01/2025, uma sociedade empresária adquiriu um ativo intangível de vida útil definida por R$60.000, para utilizar em sua atividade fim. A sociedade empresária amortiza esse ativo com base no método da linha reta e estimou, na data, vida útil de 6 anos.
Em 31/12/25, a despesa de amortização na Demonstração do Resultado anual da sociedade empresária era de R$8.000.
Considerando que não houve reconhecimento de perda de recuperabilidade e nem mudanças de estimativas, o valor residual do ativo intangível foi, inicialmente, estimado em
zero.
R$2.000.
R$8.000.
R$10.000
R$12.000
Uma empresa de tecnologia desenvolveu internamente um novo software que será utilizado para gerenciar seus processos produtivos e espera-se que gere benefícios econômicos futuros. Esse ativo é identificável, não monetário e não possui substância física. Assinale a alternativa que classifica corretamente esse bem no Balanço Patrimonial.
Investimento.
Ativo Intangível.
Ativo Imobilizado.
Ativo Circulante.
Realizável a Longo Prazo.
Uma entidade iniciou suas atividades em 1º de dezembro de 2025. Nesse mesmo mês, a entidade adquiriu, de uma sociedade empresária especializada em design, uma nova identidade visual por R$ 18.000, para ser utilizada em seus negócios. A entidade estimava que a identidade visual traria benefícios a partir de 1º de janeiro de 2026, e pelos 18 meses seguintes.
Assinale a opção que indica o reconhecimento da identidade visual no Balanço Patrimonial da entidade, em 31 de dezembro de 2025.
R$ 18.000 em Ativo Circulante.
R$ 18.000 em Ativo Imobilizado.
R$ 18.000 em Ativo Intangível.
R$ 18.000 em Ativo Realizável a Longo Prazo.
R$ 12.000 em Ativo Circulante e R$ 6.000 em Ativo Realizável a Longo Prazo.
No âmbito da gestão patrimonial de uma Câmara Municipal de Vereadores, o custo de um ativo intangível adquirido separadamente compreende o seu preço de aquisição, acrescido de tributos não recuperáveis, deduzidos eventuais descontos comerciais e abatimentos. Incluem-se ainda os custos diretamente atribuíveis à sua preparação para uso. Com base nesse contexto, assinale a alternativa que NÃO representa custo diretamente atribuível a um ativo intangível.
Honorários profissionais diretamente relacionados à preparação do ativo para uso.
Custos com testes necessários para verificar o funcionamento adequado do ativo.
Gastos com a transferência das atividades para novo local, incluindo custos de treinamento.
Custos de pessoal diretamente envolvidos na colocação do ativo em condições operacionais.
As contribuições para o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente são gastos que visam gerar benefícios econômicos futuros, mas que não resultam na criação de ativo intangível que se enquadre nos critérios de reconhecimento do CPC.
Certo
Errado
A empresa Delta Indústria Ltda. celebrou, em 2022, um contrato de aquisição de uma licença exclusiva para uso de um software sofisticado, essencial para a automação de seu processo produtivo. O contrato tem validade de 10 anos e inclui cláusulas que restringem a transferência do software a terceiros.
Além disso, a empresa investiu, entre 2022 e 2023, em treinamento intensivo de sua equipe técnica para maximizar o uso do software e desenvolveu internamente uma metodologia de gestão baseada nesse conhecimento adquirido.
Em 2024, durante uma ação judicial que envolve avaliação patrimonial da Delta, o perito contábil é chamado para avaliar a correta aplicação da NBC TG 04 (R4) sobre os investimentos feitos pela empresa.
Com base na norma, considerando os elementos apresentados, deve(m) ser reconhecido(s) como ativo intangível no balanço patrimonial da Gama Indústria Ltda.
somente o treinamento da equipe.
apenas a participação de mercado adquirida.
o treinamento e a metodologia desenvolvida internamente.
a licença de software, por ser identificável e gerar expectativa de benefícios futuros.
o treinamento, a metodologia e a licença, pois todos geram benefícios econômicos futuros.
A empresa Zeta Ltda., enquadrada como Pequena Empresa conforme a NBC TG 1000 – CONTABILIDADE PARA PEQUENAS E MÉDIAS EMPRESAS, desenvolveu internamente um software para gestão de estoque.
O projeto envolveu duas fases distintas:
• Na primeira fase, foram realizados estudos técnicos preliminares de viabilidade, entrevistas com usuários e protótipos experimentais, que custaram R$ 70.000,00.
• Na segunda fase, o desenvolvimento efetivo do código e testes de operação custaram R$ 130.000,00.
• Esse software não faz parte e não integra outro ativo da entidade.
• Ao final do exercício, o ativo gerado ainda não estava pronto para uso, mas a empresa acredita que será concluído e trará benefícios econômicos futuros.
Com base na NBC TG 1000 (R1), o perito contábil contratado certificará os gastos relacionados a esse projeto do seguinte modo:
reconhecer R$ 200.000,00 como ativo intangível, pois todo o processo contribui para geração de benefícios futuros.
Reconhecer R$ 130.000,00 como ativo intangível e lançar os R$ 70.000,00 como despesa do período.
reconhecer R$ 200.000,00 como despesa, visto que ativos intangíveis gerados internamente não podem ser registrados por PMEs, salvo se fizerem parte do custo de outro ativo.
reconhecer R$ 70.000,00 como ativo e o restante como despesa, pois os custos iniciais são os que determinam a base do ativo intangível.
não registrar nenhum valor como ativo, pois o bem ainda não está pronto para uso e só pode ser ativado após a entrada em operação.
O saldo contábil do ativo intangível que deveria ser apresentado no Balanço Patrimonial de 31/12/2021 da empresa Invenções Nacionais S.A. era
R$ 2.800.000,00
R$ 3.500.000,00
R$ 3.000.000,00
R$ 3.800.000,00
R$ 4.000.000,00
Um ativo intangível deve ser reconhecido inicialmente
pelo valor de mercado
ao custo.
por seu valor histórico.
por seu custo de reposição.
pelo valor justo.
Conforme a NBC T SP 08 – Ativo Intangível, no setor público, os gastos relativos a projeto de pesquisa ou de desenvolvimento em andamento, adquiridos em separado e reconhecidos como ativo intangível, devem ser contabilizados
de acordo com a fase de pesquisa ou de desenvolvimento.
de acordo com as condições operacionais pretendidas pela administração.
com a reintegração de gastos anteriormente reconhecidos como variação patrimonial diminutiva.
a partir do acesso de terceiros a esses benefícios ou serviços.
quando os direitos forem transferidos ou separados da entidade ou de outras obrigações.
Um Instituto Federal de Tecnologia desenvolveu internamente um software de gestão acadêmica para integrar matrícula, biblioteca e notas dos alunos. À luz da NBC TG 04 (R4), assinale a alternativa INCORRETA.
O custo de um ativo intangível gerado internamente deve incluir gastos de pesquisa e desenvolvimento, independentemente de se poder demonstrar viabilidade técnica ou geração de benefícios futuros.
O reconhecimento de um ativo intangível requer que seja provável a geração de benefícios econômicos futuros e que o custo possa ser mensurado de forma confiável.
Gastos com pesquisa devem ser reconhecidos como despesa quando incorridos, não podendo ser capitalizados como intangível.
Gastos de desenvolvimento podem ser reconhecidos como ativo intangível se demonstrada a viabilidade técnica, a intenção de concluir e usar ou vender, e a capacidade de gerar benefícios futuros.
O ativo intangível com vida útil definida deve ser amortizado ao longo de sua vida útil estimada, refletindo o padrão de consumo de benefícios econômicos.
Com base exclusivamente no disposto na Lei federal nº 11.638, de 28 de dezembro de 2007, que promoveu alterações na Lei federal nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações − Lei das S.A.), sem considerar jurisprudência ou doutrina, visando à convergência às normas internacionais de contabilidade e à introdução de novos grupos e conceitos contábeis, assinale a alternativa CORRETA que descreve uma dessas alterações.
Introduziu a Demonstração de Fluxos de Caixa (DFC) em substituição à Demonstração de Lucros ou Prejuízos Acumulados (DLPA) para todas as empresas.
Instituiu o subgrupo "Intangível" dentro do Ativo Não Circulante, segregando direitos que não tenham objeto corpóreo, como marcas e patentes, que anteriormente eram registrados, em sua maioria, no Imobilizado ou Diferido.
Extinguiu o grupo do "Ativo Diferido" e determinou que os saldos remanescentes fossem integralmente baixados como prejuízo no exercício da publicação da lei.
Tornou obrigatória a "Reavaliação de Ativos" para todas as companhias abertas, exigindo que o Imobilizado fosse registrado ao valor justo anualmente.
Em 01/08/2025, a Cia X adquiriu 100% da Cia Y por R$ 80.000. No valor, estava incluído um ágio derivado da expectativa de rentabilidade futura (goodwill), de R$ 15.000.
Após a compra, este foi reconhecido no Balanço Patrimonial individual, da Cia X, como
Ativo Intangível.
Investimentos.
Ativo Imobilizado.
Reserva de Capital.
Ativo Realizável a Longo Prazo.



